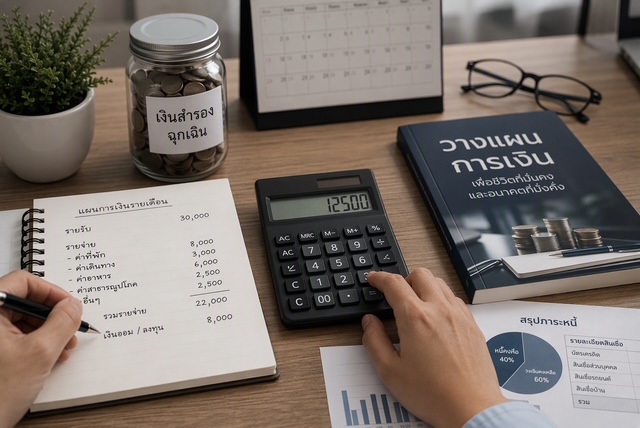
ในยุคที่การขอสินเชื่อทำได้ง่ายเพียงไม่กี่คลิก หลายคนอาจให้ความสำคัญกับคำถามว่าจะกู้ผ่านหรือไม่? มากกว่าการถามตัวเองว่าพร้อมรับภาระหนี้ก้อนใหม่แล้วหรือยัง? ทั้งที่ในความเป็นจริง คำถามข้อหลังอาจสำคัญต่อสุขภาพทางการเงินในระยะยาวมากกว่า
แม้สถานการณ์หนี้ครัวเรือนไทยจะมีสัญญาณปรับตัวดีขึ้น แต่ภาพรวมยังสะท้อนความเปราะบางทางการเงินของคนไทยอยู่ไม่น้อย โดยข้อมูลจากสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) ระบุว่า ณ ไตรมาส 1 ปี 2569 หนี้ครัวเรือนไทยมีมูลค่า 16.41 ล้านล้านบาท หรือคิดเป็น 85.9% ของ GDP แม้จะเป็นระดับต่ำสุดในรอบ 6 ปี แต่ยังถือว่าอยู่ในระดับสูงเมื่อเทียบกับหลายประเทศในภูมิภาค สะท้อนว่าคนจำนวนมากยังต้องบริหารภาระหนี้อย่างใกล้ชิด
คุณภาพหนี้ยังเป็นประเด็นที่ต้องจับตา โดยข้อมูลจากบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด หรือเครดิตบูโร ระบุว่า ยอดหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) ของสินเชื่อบุคคลธรรมดาอยู่ที่ประมาณ 1.25 ล้านล้านบาท หรือ 9.2% ของสินเชื่อรวม ขณะที่หนี้ค้างชำระระหว่าง 31-90 วัน ซึ่งเป็นกลุ่มเสี่ยงก่อนกลายเป็นหนี้เสีย ยังอยู่ในระดับสูง สะท้อนว่าความท้าทายของคนไทยในปัจจุบันไม่ใช่เพียงการเข้าถึงสินเชื่อ แต่คือการรักษาความสามารถในการชำระหนี้อย่างต่อเนื่องและยั่งยืน
ในขณะที่ผู้บริโภคจำนวนมากยังเข้าใจว่าเครดิตบูโร คือผู้ตัดสินว่าจะได้รับอนุมัติสินเชื่อหรือไม่ ทั้งที่ในความเป็นจริง เครดิตบูโรมีหน้าที่รวบรวมและจัดเก็บข้อมูลทางการเงินตามข้อเท็จจริง ไม่ว่าจะเป็นวงเงินสินเชื่อ ภาระหนี้คงค้าง หรือประวัติการชำระหนี้ เพื่อให้สถาบันการเงินนำไปใช้ประกอบการพิจารณาความเหมาะสมในการอนุมัติสินเชื่อ
ในมุมของสถาบันการเงินอย่าง “เคทีซี” หรือ บริษัท บัตรกรุงไทย จำกัด (มหาชน) มองว่าการเข้าถึงสินเชื่อที่เหมาะสม เป็นส่วนสำคัญในการยกระดับคุณภาพชีวิต และสร้างโอกาสทางเศรษฐกิจให้กับประชาชน แต่สถาบันการเงินมีหน้าที่สำคัญในการพิจารณาสินเชื่ออย่างรอบคอบและรับผิดชอบ เพื่อให้ลูกค้าได้รับวงเงินที่สอดคล้องกับความสามารถในการชำระหนี้จริง เพราะการอนุมัติสินเชื่อที่ดีไม่ได้วัดจากวงเงินที่สูงที่สุด แต่ต้องเป็นวงเงินที่ช่วยให้ลูกค้าสามารถบริหารภาระทางการเงินได้อย่างสมดุลและยั่งยืน เคทีซีจึงให้ความสำคัญกับการส่งเสริมความรู้ทางการเงินควบคู่กับการใช้ข้อมูลในการพิจารณาสินเชื่ออย่างเหมาะสม เพราะอยากเห็นคนไทยใช้ข้อมูลเครดิตเป็นเครื่องมือในการทำความเข้าใจสถานะทางการเงินของตนเอง มากกว่าการมองว่าเป็นเพียงเงื่อนไขในการขอสินเชื่อ เพราะการตัดสินใจทางการเงินที่ดีเริ่มต้นจากการรู้จักศักยภาพและข้อจำกัดของตัวเอง ซึ่งจะนำไปสู่การสร้างวินัยทางการเงินและความมั่นคงในระยะยาว
สำหรับเคทีซี การพิจารณาสินเชื่อในปัจจุบันไม่ได้มองเพียงรายได้หรือประวัติเครดิต แต่ให้ความสำคัญกับความสามารถในการรับภาระหนี้เพิ่มเติมอย่างเหมาะสม เพราะรายได้ที่เท่ากันไม่ได้หมายความว่าทุกคนจะมีความพร้อมทางการเงินเท่ากัน บางคนอาจมีรายได้มั่นคง แต่ต้องรับผิดชอบค่าผ่อนบ้าน ผ่อนรถ ดูแลบุตร หรือดูแลพ่อแม่สูงวัย ขณะที่อีกคนมีภาระคงที่น้อยกว่าและมีเงินสำรองฉุกเฉินเพียงพอ ดังนั้น สิ่งที่สะท้อนความพร้อมทางการเงินที่แท้จริงจึงไม่ใช่เพียงรายได้ต่อเดือน หากแต่เป็นความสามารถในการบริหารภาระหนี้หลังจากได้รับสินเชื่อเพิ่มแล้ว
อีกความเข้าใจที่พบได้บ่อย คือการมองวงเงินที่ได้รับอนุมัติเป็นเสมือนกำลังซื้อหรือรายได้เพิ่มเติม ทั้งที่ในความเป็นจริง วงเงินสินเชื่อคือภาระทางการเงินที่ต้องรับผิดชอบในอนาคต ยิ่งเข้าถึงสินเชื่อได้ง่ายขึ้นผ่านช่องทางดิจิทัล บัตรเครดิต หรือบริการทางการเงินรูปแบบใหม่ ผู้บริโภคยิ่งต้องมีวินัยและความระมัดระวังในการตัดสินใจก่อหนี้มากขึ้น
เคทีซีเชื่อว่าแนวคิด Responsible Lending หรือการให้สินเชื่ออย่างรับผิดชอบ ไม่ควรจบลงเพียงวันที่ลูกค้าได้รับอนุมัติสินเชื่อ แต่ต้องครอบคลุมถึงความสามารถในการชำระคืนได้อย่างเหมาะสมตลอดอายุสัญญา เพราะเป้าหมายที่แท้จริงของการเข้าถึงสินเชื่อไม่ใช่การได้รับวงเงินสูงที่สุด แต่คือการได้รับวงเงินที่สอดคล้องกับศักยภาพทางการเงินของแต่ละคน เช่นเดียวกับความเชื่อที่ว่าหากเคยมีประวัติผิดนัดชำระหนี้ เครดิตจะเสียตลอดไป ความจริงคือข้อมูลเครดิตเป็นภาพสะท้อนพฤติกรรมทางการเงินตามช่วงเวลา และสามารถเปลี่ยนแปลงได้จากวินัยทางการเงินในอนาคต ทุกการชำระตรงเวลา การลดภาระหนี้ หรือการบริหารค่าใช้จ่ายอย่างมีระบบ ล้วนเป็นสัญญาณเชิงบวกที่สะท้อนความน่าเชื่อถือทางการเงินได้เช่นกัน
ดังนั้น ก่อนตัดสินใจสมัครบัตรเครดิต สินเชื่อส่วนบุคคล หรือสินเชื่อประเภทใดก็ตาม การตรวจสอบข้อมูลเครดิตของตนเอง จึงไม่ควรทำเพื่อคาดเดาว่าจะกู้ผ่านหรือไม่ แต่ควรใช้เป็นเครื่องมือในการประเมินภาพรวมทางการเงินของตนเอง ทั้งภาระหนี้ที่มีอยู่ ความสามารถในการผ่อนชำระ และความพร้อมในการรับมือกับเหตุการณ์ไม่คาดฝันที่อาจเกิดขึ้นในอนาคต เครดิตบูโรอาจเป็นข้อมูลสำคัญสำหรับสถาบันการเงินในการพิจารณาสินเชื่อ แต่สำหรับผู้บริโภค สิ่งสำคัญไม่แพ้กันคือการรู้เท่าทันสถานะทางการเงินของตนเอง
ก่อนที่สถาบันการเงินจะประเมินว่าเราเหมาะสมกับวงเงินเท่าใด เราควรถามตัวเองให้ชัดก่อนว่า เราพร้อมรับผิดชอบหนี้ก้อนนั้นได้มากน้อยเพียงใด และนั่นอาจเป็นจุดเริ่มต้นของความมั่นคงทางการเงินที่ยั่งยืนกว่าการมองเพียง คำว่าอนุมัติ หรือไม่อนุมัติ




ข่าวเด่น