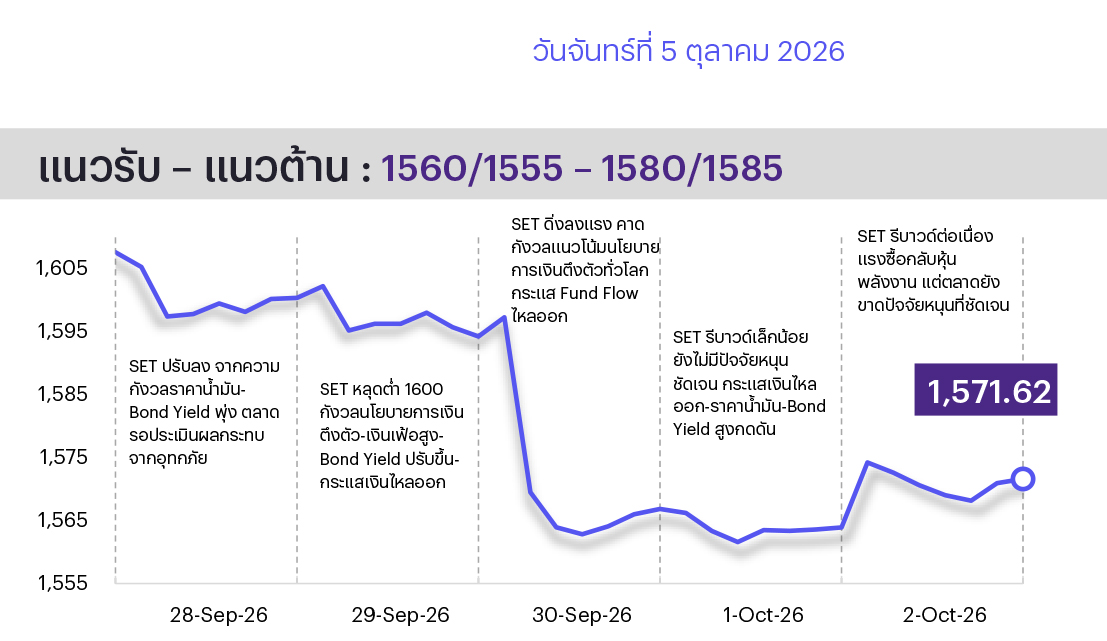
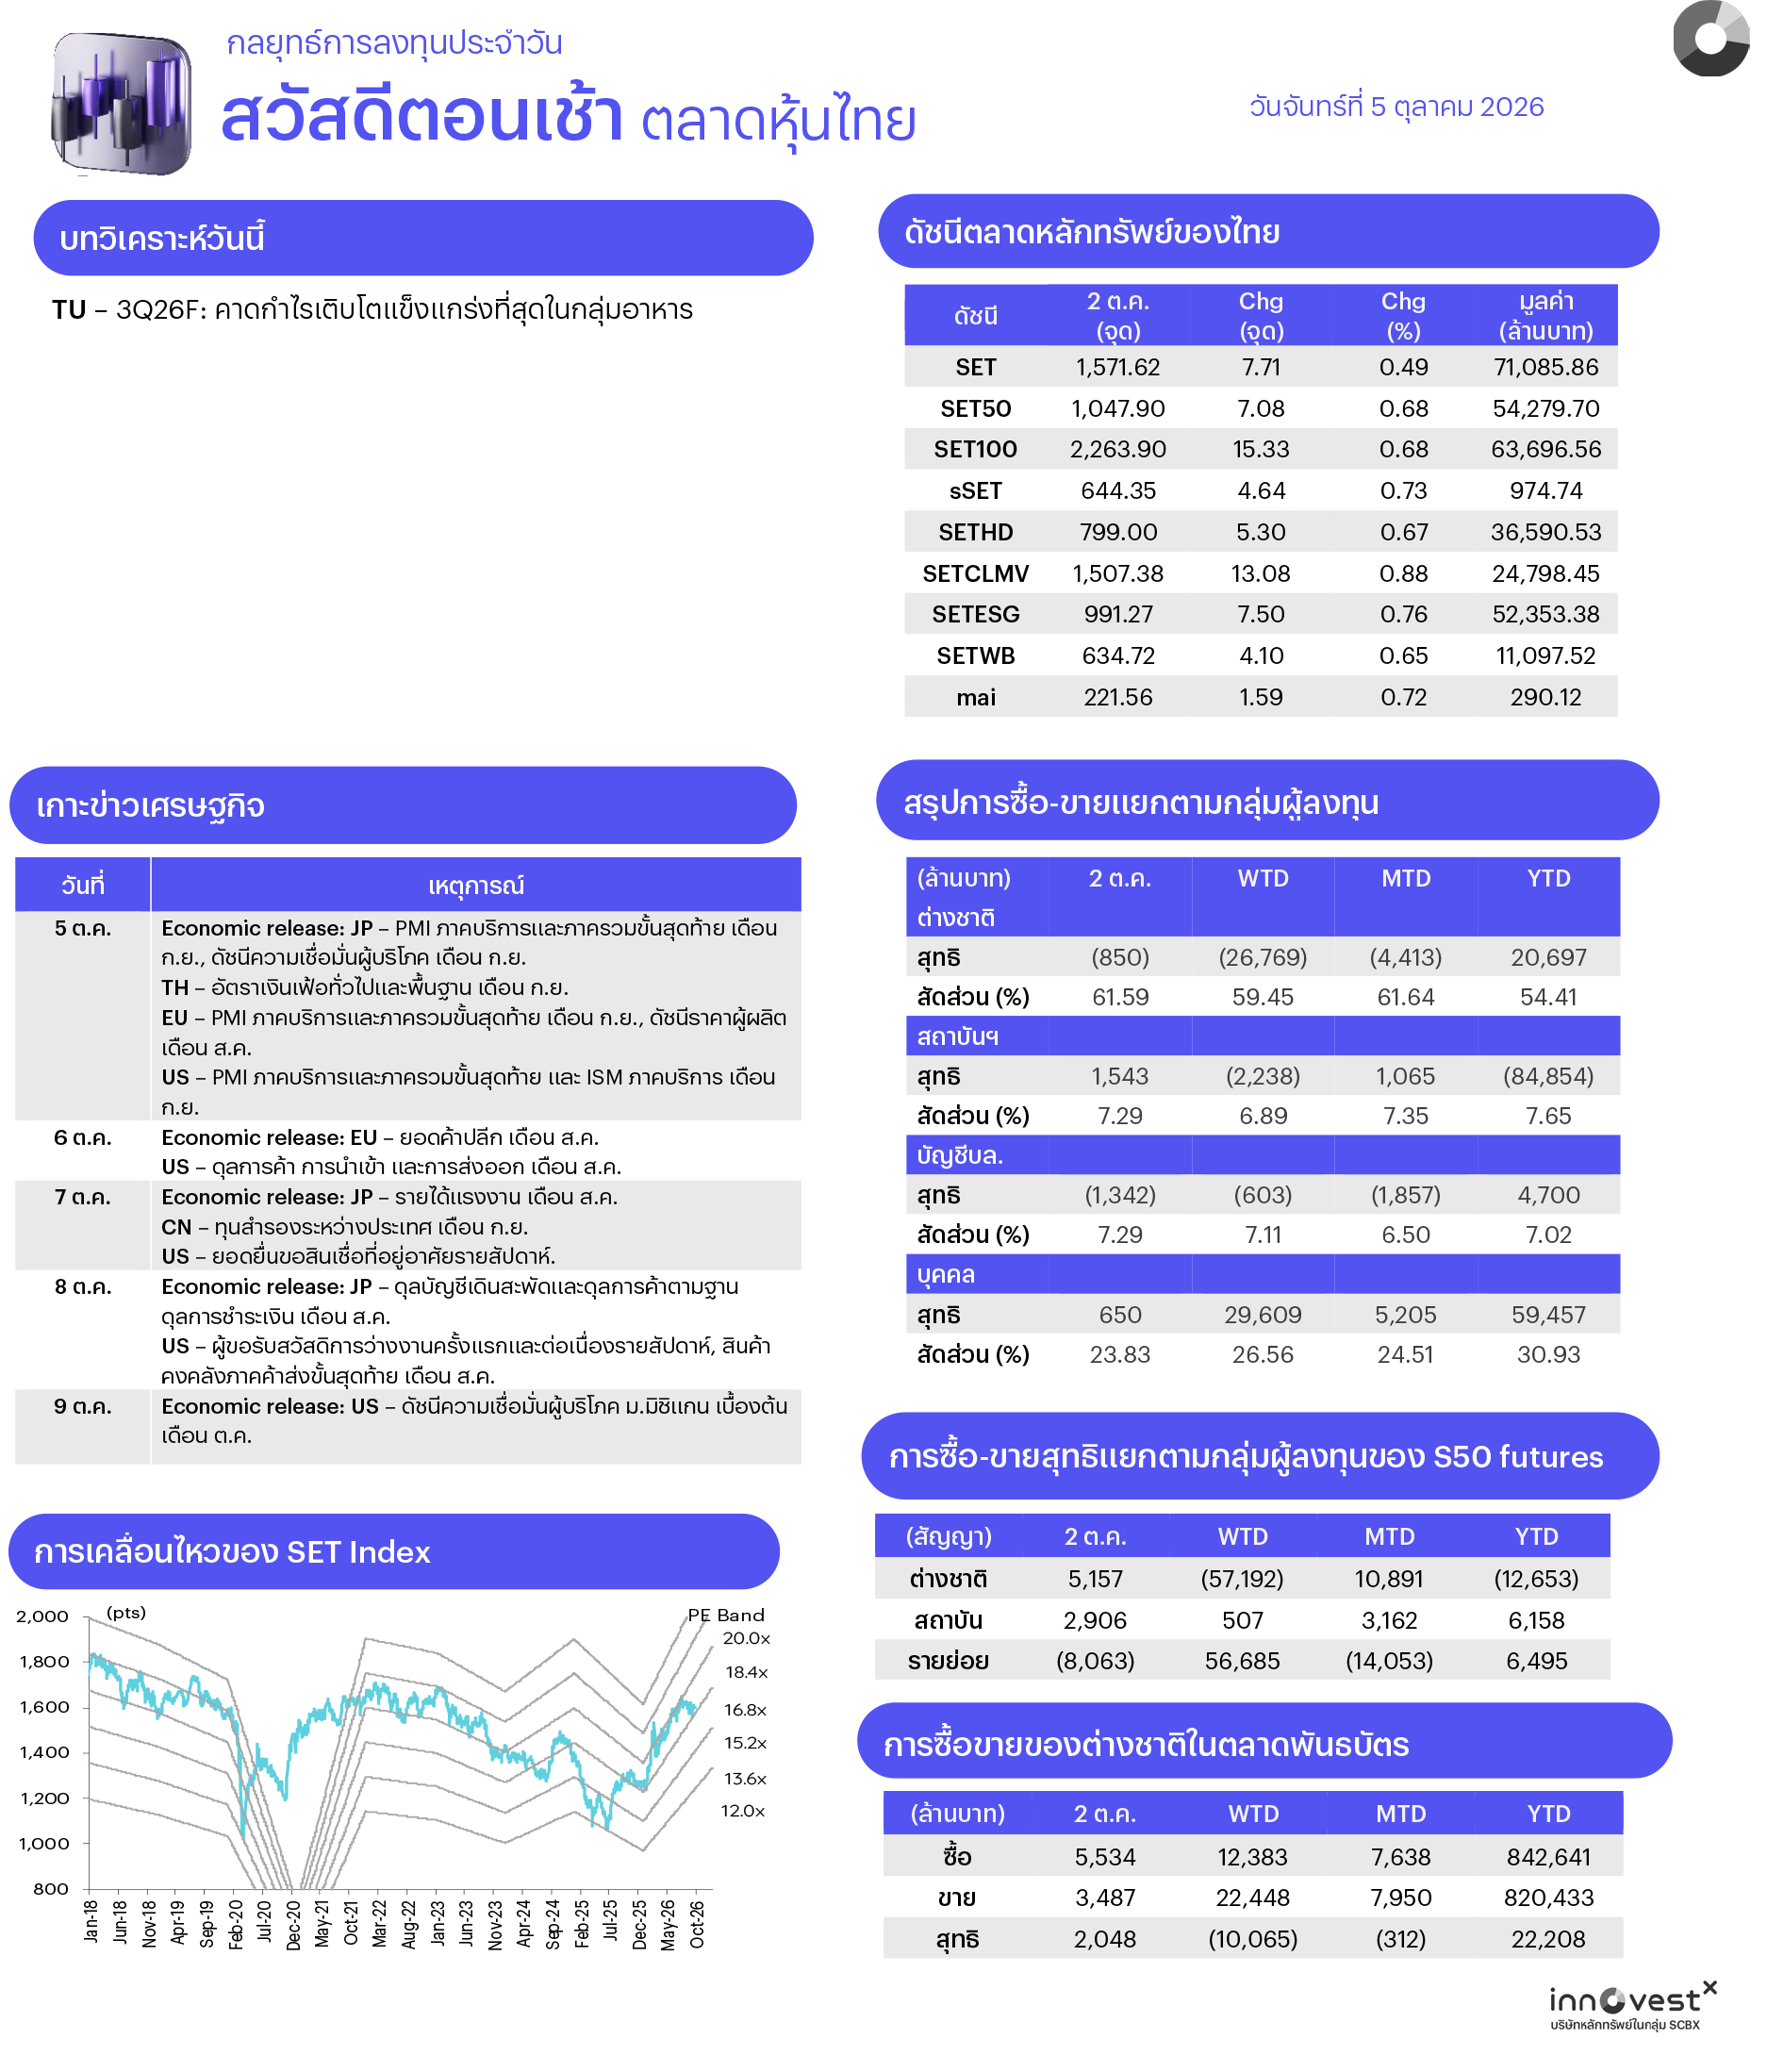
คาด SET แกว่ง sideways-up หนุนจากความเป็นไปได้ที่ Fed จะคงดอกเบี้ยในการประชุมเดือนนี้ หลังตัวเลข NFP ต่ำกว่าคาด รวมทั้งราคาน้ำมันลดลงหลังกลุ่ม G7 จะระบายน้ำมันดีเซลสำรองออกมา อย่างไรก็ตาม ปัจจัยในประเทศยังกดดัน ทั้งจากนักลงทุนต่างชาติขายสุทธิหุ้นไทย 9 วันติดต่อกัน รวมทั้งความกังวลน้ำท่วมระลอกใหม่ ทำให้คาดยังเห็นการเลือกลงทุนเป็นรายหุ้นที่มีปัจจัยบวกเฉพาะตัว ประเด็นวันนี้ ติดตามตัวเลขเงินเฟ้อไทย ก.ย. ทางเทคนิคดัชนีรีบาวด์แต่มีแรงขายสลับมาบ้าง ทำให้การฟื้นตัวยังไม่ชัดเจนนัก
ประเด็นสำคัญ
• กลุ่มประเทศ G7 ตกลงจะระบายน้ำมันดิบและดีเซลสำรองฉุกเฉิน โดยยุโรป-IEA รวม 100 ล้านบาร์เรล ในช่วง 4 เดือน อย่างไรก็ดี ที่ประชุม OPEC ยังคงโควตาการผลิตตามเดิม และเกิดเหตุโจมตีเรือบรรทุกน้ำมัน 2 ลำในช่องแคบฮอร์มุซ ทำให้ปัญหาคอขวดด้านอุปทานยังมีอยู่ ตลาดพลังงานจึงผันผวนสูง ระยะสั้นยังมองบวกต่อกลุ่มโรงกลั่น (TOP SPRC BCP)
• กระทรวงมหาดไทยเคาะโครงการโซลาร์ครัวเรือน วงเงินรวม 7.5 หมื่นลบ. ตั้งเป้า 1.5 ล้านครัวเรือน (นำร่อง 1 ล้านหลังคาเรือน) โดยรัฐช่วยอุดหนุน 50,000 บาท/ครัวเรือน และรับซื้อไฟคืนส่วนเกิน 5 kW ที่ 2.20 บาท/หน่วย นาน 20 ปี (Net Billing) เตรียมเปิดลงทะเบียน 1 พ.ย. 2026 มองบวกต่อกลุ่มจำหน่ายอุปกรณ์และติดตั้งโซลาร์ (GUNKUL HMPRO GLOBAL)
• ครม. เห็นชอบมาตรการเร่งรัดเบิกจ่ายงบลงทุนภาครัฐปีงบประมาณ 2027 ไม่ต่ำกว่า 75% จากกรอบงบ 4.31 ล้านลบ. พร้อมอนุมัติกรอบลงทุนรัฐวิสาหกิจ 46 แห่ง วงเงินดำเนินการ 1.4 ล้านลบ. มองบวกต่อการเติม Backlog ให้กลุ่มรับเหมาก่อสร้าง (CK STECON)
• ครม. มีมติเปิดลงทะเบียนเยียวยาอุทกภัยผ่านแอปพลิเคชันทางรัฐครอบคลุม 65 จังหวัดและ กทม. โดยอุดหนุน 5,000–9,000 บาท/ครัวเรือน มีผู้ลงทะเบียนแล้วกว่า 8.5 แสนราย ขณะที่ รมว.คลัง ประเมินผลกระทบน้ำท่วมต่อ GDP จำกัดไม่ถึง 0.1% และคงเป้าปีนี้เติบโต 2.0-2.5% มองการฟื้นฟูหลังน้ำลดเป็นบวกโดยตรงต่อกลุ่มค้าปลีกวัสดุก่อสร้าง (GLOBAL HMPRO DCC)
• นายกฯ หารือผู้บริหาร Airbus ผลักดันลงทุนเชื้อเพลิงอากาศยานยั่งยืน (SAF) และตั้งศูนย์ความเป็นเลิศในไทย พร้อมขยายความร่วมมือด้านอวกาศและการบินไทย เพื่อยกระดับแรงงานทักษะสูง ตอกย้ำเป้าหมายผลักดันไทยสู่การเป็นศูนย์กลางการบินของภูมิภาคอย่างเป็นรูปธรรม ระยะยาวมองเป็นบวกต่อกลุ่มการบินและท่าอากาศยาน (AOT THAI)
กลยุทธ์การลงทุน
ช่วงสั้นมอง SET ยังแกว่งตัวผันผวน เนื่องจากขาดปัจจัยหนุนใหม่ ท่ามกลางบรรยากาศลงทุนที่ถูกกดดันจากปัจจัยรอบด้าน ทั้งท่าที Hawkish ของเฟด ซึ่งหนุนให้ Bond Yield ทรงตัวสูงในรอบหลายปี ทำให้ Fund Flow ยังมีทิศทางไหลออก ผสานกับราคาพลังงานที่ยังยืนสูงจากปัญหาภูมิรัฐศาสตร์ที่ยืดเยื้อ เป็นแรงเสี่ยงต่อแนวโน้มเงินเฟ้อ นอกจากนี้ในประเทศยังมีประเด็น Overhang จากความกังวลสถานการณ์น้ำท่วม แม้เบื้องต้นประเมินว่าผลกระทบต่อเศรษฐกิจจะมีจำกัด แต่ยังต้องเฝ้าระวังความเสี่ยงน้ำท่วมฉับพลันจากฝนตกหนักระลอกใหม่ในช่วงวันที่ 5-7 ต.ค. และ 11-13 ต.ค. นี้ ซึ่งอาจเพิ่ม Downside Risk ต่อเศรษฐกิจและสร้าง Sentiment เชิงลบต่อตลาด กลยุทธ์ลงทุนจึงแนะนำ “Selective Buy”
ล็อกเป้าลงทุนประจำสัปดาห์
มอง SET จะยังผันผวน หลังขาดปัจจัยหนุนใหม่ โดยถูกกดดันจากภายนอก ทั้งท่าที Hawkish ของเฟดที่ดัน Bond Yield สูงจน Fund Flow ไหลออก และราคาพลังงานสูงจากปัญหาภูมิรัฐศาสตร์ที่เพิ่มความเสี่ยงเงินเฟ้อ ส่วนในประเทศมี Overhang จากเฝ้าระวังน้ำท่วมระลอกใหม่ซึ่งอาจเพิ่ม Downside Risk ต่อเศรษฐกิจและกดดันบรรยากาศลงทุน กลยุทธ์ลงทุนจึงแนะนำ “Selective Buy” โดยเน้น “Buy on Dip” ผ่าน 3 ธีมเทรดดิ้งที่มีปัจจัยบวกเฉพาะ ดังนี้
1. Domestic Play ที่อิงการบริโภคในประเทศเป็นหลัก มีกระแสรายได้มั่นคงและมีความต้านทานต่อปัจจัยภายนอกสูง ได้แก่ กลุ่มพาณิชย์ (CPALL CPN CRC) กลุ่มการแพทย์ (BCH PR9) และกลุ่มสื่อสาร (TRUE)
2. Flood Defensive & Recovery Plays ที่ได้ประโยชน์จากสถานการณ์น้ำท่วมตั้งแต่แรงซื้อกักตุนสินค้าจำเป็นยามฉุกเฉิน ได้แก่ กลุ่มพาณิชย์ (CPALL BJC CRC) ต่อเนื่องไปจนถึงอุปสงค์การซ่อมแซมที่อยู่อาศัยหลังน้ำลด ได้แก่ กลุ่มพาณิชย์ (HMPRO GLOBAL) กลุ่มวัสดุก่อสร้าง (DCC) ขณะที่แนะนำให้หลีกเลี่ยงหรือชะลอการลงทุนสำหรับหุ้นกลุ่มประกันภัยที่อาจได้รับแรงกดดันจาก Loss ratio สูงขึ้น
3. Tourism & Mega-Event Play ที่คาดได้อานิสงส์จากการเข้าสู่ช่วงไฮซีซันของการท่องเที่ยวใน 4Q26 ซึ่งมีปัจจัยสนับสนุนตั้งแต่ Golden Week ของจีน (1-7 ต.ค.), อีเวนท์ระดับโลกอย่างการประชุม WorldBank-IMF (12-18 ต.ค.) ได้แก่ กลุ่มท่องเที่ยว (ERW CENTEL AOT) และกลุ่มค้าปลีก (CPALL CPN CRC)
Daily Top Picks
GLOBAL: ปัจจัยสนับสนุนระยะสั้นจากปริมาณน้ำฝนที่ลดลงและความพร้อมรับมือสถานการณ์ในระยะต่อไปหนุนการเริ่มต้นการซ่อมแซมที่อยู่อาศัย คาดกำไร 2H26 จะเติบโต YoY จากอัตรากำไรขั้นต้นที่ขยายตัวและ SG&A ต่อยอดขายที่อยู่ในระดับที่บริหารจัดการได้ และคาดกำไร 2026F จะเติบโต 35% เป้าหมายระยะสั้นที่ 6.80 บาท
KCE: ปัจจัยสนับสนุนระยะสั้นจากโมเมนตัมการปรับขึ้นของหุ้นเทคฯ โลก และค่าเงินบาทที่มีแนวโน้มอ่อนค่าสนับสนุนรายได้ส่งออก ผลประกอบการ 2H26 คาดจะเติบโตต่อเนื่อง สนับสนุนจากการปรับขึ้นราคาขายราว 10-12% และการขยายกำลังการผลิต HDI เพื่อรองรับอุปสงค์ที่อยู่ในระดับสูง เป้าหมายระยะสั้น 77.75 บาท




ข่าวเด่น