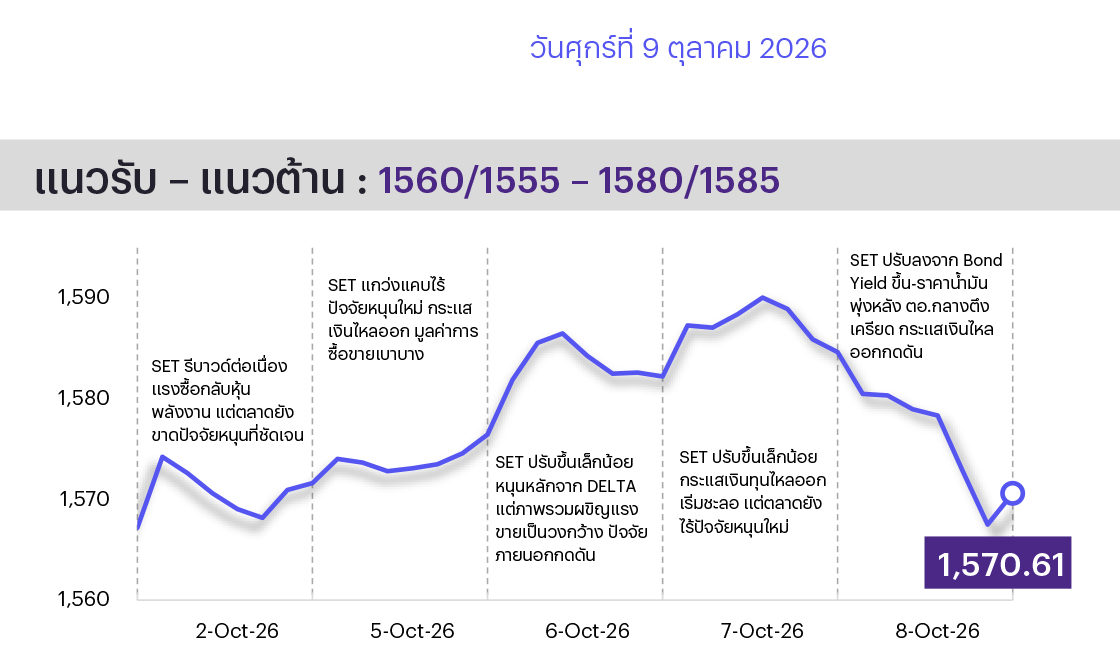
คาด SET แกว่งตัวผันผวนในกรอบ จากความไม่แน่นอนในการเจรจาสันติภาพสหรัฐฯ-อิหร่าน ส่งผลให้ราคาน้ำมันอยู่ในระดับสูง ขณะที่ Bond Yield แม้จะย่อตัวลงมาแต่ยังอยู่ในระดับสูงเช่นกัน คาดตลาดเลือกลงทุนด้วยความระมัดระวัง โดยกลุ่มพลังงานน่าจะได้อานิสงส์เชิงบวก ขณะที่กระแส Fund Flow ยังไม่ไหลเข้าหลังนักลงทุนต่างชาติกลับมาขายสุทธิอีกครั้ง ประกอบกับสัปดาห์หน้าตลาดหุ้นไทยมีวันทำการค่อนข้างน้อยเนื่องจากมีวันหยุดคั่น ทำให้อาจมีแรงขายลดความเสี่ยงข้ามสัปดาห์ ทางเทคนิคดัชนีปรับลงหลังขึ้นไม่ผ่านเส้นค่าเฉลี่ย 75 วัน เป็นสัญญาณลบที่มีโอกาสอ่อนตัวลงต่อ
ประเด็นสำคัญ
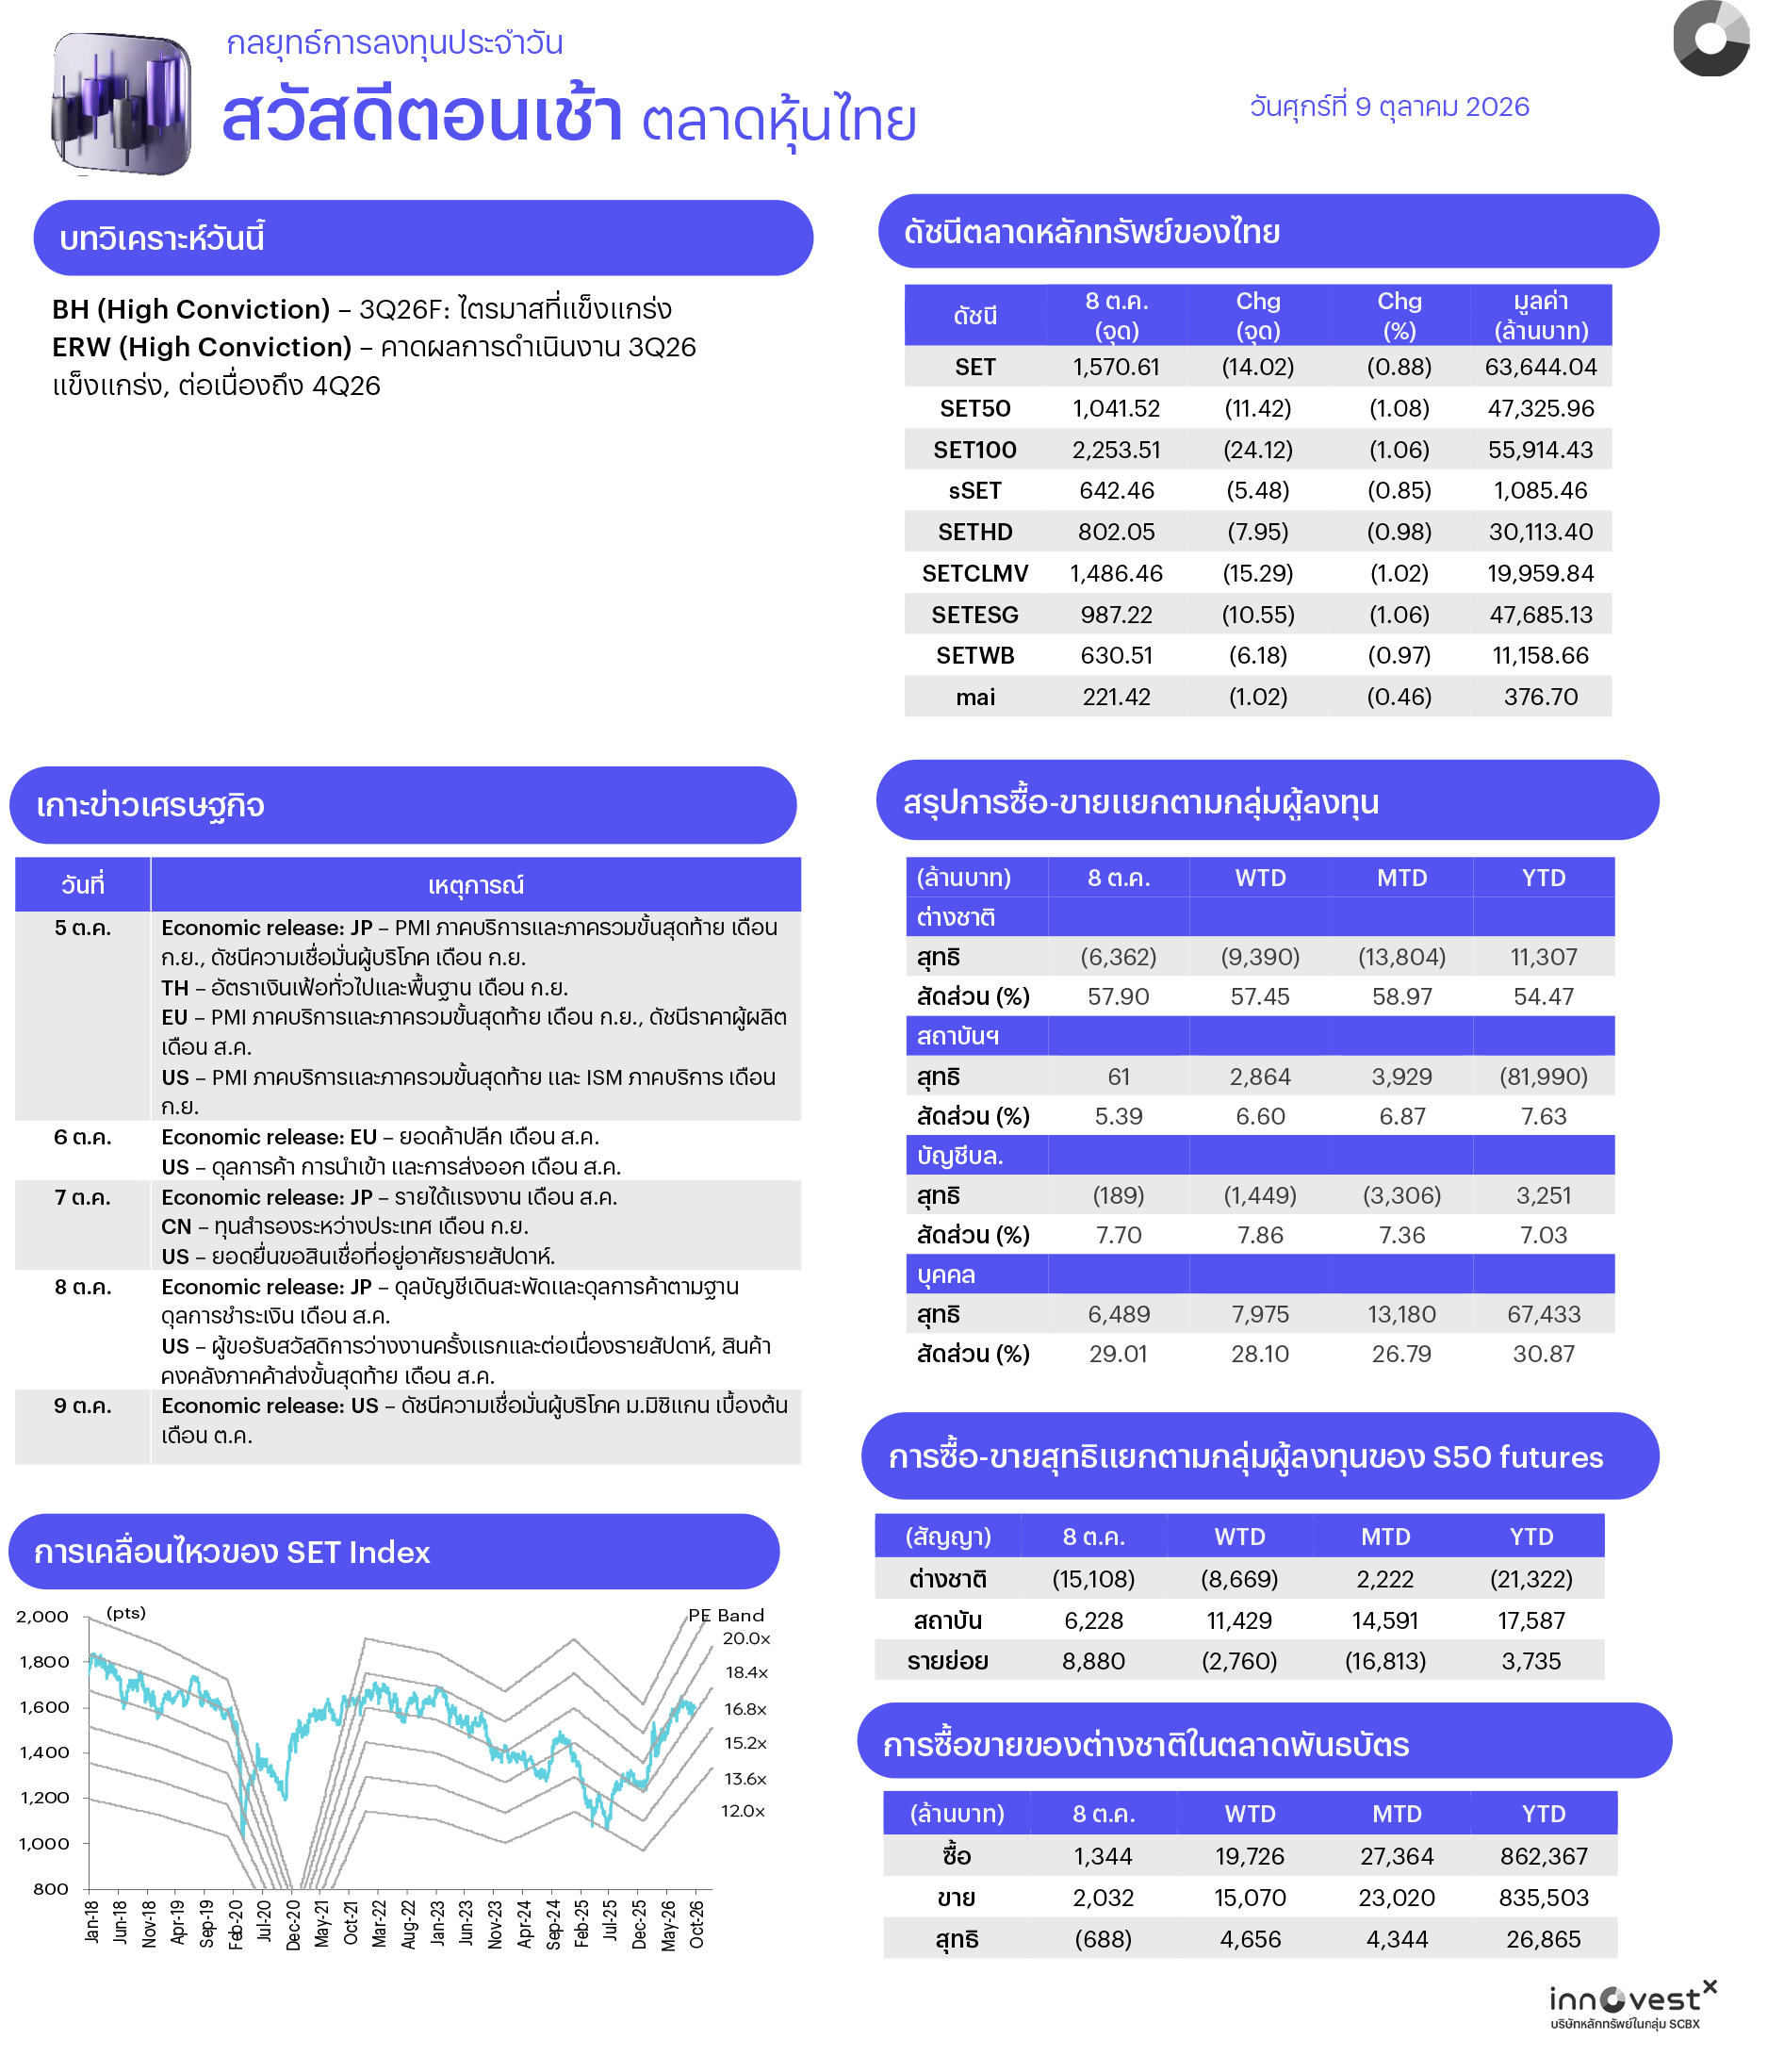
• ปธน. ทรัมป์เผยจะไม่โจมตีอิหร่านในช่วงก่อนการเลือกตั้งมิดเทอมในวันที่ 3 พ.ย. นี้ จากก่อนหน้านี้ได้ประกาศว่าไม่ต้องการทำข้อตกลงกับอิหร่านและจะเดินหน้าใช้ปฏิบัติการทางทหาร ทำให้ราคาน้ำมันดิบย่อลงระหว่างวัน อย่างไรก็ดี ความไม่แน่นอนในการเจรจาสันติภาพสหรัฐฯ-อิหร่าน ยังหนุนให้ราคาน้ำมันดิบ Brent ปิดเหนือ $104/bbl กดดันต่อบรรยากาศลงทุนในตลาดสินทรัพย์เสี่ยงในระยะสั้น แต่มองบวกต่อกลุ่มพลังงาน (PTTEP TOP SPRC)
• WorldBank เผยภาคส่งออกของภูมิภาค APAC เติบโตอย่างมีนัยสำคัญ รับอานิสงส์ความต้องการชิ้นส่วนอิเล็กทรอนิกส์และ AI โดยการส่งออกจากไทยมีสัดส่วน 11% รองจากมาเลเซียและเวียดนามที่ 50% และ 30% ขณะที่จีนที่ 9% มองบวกต่อกลุ่มอิเล็กทรอนิกส์ (HANA DELTA KCE)
• รมว. พาณิชย์เผยความคืบหน้าการเจรจา FTA กับ UAE ว่าเหลือเพียงกระบวนการพิจารณาข้อบทกฎหมาย ก่อนที่จะลงนาม FTA อย่างเป็นทางการในช่วงต้นปี 2027 ประเมินจะเพิ่มมูลค่าการค้าได้ราว 1.0-1.2 หมื่นลบ. มองบวกต่อหุ้นธุรกิจส่งออกอาหาร (TU ITC)
• ดัชนีความเชื่อมั่นผู้บริโภคใน ก.ย. 2026 ที่ 52.1 ลดลงเป็นครั้งแรกในรอบ 4 เดือน กดดันจากวิกฤตอุทกภัยและราคาขายปลีกดีเซลที่ยืนเหนือระดับ 40 บาท/ลิตร โดย ม. หอการค้าประเมินเป็นผลกระทบชั่วคราวและคาดจะฟื้นตัวได้หลังอุทกภัยคลี่คลาย ระยะสั้นมองลบต่อกลุ่มไฟแนนซ์ (MTC SAWAD TIDLOR) แต่บวกต่อกลุ่มค้าปลีกวัสดุก่อสร้าง (HMPRO GLOBAL CRC)
• รัฐบาลกำลังพิจารณาการเก็บค่าธรรมเนียมนักท่องเที่ยวต่างชาติเดินทางเข้าไทยทางอากาศ 450 บาท/ครั้ง คาดจะเริ่มเก็บในปี 2027 และภาษีเดินทางออกนอกประเทศ 1,000 บาท/ครั้ง ซึ่งจะเปิดรับฟังความคิดเห็นถึงวันที่ 29 ต.ค. 2026 ระยะสั้นประเมินผลกระทบยังจำกัดต่อกลุ่มท่องเที่ยว (ERW CENTEL AOT)
กลยุทธ์การลงทุน
ช่วงสั้นมอง SET ยังแกว่งตัวผันผวน เนื่องจากขาดปัจจัยหนุนใหม่ ท่ามกลางบรรยากาศลงทุนที่ถูกกดดันจากปัจจัยรอบด้าน ทั้งท่าที Hawkish ของเฟด ซึ่งหนุนให้ Bond Yield ทรงตัวสูงในรอบหลายปี ทำให้ Fund Flow ยังมีทิศทางไหลออก ผสานกับราคาพลังงานที่ยังยืนสูงจากปัญหาภูมิรัฐศาสตร์ที่ยืดเยื้อ เป็นแรงเสี่ยงต่อแนวโน้มเงินเฟ้อ นอกจากนี้ในประเทศยังมีประเด็น Overhang จากความกังวลสถานการณ์น้ำท่วม แม้เบื้องต้นประเมินว่าผลกระทบต่อเศรษฐกิจจะมีจำกัด แต่ยังต้องเฝ้าระวังความเสี่ยงน้ำท่วมฉับพลันจากฝนตกหนักระลอกใหม่ในช่วงวันที่ 10-13 ต.ค. นี้ ซึ่งอาจเพิ่ม Downside Risk ต่อเศรษฐกิจและสร้าง Sentiment เชิงลบต่อตลาด กลยุทธ์ลงทุนจึงแนะนำ “Selective Buy”
ล็อกเป้าลงทุนประจำสัปดาห์
มอง SET จะยังผันผวน หลังขาดปัจจัยหนุนใหม่ โดยถูกกดดันจากภายนอก ทั้งท่าที Hawkish ของเฟดที่ดัน Bond Yield สูงจน Fund Flow ไหลออก และราคาพลังงานสูงจากปัญหาภูมิรัฐศาสตร์ที่เพิ่มความเสี่ยงเงินเฟ้อ ส่วนในประเทศมี Overhang จากเฝ้าระวังน้ำท่วมระลอกใหม่ซึ่งอาจเพิ่ม Downside Risk ต่อเศรษฐกิจและกดดันบรรยากาศลงทุน กลยุทธ์ลงทุนจึงแนะนำ “Selective Buy” โดยเน้น “Buy on Dip” ผ่าน 3 ธีมเทรดดิ้งที่มีปัจจัยบวกเฉพาะ ดังนี้
1. Domestic Play ที่อิงการบริโภคในประเทศเป็นหลัก มีกระแสรายได้มั่นคงและมีความต้านทานต่อปัจจัยภายนอกสูง ได้แก่ กลุ่มพาณิชย์ (CPN CRC) กลุ่มการแพทย์ (BCH PR9) และกลุ่มสื่อสาร (TRUE)
2. Flood Defensive & Recovery Plays ที่ได้ประโยชน์จากสถานการณ์น้ำท่วมตั้งแต่แรงซื้อกักตุนสินค้าจำเป็นยามฉุกเฉิน ได้แก่ กลุ่มพาณิชย์ (BJC CRC) ต่อเนื่องไปจนถึงอุปสงค์การซ่อมแซมที่อยู่อาศัยหลังน้ำลด ได้แก่ กลุ่มพาณิชย์ (HMPRO GLOBAL) กลุ่มวัสดุก่อสร้าง (DCC) ขณะที่แนะนำให้หลีกเลี่ยงหรือชะลอการลงทุนสำหรับหุ้นกลุ่มประกันภัยที่อาจได้รับแรงกดดันจาก Loss ratio สูงขึ้น
3. Tourism & Mega-Event Play ที่คาดได้อานิสงส์จากการเข้าสู่ช่วงไฮซีซันของการท่องเที่ยวใน 4Q26 ซึ่งมีปัจจัยสนับสนุนตั้งแต่ Golden Week ของจีน (1-7 ต.ค.), อีเวนท์ระดับโลกอย่างการประชุม WorldBank-IMF (12-18 ต.ค.) ได้แก่ กลุ่มท่องเที่ยว (ERW CENTEL AOT) และกลุ่มค้าปลีก (CPN CRC)
Daily Top Picks
ERW: ปัจจัยสนับสนุนจากการเข้าสู่ช่วงไฮซีซัน คาดผลประกอบการมีแนวโน้มเติบโตต่อเนื่อง สนับสนุนจากค่าห้องพักเฉลี่ยที่แข็งแกร่งและอัตราการเข้าพักที่สูง ขณะที่ได้รับผลกระทบจำกัดจากวิกฤตอุทกภัย คาดกำไรปกติ 3Q26F ที่ 110 ลบ. (+42%YoY และ +66%QoQ) และคาดจะทำจุดสูดสุดใน 4Q26F เป้าหมายระยะสั้นที่ 3.66 บาท
PR9: ปัจจัยสนับสนุนจากผลประกอบการที่มีแนวโน้มเติบโตแข็งแกร่ง จากจำนวนผู้ป่วยที่เพิ่มขึ้นหลังเห็นสัญญาณฟื้นตัวของผู้ป่วยต่างชาติที่ทยอยกลับมารับบริการ ขณะที่ผู้ป่วยในประเทศเพิ่มขึ้นตามฤดูกาล การขยายบริการรักษาโรคยากซับซ้อน และการบริหารต้นทุนที่มีประสิทธิภาพ เป้าหมายระยะสั้นที่ 19.30 บาท




ข่าวเด่น