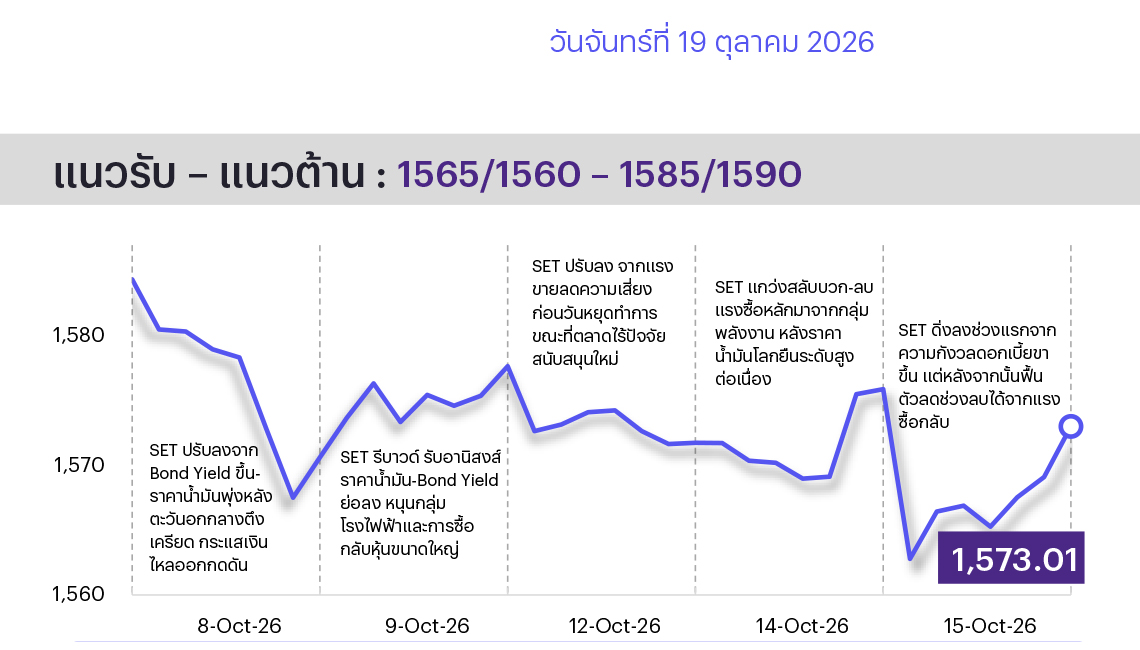
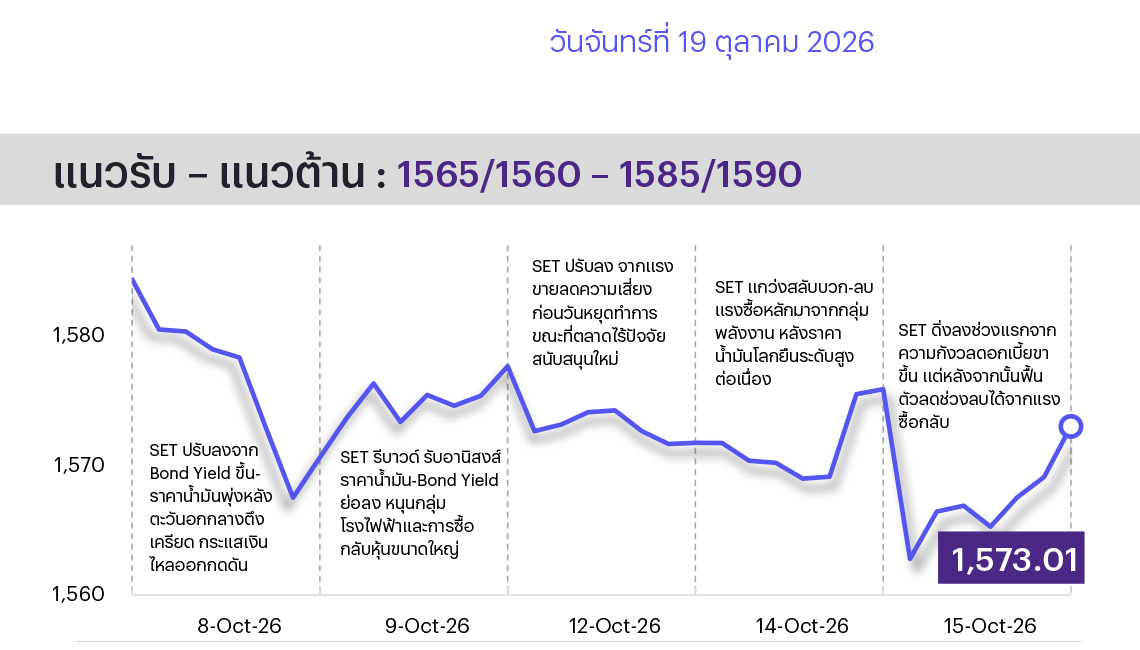
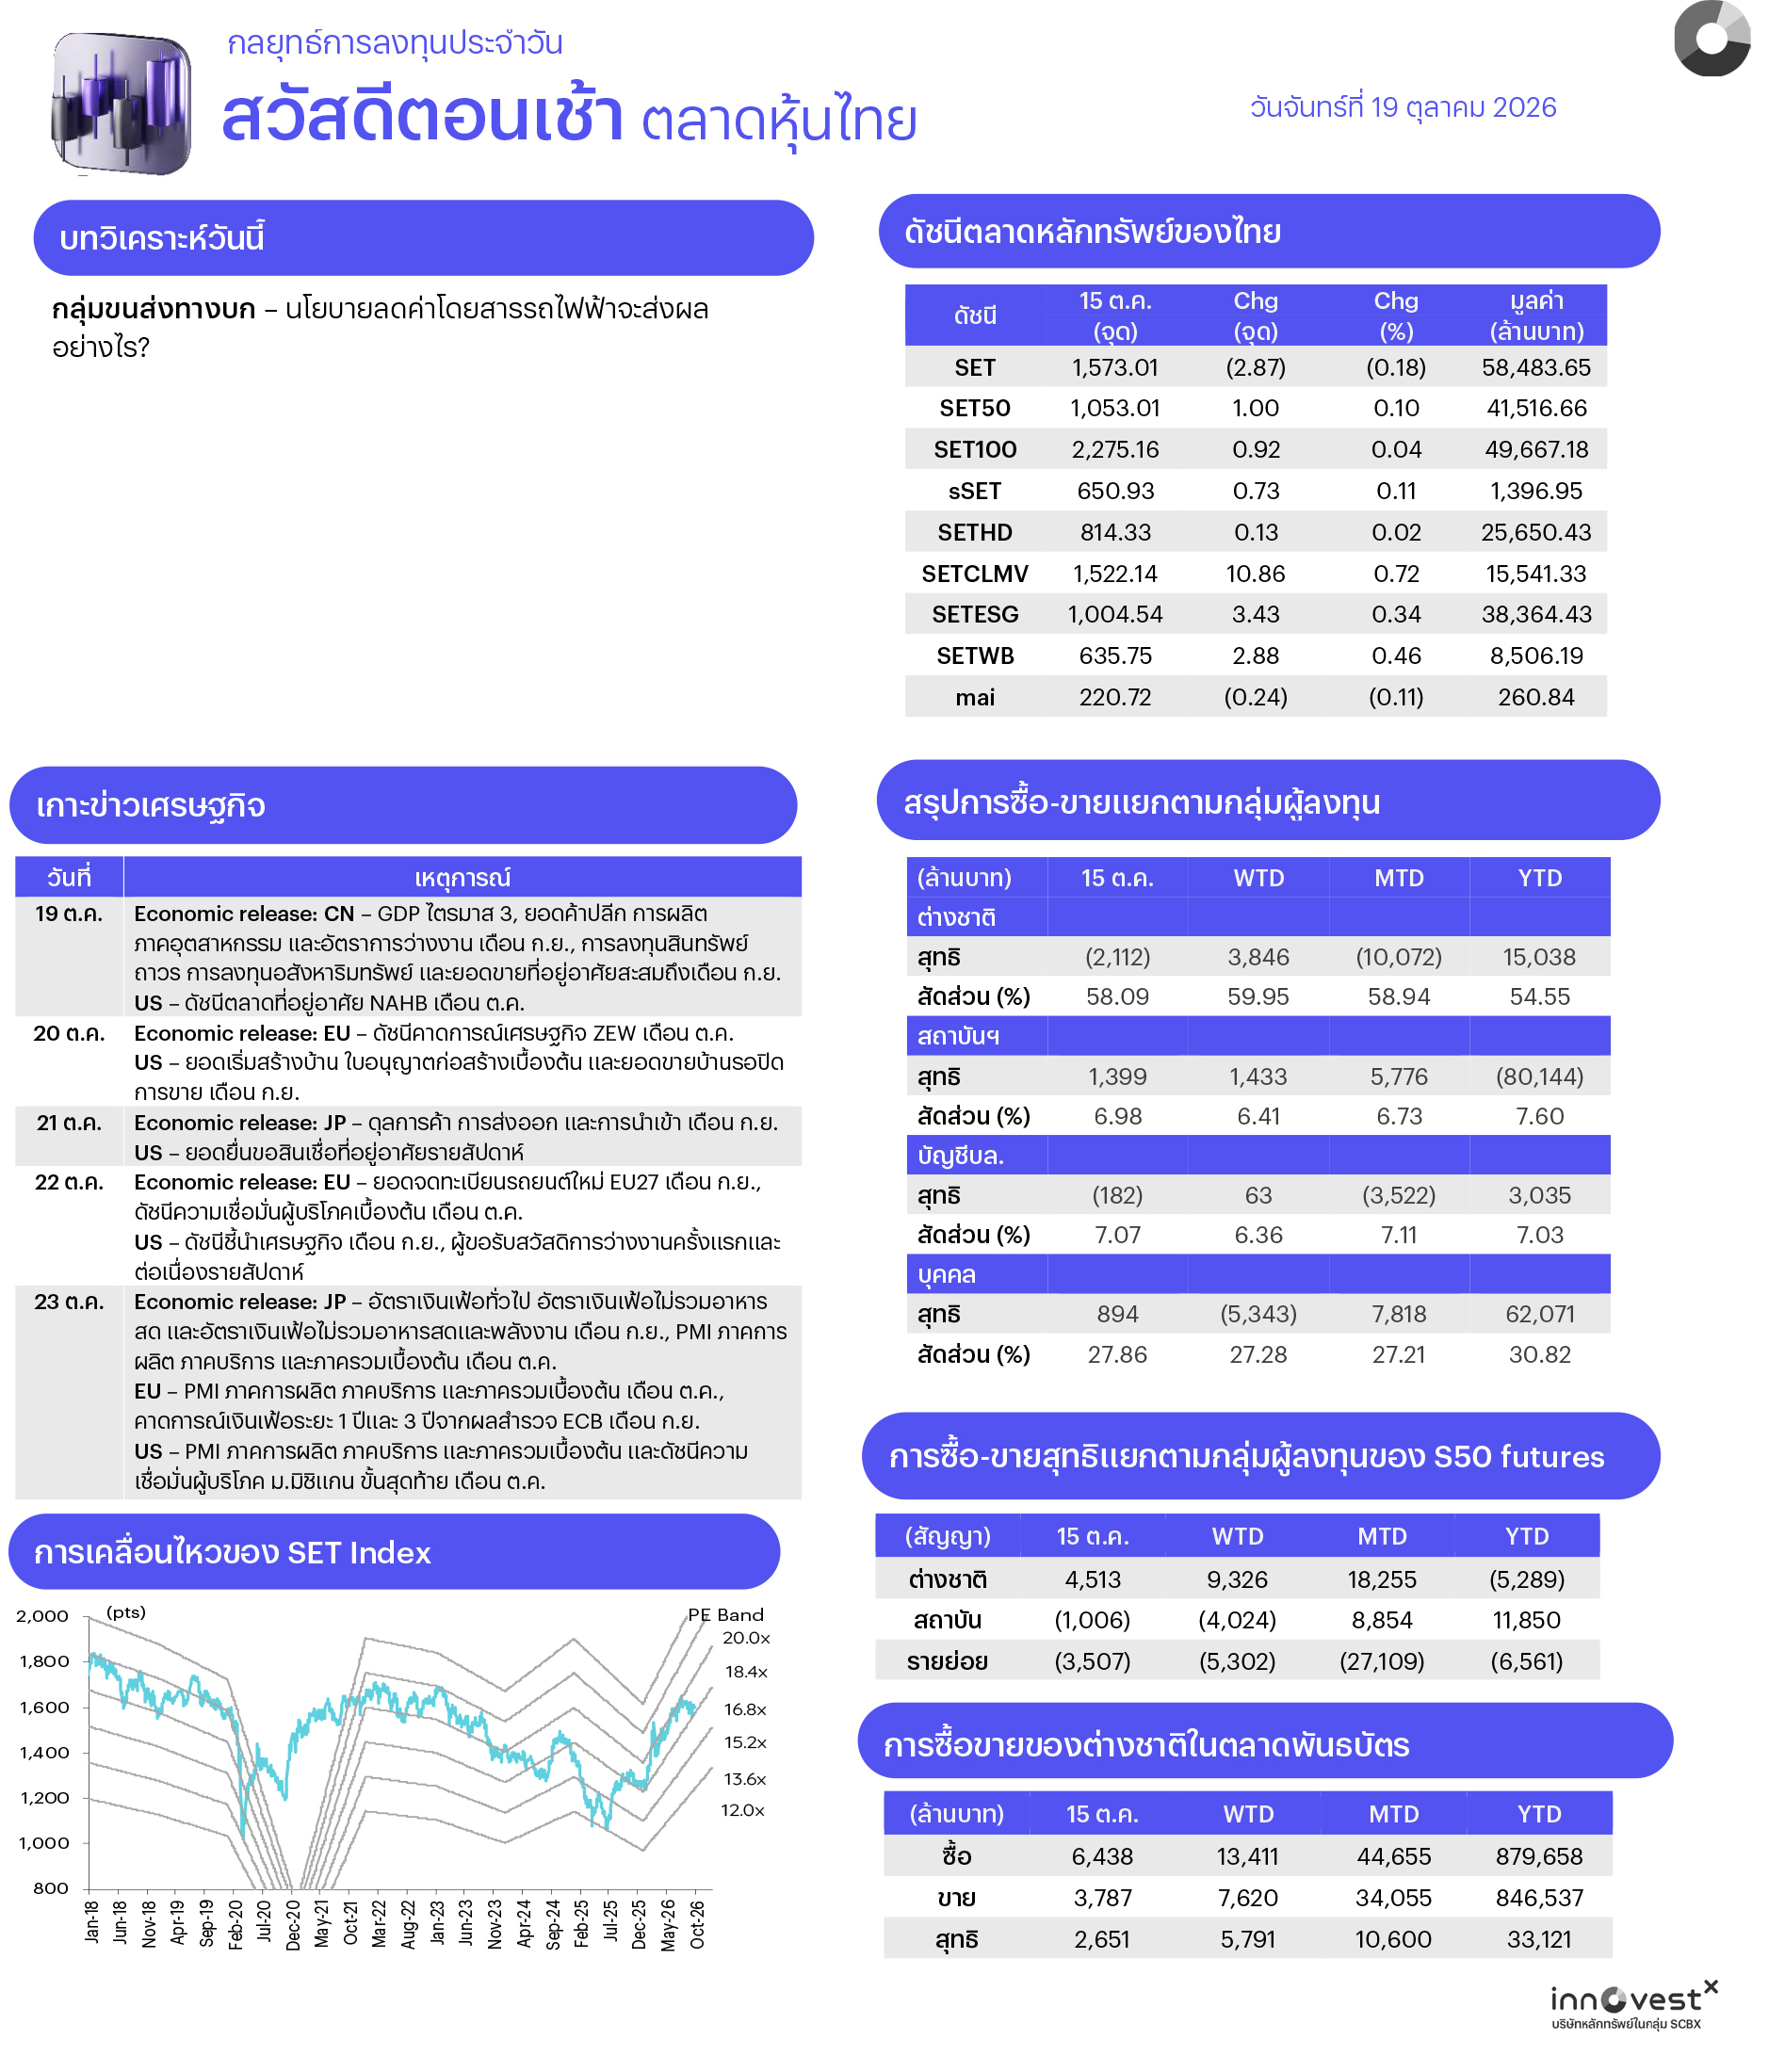
คาด SET แกว่งผันผวน โดยมีแรงกดดันจากหุ้น Tech โลกที่ปรับลงท่ามกลางแรงขายระลอกใหม่ ขณะที่ราคาน้ำมันแม้จะย่อลงเล็กน้อยจากประเด็นสหรัฐฯ เลื่อนการบังคับใช้มาตรการทางภาษีและคว่ำบาตรรัสเซียออกไป แต่ยังคงอยู่ในระดับสูงจากสถานการณ์ตึงเครียดในตะวันออกกลาง ทางด้านนักลงทุนต่างชาติยังคงขายสลับซื้อสุทธิ ทำให้กระแส Fund Flow ยังคงไม่ชัดเจน ทางเทคนิคดัชนีดีดรีบาวด์กลับขึ้นมาได้บ้างโดยไม่ทำจุดต่ำใหม่ แต่ยังมองกรอบบนจำกัด
ประเด็นสำคัญ
• ราคาน้ำมันดิบ Brent พุ่งสู่ระดับ US$110/bbl. หลังอิหร่านยกระดับโจมตีเรือในช่องแคบฮอร์มุซ ขณะที่ฮูตีโจมตีซาอุดีอาระเบีย และยูเครนเตรียมกลับมาโจมตีโรงกลั่นน้ำมันรัสเซีย เพิ่มแรงกดดันต่ออุปทานพลังงานโลก มองบวกต่อกลุ่มพลังงาน (PTTEP) แต่มองลบต่อกลุ่ม Anti-Oil (AAV BA GPSC BGRIM)
• MSCI เตรียมปรับลดสถานะตลาดหุ้นอินโดนีเซียลงสู่ระดับ “Standalone” หลังขาดความคืบหน้าแก้ปัญหาความโปร่งใสด้านโครงสร้างผู้ถือหุ้น โดยจะประกาศผลภายใน 30 มิ.ย. 2027 ประเมินหากถูกลดชั้นจะนำไปสู่การปรับลดน้ำหนักของกองทุน Passive ทั่วโลก โดยเม็ดเงินส่วนใหญ่จะไหลเข้าตลาดหุ้นเอเชียเหนือ ขณะที่ตลาดหุ้นไทยคาดจะได้รับส่วนแบ่งเม็ดเงินไหลเข้าจำกัดเพียงราว 1%
• Kevin Warsh ประธาน Fed ปฏิเสธที่จะส่งสัญญาณล่วงหน้าเรื่องการขึ้นดอกเบี้ยในการประชุม 27–28 ต.ค. แม้ CPI และ PPI ก.ย. จะสูงกว่าคาด ทำให้ตลาดปรับลดโอกาสการขึ้นดอกเบี้ยลงเหลือ 17% (จาก 30%) ช่วยผ่อนคลายแรงตึงตัวในตลาดการเงินระยะสั้น มองบวกต่อกลุ่มไฟแนนซ์ (MTC SAWAD TIDLOR)
• กระทรวงพลังงานเตรียมออกมาตรการ 5 ด้านเพื่อประคองสภาพคล่องกองทุนน้ำมันฯ ที่ติดลบทะลุ 1 แสนลบ. ทั้งการปรับภาษีสรรพสามิต การทบทวนเงินอุดหนุนชีวภาพ และการกำกับดูแลค่าการกลั่น มองบวกต่อกลุ่มพลังงานทดแทนและชีวภาพ (BBGI UBE GGC) แต่การส่งสัญญาณเข้ามากำกับดูแลค่าการกลั่นถือเป็นความเสี่ยงเชิงนโยบายและ Overhang ต่อกลุ่มโรงกลั่น (TOP SPRC BCP)
• กระทรวงการคลังจ่อเสนอ ครม. ในอีก 2 สัปดาห์ เพื่อปรับขึ้นภาษีสรรพสามิตรถยนต์ไฟฟ้าที่นำเข้าทั้งคันโดยไม่มีชิ้นส่วนผลิตในไทย จากเดิม 10% เพิ่มเป็นไม่ต่ำกว่า 30% โดยคาดมีผล 1 ม.ค. 2027 หวังปกป้องค่ายรถเดิมและบีบค่ายรถยนต์ต่างชาติต้องเร่งเข้ามาตั้งโรงงานผลิตในประเทศ ระยะยาวมองบวกต่อกลุ่มนิคม (WHA AMATA) และกลุ่มยานยนต์ (SAT AH STANLY)
กลยุทธ์การลงทุน
ช่วงสั้นมอง SET ยังแกว่งตัวในลักษณะไซด์เวย์ เนื่องจากตลาดยังขาดปัจจัยหนุนใหม่เข้ามาขับเคลื่อนอย่างมีนัยสำคัญ โดยปัจจัยในประเทศให้น้ำหนักกับการทยอยประกาศผลประกอบการ 3Q26 ของกลุ่มธนาคาร ซึ่งจุดที่ตลาดโฟกัสคือ แนวโน้มส่วนต่างดอกเบี้ย (NIM), การตั้งสำรองหนี้สงสัยจะสูญ และการคุม NPL ส่วนปัจจัยต่างประเทศต้องจับตา Bond Yield และตัวเลขเศรษฐกิจสหรัฐฯ เพื่อประเมินทิศทางนโยบายดอกเบี้ยของเฟดในการประชุมเดือน ต.ค. ตลอดจนความตึงเครียดทางภูมิรัฐศาสตร์ในตะวันออกกลาง ซึ่งยังกดดันราคาน้ำมันและจำกัด Upside ของตลาดสินทรัพย์เสี่ยง กลยุทธ์ลงทุนจึงแนะนำ Selective Buy
ล็อกเป้าลงทุนประจำสัปดาห์
มอง SET แกว่งตัวไซด์เวย์ หลังขาดปัจจัยหนุนใหม่ โดยในประเทศติดตามประกาศงบ 3Q26 กลุ่มธนาคาร ส่วนต่างประเทศจับตา US Bond Yield และตัวเลขเศรษฐกิจสหรัฐฯ เพื่อประเมินทิศทางดอกเบี้ยในการประชุม FED ในเดือน ต.ค. รวมถึงความตึงเครียดตะวันออกกลางที่ยังกดดันราคาน้ำมันและจำกัด Upside ของตลาดสินทรัพย์เสี่ยง กลยุทธ์ลงทุนจึงแนะนำ Selective Buy โดยเน้น “Buy on Dip” ผ่าน 4 ธีมเทรดดิ้งที่มีปัจจัยบวกเฉพาะตัว ดังนี้
1. Earnings Momentum Play ที่คาดจะประกาศผลประกอบการ 3Q26 เติบโตแข็งแกร่งในช่วง 2 สัปดาห์ข้างหน้า อีกทั้งเราแนะนำ Outperform แบ่งเป็น กลุ่มกำไรเติบโต YoY ได้แก่ KKP DELTA PTTEP GLOBAL SCGP และกลุ่มกำไรเติบโต QoQ ได้แก่ KTB BBL
2. FDI & New Economy Play ที่คาดได้อานิสงส์เชิงโครงสร้างจากการเป็นเจ้าภาพจัดประชุม IMF-World Bank ซึ่งทำให้ได้แสดงศักยภาพของไทยเพื่อดึงดูด FDI ตลอดจนการขับเคลื่อนนโยบาย New Economy ได้แก่ กลุ่ม Digital Banking (KBANK KTB BBL) กลุ่มนิคม (WHA AMATA) กลุ่มอิเล็กทรอนิกส์ (DELTA HANA KCE) กลุ่มพลังงานสะอาด (GULF GPSC GUNKUL) กลุ่มเทคโนโลยีและ Cybersecurity (TRUE SECURE)
3. Defensive Domestic Play ที่อิงการบริโภคในประเทศ ซึ่งมีกระแสรายได้มั่นคงและทนทานต่อความผันผวนจากปัจจัยภายนอก ได้แก่ กลุ่มค้าปลีก (CPN CRC) รวมถึงค้าปลีกวัสดุก่อสร้างหลังอุทกภัยคลี่คลาย (HMPRO GLOBAL) กลุ่มการแพทย์ (BCH PR9) และกลุ่มสื่อสาร (TRUE)
4. High-Season Tourism & Flood Relief Play ที่ได้อานิสงส์จากคลายกังวลสถานการณ์น้ำท่วมในประเทศที่ผ่านจุดพีกไปแล้วและเข้าสู่ช่วงไฮซีซันของท่องเที่ยวไทยใน 4Q26 ได้แก่ กลุ่มท่องเที่ยว (ERW CENTEL AOT) และกลุ่มค้าปลีก (CPN CRC)
Daily Top Picks
BCH: ปัจจัยสนับสนุนระยะสั้นจากความคาดหวังเชิงบวกต่อการปรับเพิ่มอัตราการเบิกจ่ายประกันสังคม โดยคาดจะได้ข้อสรุปภายในเดือนนี้ หากมีการปรับขึ้น ประเมินจะเป็น Upside ต่อประมาณการกำไรปี 2027 ขณะที่ธุรกิจมีความเสี่ยงจำกัดต่อปัจจัยภายนอกและปัญหาภูมิรัฐศาสตร์ที่ยืดเยื้อ เป้าหมายระยะสั้นที่ 11.50 บาท
GULF: ปัจจัยสนับสนุนระยะสั้นจากอัตราผลตอบแทนพันธบัตรรัฐบาลที่ปรับลง บริษัทมีแผนขยายธุรกิจอย่างต่อเนื่องผ่านการขยายกำลังการผลิต และโอกาสในระยะต่อไปตามการขยายตัวของ Data Center, PDP2026 และมาตรการ Direct PPA คาดกำไรปกติปี 2026F ที่ 3.8 หมื่นลบ. เติบโต 33%YoY เป้าหมายระยะสั้นที่ 63.00 บาท



ข่าวเด่น