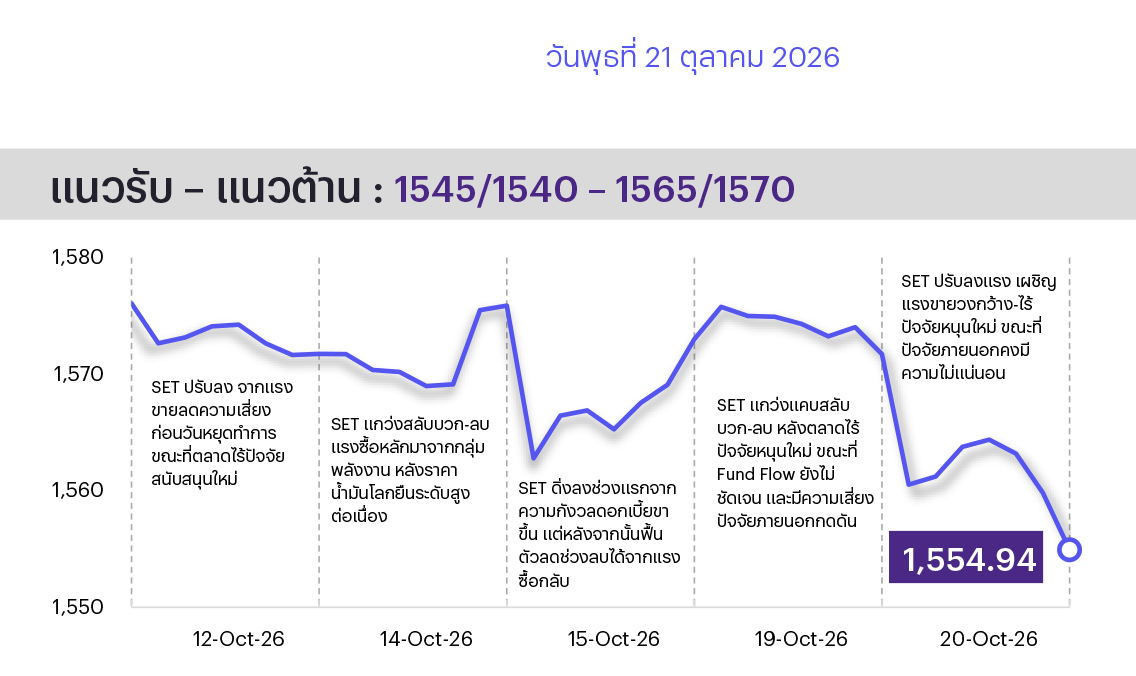
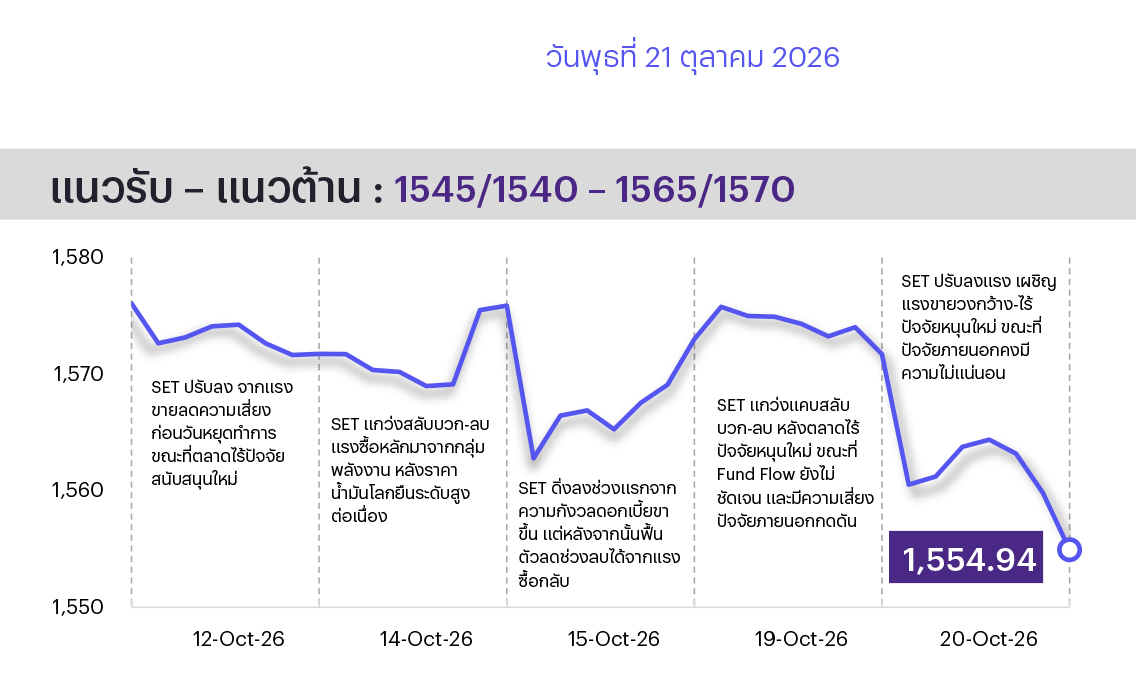
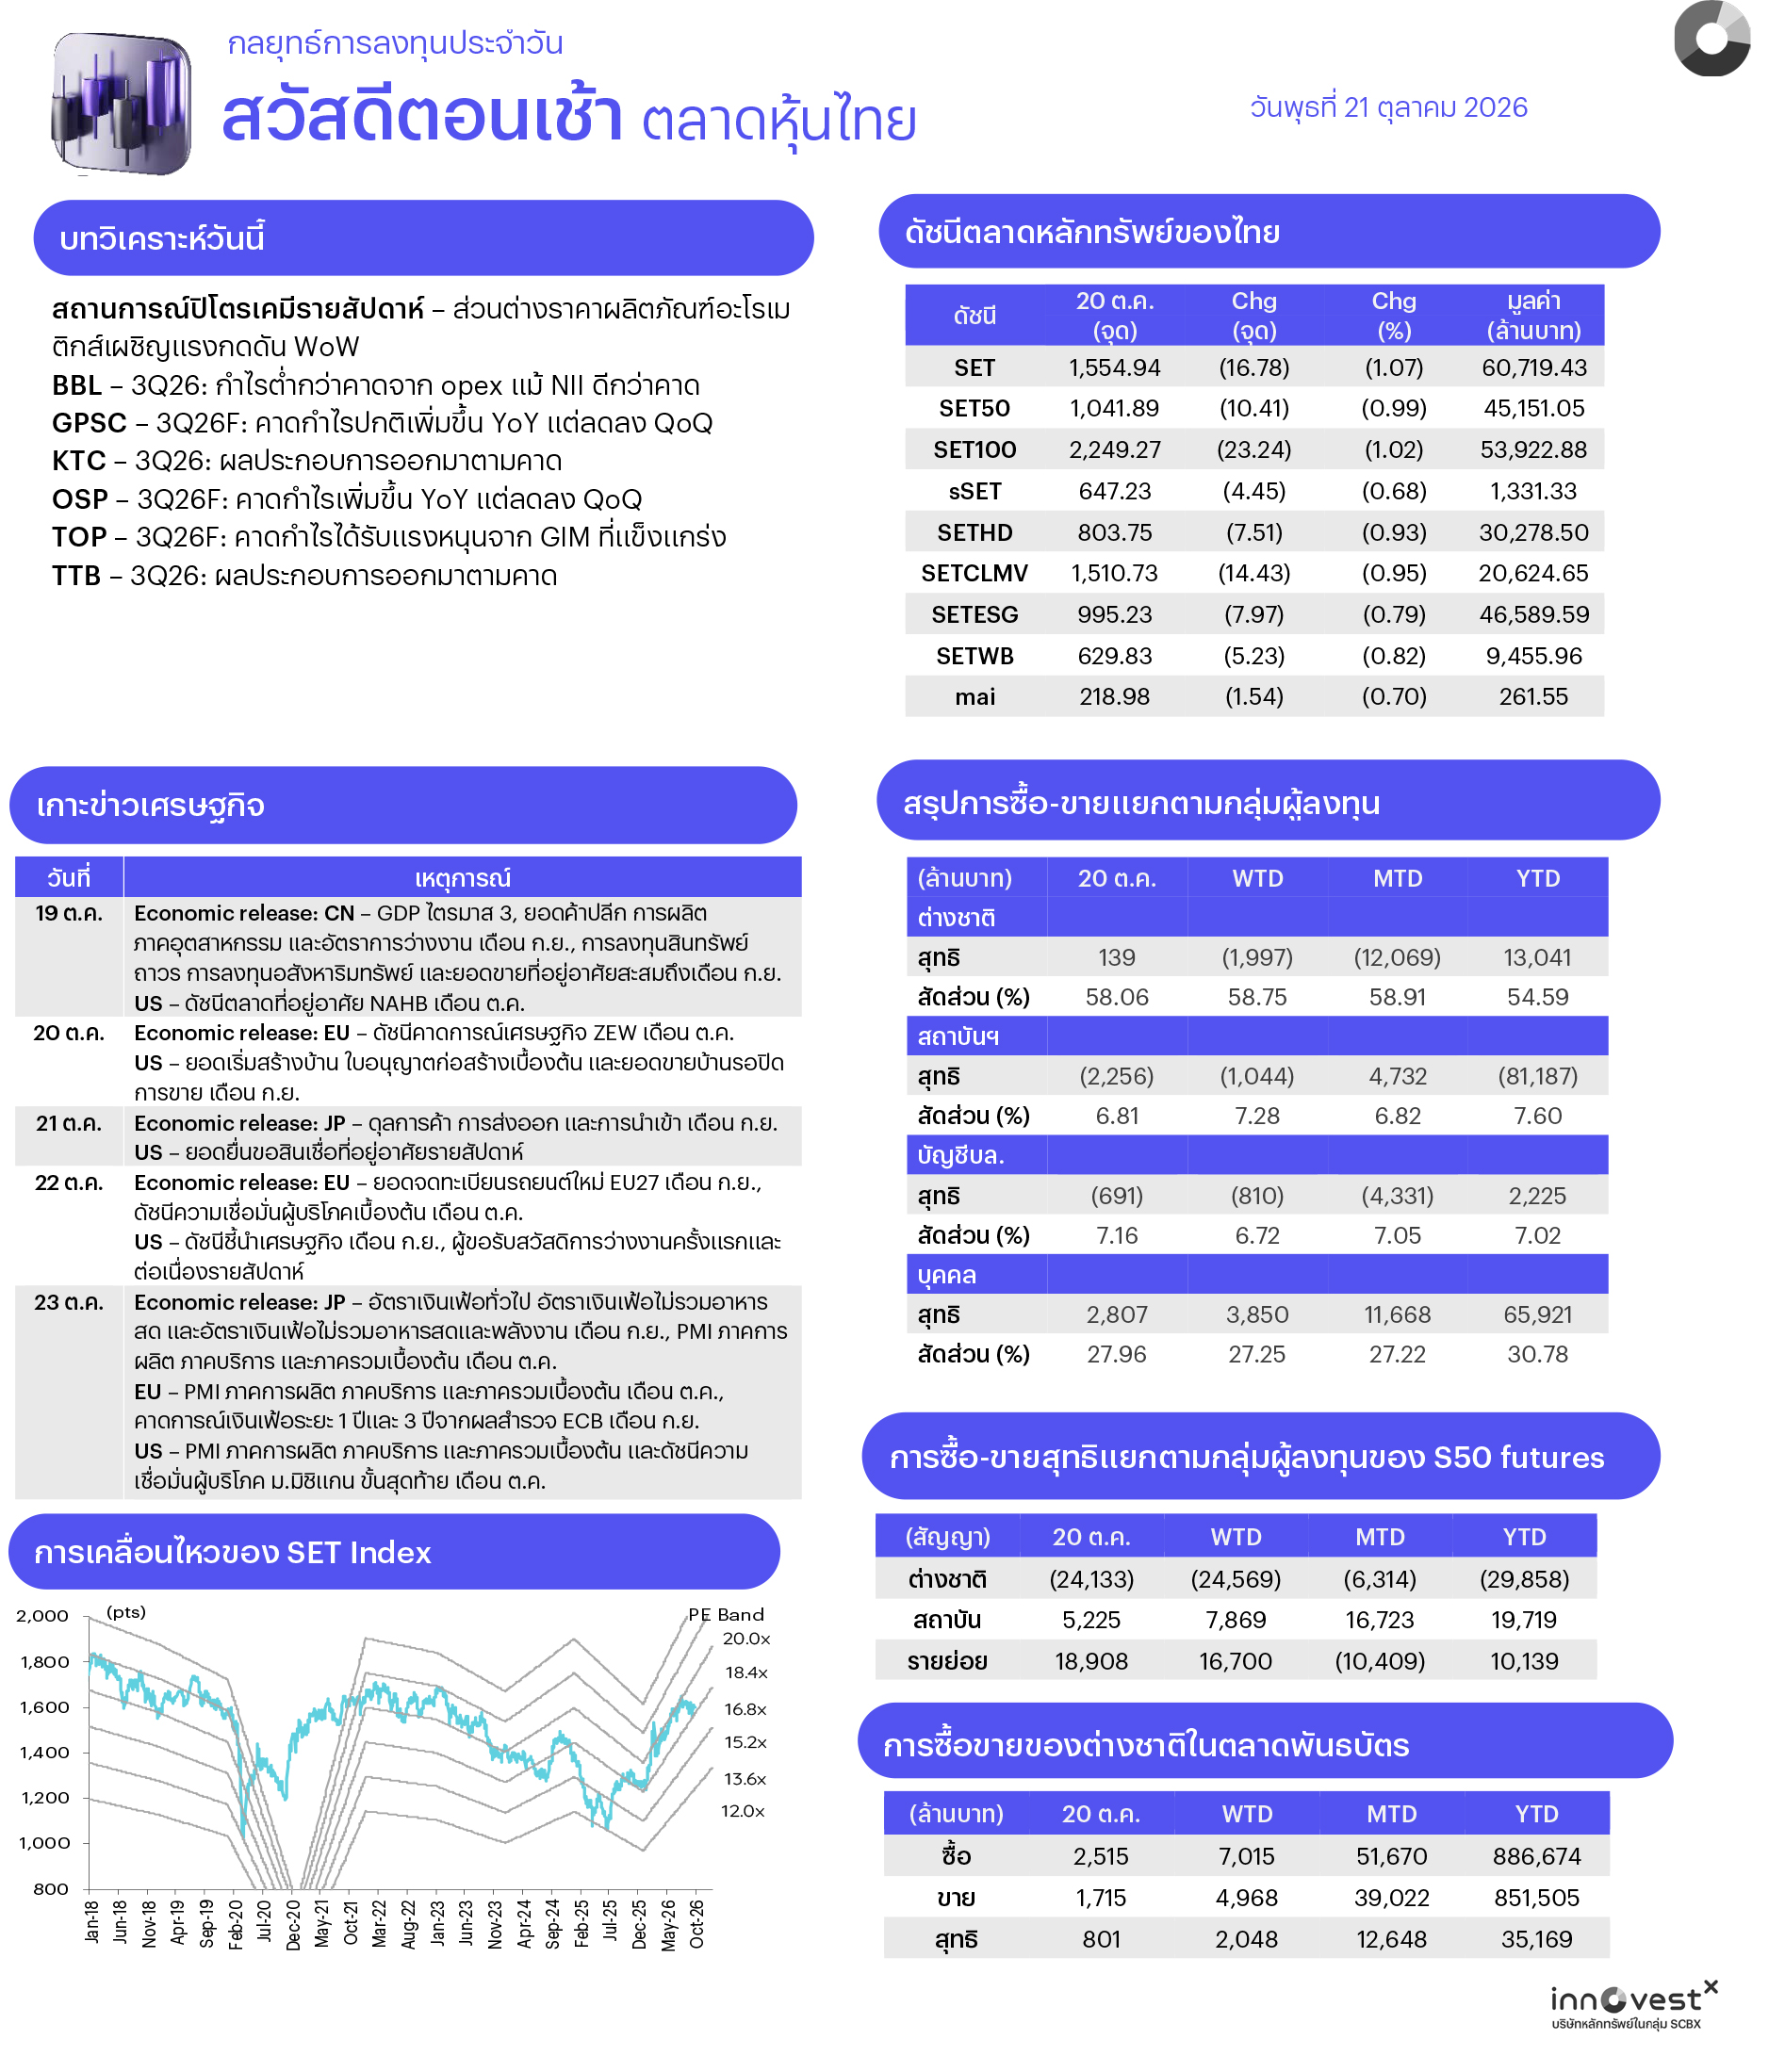
คาด SET ฟื้นตัวรีบาวด์ตามภูมิภาค ขณะที่ราคาน้ำมันผันผวนแรง แม้อิหร่านส่งสัญญาณเจรจายุติความขัดแย้ง แต่สถานการณ์ในตะวันออกกลางตึงเครียดมากขึ้นจากกลุ่มฮูตียกระดับการโจมตีซาอุดีอาระเบีย รวมทั้งข่าวการโจมตีเรือในอ่าวเปอร์เซีย อีกทั้ง Bond Yield สหรัฐฯ พลิกกลับมาปรับขึ้น ทำให้การฟื้นตัวของดัชนียังมีกรอบจำกัด ส่วนวันนี้จะมีการรายงานงบกลุ่มธนาคารหลายแห่งอีกวัน ทำให้ต้องระมัดระวังความผันผวนด้วยเช่นกัน ทางเทคนิคดัชนีร่วงลงทดสอบจุดต่ำที่เป็นฐานเดิม หากไม่หลุดอาจเห็นการรีบาวด์ระยะสั้น
ประเด็นสำคัญ
• ราคาก๊าซธรรมชาติ TTF ยุโรป และ LNG เอเชียเหนือแตะระดับสูงสุดในรอบเกือบ 4 ปี จากความกังวลเส้นทางขนส่งตะวันออกกลางชะงัก ท่ามกลางสต็อกก๊าซยุโรปที่แตะระดับต่ำสุดในรอบ 5 ปีรับฤดูหนาว มองลบต่อกลุ่มโรงไฟฟ้า SPP (GPSC BGRIM) จากต้นทุนก๊าซที่สูงขึ้นกดดันมาร์จิ้น แต่บวกต่อ BCP จากการรับรู้กำไรของแหล่งก๊าซ OKEA ในนอร์เวย์
• กบน. มีมติปรับขึ้นราคาขายปลีกน้ำมันเบนซินและดีเซลขึ้น 0.60 บาท/ลิตร เพื่อประคองสภาพคล่องฐานะกองทุนน้ำมันฯ หลังราคาน้ำมันโลกปรับตัวขึ้น ทำให้ราคาขายปลีกดีเซลปรับขึ้นสู่ระดับ 43.54 บาท/ลิตร หนุนให้เงินเฟ้อและค่าครองชีพปรับตัวขึ้น รวมทั้งลดทอนความสามารถในการชำระหนี้ของครัวเรือน มองลบต่อกลุ่มไฟแนนซ์ (MTC SAWAD TIDLOR)
• ครม. อนุมัติมาตรการลดหย่อนภาษีสำหรับผู้ประสบอุทกภัย โดยสามารถนำค่าซ่อมแซมบ้านหักลดหย่อนได้สูงสุด 1 แสนบาท และค่าซ่อมรถยนต์สูงสุด 3 หมื่นบาท และมาตรการสินเชื่อดอกเบี้ยต่ำเพื่อช่วยเหลือการฟื้นฟูในด้านต่างๆ มองบวกต่อกลุ่มค้าปลีกวัสดุก่อสร้าง (HMPRO GLOBAL)
• คณะอนุกรรมการฯ ประกันสังคม เสนอปรับขึ้นค่าเหมาจ่ายรายหัว 3.7% เป็น 1,875 บาท/ราย (ต่ำกว่าตลาดคาดที่ 10%) คงอัตราเบิกจ่ายโรคเรื้อรัง เตรียมชงบอร์ดแพทย์พิจารณาใช้จริงปี 2027 ระยะสั้นมองเป็น Sentiment ลบต่อกลุ่มการแพทย์ที่รับผู้ป่วยประกันสังคม (BCH CHG)
• มูลค่าส่งออกเกาหลีใต้ช่วง 20 วันแรกของ ต.ค. 2026 เติบโต 105.4%YoY สะท้อนอุปสงค์ชิปที่คงแข็งแกร่ง ท่ามกลางภาวะเทขายหุ้นเทคฯ โลก (Tech Sell-off) ที่เกิดขึ้นอย่างต่อเนื่อง ระยะสั้นมองเป็น Sentiment บวกต่อกลุ่มอิเล็กทรอนิกส์ (HANA DELTA KCE)
กลยุทธ์การลงทุน
ช่วงสั้นมอง SET ยังแกว่งตัวในลักษณะไซด์เวย์ เนื่องจากตลาดยังขาดปัจจัยหนุนใหม่เข้ามาขับเคลื่อนอย่างมีนัยสำคัญ โดยปัจจัยในประเทศให้น้ำหนักกับการทยอยประกาศผลประกอบการ 3Q26 ของกลุ่มธนาคาร ซึ่งจุดที่ตลาดโฟกัสคือ แนวโน้มส่วนต่างดอกเบี้ย (NIM), การตั้งสำรองหนี้สงสัยจะสูญ และการคุม NPL ส่วนปัจจัยต่างประเทศต้องจับตา Bond Yield และตัวเลขเศรษฐกิจสหรัฐฯ เพื่อประเมินทิศทางนโยบายดอกเบี้ยของเฟดในการประชุมเดือน ต.ค. ตลอดจนความตึงเครียดทางภูมิรัฐศาสตร์ในตะวันออกกลาง ซึ่งยังกดดันราคาน้ำมันและจำกัด Upside ของตลาดสินทรัพย์เสี่ยง กลยุทธ์ลงทุนจึงแนะนำ Selective Buy
ล็อกเป้าลงทุนประจำสัปดาห์
มอง SET แกว่งตัวไซด์เวย์ หลังขาดปัจจัยหนุนใหม่ โดยในประเทศติดตามประกาศงบ 3Q26 กลุ่มธนาคาร ส่วนต่างประเทศจับตา US Bond Yield และตัวเลขเศรษฐกิจสหรัฐฯ เพื่อประเมินทิศทางดอกเบี้ยในการประชุม FED ในเดือน ต.ค. รวมถึงความตึงเครียดตะวันออกกลางที่ยังกดดันราคาน้ำมันและจำกัด Upside ของตลาดสินทรัพย์เสี่ยง กลยุทธ์ลงทุนจึงแนะนำ Selective Buy โดยเน้น “Buy on Dip” ผ่าน 4 ธีมเทรดดิ้งที่มีปัจจัยบวกเฉพาะตัว ดังนี้
1. Earnings Momentum Play ที่คาดจะประกาศผลประกอบการ 3Q26 เติบโตแข็งแกร่งในช่วง 2 สัปดาห์ข้างหน้า อีกทั้งเราแนะนำ Outperform แบ่งเป็น กลุ่มกำไรเติบโต YoY ได้แก่ KKP DELTA PTTEP GLOBAL SCGP และกลุ่มกำไรเติบโต QoQ ได้แก่ KTB
2. FDI & New Economy Play ที่คาดได้อานิสงส์เชิงโครงสร้างจากการเป็นเจ้าภาพจัดประชุม IMF-World Bank ซึ่งทำให้ได้แสดงศักยภาพของไทยเพื่อดึงดูด FDI ตลอดจนการขับเคลื่อนนโยบาย New Economy ได้แก่ กลุ่ม Digital Banking (KBANK KTB BBL) กลุ่มนิคม (WHA AMATA) กลุ่มอิเล็กทรอนิกส์ (DELTA HANA KCE) กลุ่มพลังงานสะอาด (GULF GPSC GUNKUL) กลุ่มเทคโนโลยีและ Cybersecurity (TRUE SECURE)
3. Defensive Domestic Play ที่อิงการบริโภคในประเทศ ซึ่งมีกระแสรายได้มั่นคงและทนทานต่อความผันผวนจากปัจจัยภายนอก ได้แก่ กลุ่มค้าปลีก (CPN CRC) รวมถึงค้าปลีกวัสดุก่อสร้างหลังอุทกภัยคลี่คลาย (HMPRO GLOBAL) กลุ่มการแพทย์ (BCH PR9) และกลุ่มสื่อสาร (TRUE)
4. High-Season Tourism & Flood Relief Play ที่ได้อานิสงส์จากคลายกังวลสถานการณ์น้ำท่วมในประเทศที่ผ่านจุดพีกไปแล้วและเข้าสู่ช่วงไฮซีซันของท่องเที่ยวไทยใน 4Q26 ได้แก่ กลุ่มท่องเที่ยว (ERW CENTEL AOT) และกลุ่มค้าปลีก (CPN CRC)
Daily Top Picks
GULF: ปัจจัยสนับสนุนระยะสั้นจากอัตราผลตอบแทนพันธบัตรรัฐบาลที่ปรับลง บริษัทมีแผนขยายธุรกิจอย่างต่อเนื่องผ่านการขยายกำลังการผลิต และโอกาสในระยะต่อไปตามการขยายตัวของ Data Center, PDP2026 และมาตรการ Direct PPA คาดกำไรปกติปี 2026F ที่ 3.8 หมื่นลบ. เติบโต 33%YoY เป้าหมายระยะสั้นที่ 62.50 บาท
HANA: ปัจจัยสนับสนุนจากมูลค่าส่งออกเกาหลีใต้ช่วง 20 วันแรกใน ต.ค. ที่เติบโตต่อเนื่องที่ 105% สะท้อนอุปสงค์ในห่วงโซ่อุปทาน AI ที่แข็งแกร่ง คาดผลประกอบการ 3Q26F จะฟื้นตัวโดดเด่น จากการเริ่มผลิตสินค้าที่เกี่ยวข้องกับ AI ที่มีมาร์จิ้นสูง และคาดกำไรสุทธิจะเติบโตต่อเนื่องในอีก 2-3 ปีข้างหน้า เป้าหมายระยะสั้นที่ 50.25 บาท



ข่าวเด่น