ในช่วงที่ค่าครองชีพปรับตัวสูงขึ้น หลายคนอาจรู้สึกว่า "เงินเดือนไม่พอใช้" หรือมีรายจ่ายมากกว่ารายรับ ส่งผลให้สภาพคล่องทางการเงินตึงตัว และหนึ่งในภาระที่มักได้รับผลกระทบคือยอดใช้จ่ายผ่านบัตรเครดิต หากไม่ได้รับการบริหารจัดการอย่างเหมาะสม อาจนำไปสู่ปัญหาหนี้สะสมในอนาคต วันนี้ fintips by ttb #เรื่องเงินที่รู้จริงแบบเพื่อนที่รู้ใจ ชวนทำความเข้าใจ 4 แนวทางสำคัญในการบริหารหนี้บัตรเครดิตและวางแผนการเงิน เมื่อเริ่มมีปัญหาสภาพคล่อง เพื่อช่วยให้สามารถควบคุมภาระทางการเงินและกลับมาบริหารการเงินได้อย่างมีประสิทธิภาพมากขึ้น
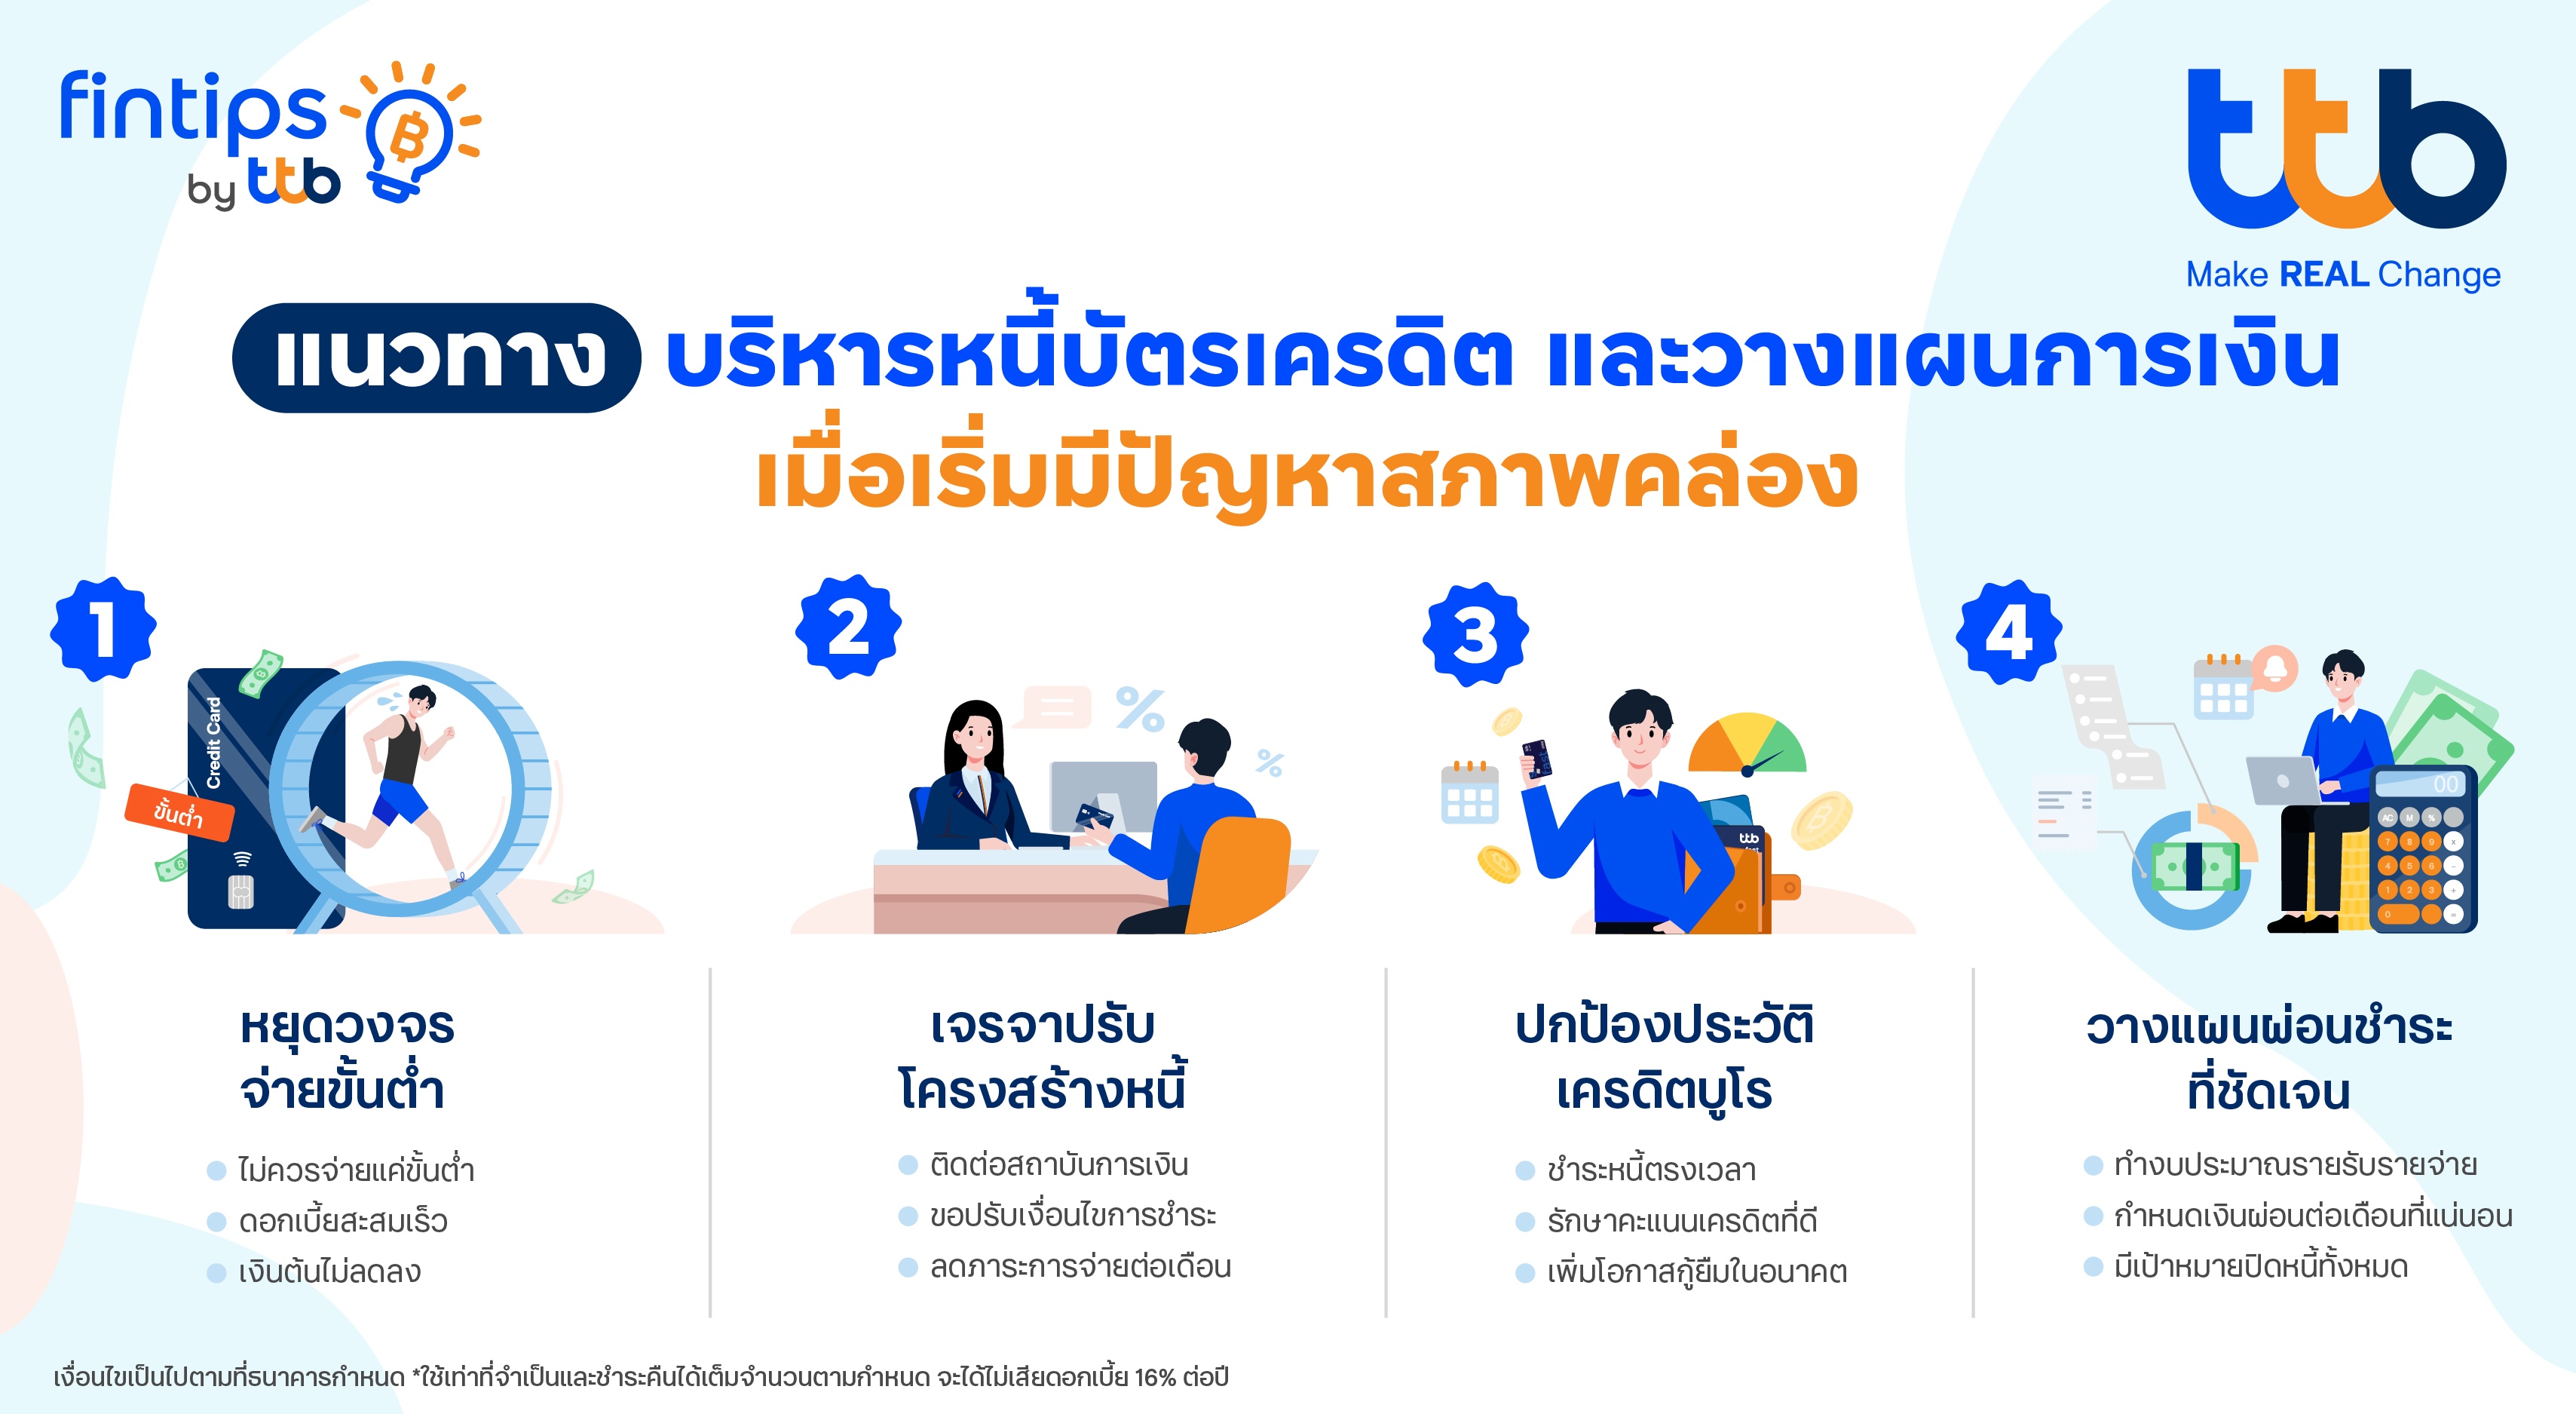
1. หยุดวงจรจ่ายขั้นต่ำ ลดโอกาสหนี้สะสม
การชำระคืนเพียงยอดขั้นต่ำอาจช่วยบรรเทาภาระในระยะสั้น แต่หากทำต่อเนื่องเป็นเวลานาน อาจทำให้ภาระดอกเบี้ยสะสมเพิ่มขึ้น ขณะที่ยอดเงินต้นลดลงได้ช้า ส่งผลให้ระยะเวลาการเป็นหนี้ยาวนานกว่าที่ควร ดังนั้น ผู้ถือบัตรควรวางแผนชำระคืนมากกว่ายอดขั้นต่ำเท่าที่สามารถทำได้ เพื่อช่วยลดภาระดอกเบี้ยและเร่งการปลดหนี้ได้อย่างมีประสิทธิภาพมากขึ้น
2. เจรจาปรับโครงสร้างหนี้ เมื่อเริ่มมีปัญหาสภาพคล่อง
หากเริ่มมีปัญหาเรื่องสภาพคล่องทางการเงิน หรือรู้สึกว่าผ่อนชำระหนี้ได้ไม่เต็มจำนวนเหมือนเดิมการติดต่อสถาบันการเงินเพื่อขอปรับโครงสร้างหนี้อาจเป็นอีกหนึ่งทางเลือกที่ช่วยให้สามารถบริหารภาระหนี้ได้เหมาะสมยิ่งขึ้น โดยอาจมีการปรับเงื่อนไขการชำระหนี้ให้สอดคล้องกับความสามารถในการชำระในช่วงเวลานั้น ช่วยลดภาระค่างวดรายเดือนและเพิ่มโอกาสในการรักษาวินัยการชำระหนี้อย่างต่อเนื่อง
3. ปกป้องประวัติเครดิตบูโร เพื่อโอกาสทางการเงินในอนาคต
ประวัติการชำระหนี้ถือเป็นข้อมูลสำคัญที่สะท้อนความน่าเชื่อถือทางการเงิน การชำระหนี้ตรงตามกำหนดจะช่วยรักษาประวัติเครดิตที่ดี ซึ่งมีส่วนสำคัญต่อการพิจารณาสินเชื่อหรือผลิตภัณฑ์ทางการเงินต่าง ๆ ในอนาคต การดูแลเครดิตบูโรจึงไม่ใช่เพียงการแก้ปัญหาเฉพาะหน้า แต่เป็นการรักษาโอกาสทางการเงินในระยะยาวด้วยเช่นกันวางแผนผ่อนชำระให้ชัดเจน เพื่อเป้าหมายปิดหนี้ได้จริง
4. วางแผนผ่อนชำระให้ชัดเจน เพื่อเป้าหมายปิดหนี้ได้จริง
นอกจากการจัดการหนี้ในปัจจุบันแล้ว การวางแผนทางการเงินอย่างเป็นระบบก็เป็นอีกปัจจัยสำคัญ ผู้ถือบัตรควรจัดทำงบประมาณรายรับรายจ่าย กำหนดยอดชำระหนี้รายเดือนที่ชัดเจน และตั้งเป้าหมายในการลดหรือปิดหนี้ภายในระยะเวลาที่เหมาะสม เพื่อให้สามารถบริหารสภาพคล่องทางการเงินได้อย่างยั่งยืน
เปลี่ยนบทเรียนทางการเงิน ให้เป็นจุดเริ่มต้นของการวางแผนที่ดีขึ้น
การจัดการหนี้ไม่ได้หมายถึงความล้มเหลวทางการเงิน แต่เป็นโอกาสในการทบทวนพฤติกรรมการใช้จ่ายและวางแผนการเงินอย่างรอบคอบมากขึ้น การเปลี่ยนจากการชำระเพียงยอดขั้นต่ำมาเป็นการวางแผนผ่อนชำระอย่างเหมาะสม รวมถึงการเลือกใช้ผลิตภัณฑ์ทางการเงินที่สอดคล้องกับความต้องการและความสามารถในการชำระของตนเอง อาจช่วยให้การบริหารภาระทางการเงินเป็นไปอย่างมีระบบมากขึ้น
สำหรับผู้ที่กำลังมองหาบัตรเครดิตเพื่อประกอบการวางแผนการใช้จ่าย บัตรเครดิต ttb เป็นอีกหนึ่งทางเลือกที่มีสิทธิประโยชน์และบริการที่หลากหลาย ทั้งนี้ ผู้สนใจควรศึกษารายละเอียด อัตราดอกเบี้ย ค่าธรรมเนียม คุณสมบัติ และเงื่อนไขของผลิตภัณฑ์ก่อนตัดสินใจสมัครหรือใช้บริการเสมอ
อย่าปล่อยให้ความเข้าใจผิดทำให้คุณต้องแบกภาระเกินตัว fintips by ttb #เรื่องเงินที่รู้จริงแบบเพื่อนที่รู้ใจ เชื่อว่าคู่มือทางการเงินในวันนี้ จะสามารถช่วยเปลี่ยนภาระหนักของทุกคนให้กลับมาอยู่ในระดับที่ควบคุมได้จริงอีกครั้ง และกลายเป็นจุดเริ่มต้นของแผนการเงินที่ยั่งยืนในอนาคต
สามารถอ่านบทความฉบับเต็มได้ที่
https://www.ttbbank.com/th/fin-tips/detail/strategies-managing-cc-debt-and-financial-planning-facing-liquidity-issues หรือ ติดตามเคล็ดลับการเงินอื่น ๆ จาก “fintips by ttb” เรื่องเงินที่รู้จริงแบบเพื่อนที่รู้ใจ
คลิก https://www.ttbbank.com/link/fintips-pr
*ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
#fintipsbytttb #ทีทีบีฟินทิป
#ให้ชีวิตการเงินดีทั้งวันนี้และอนาคต
#เปลี่ยนเพื่อให้ชีวิตคุณดีขึ้น #ttb #MakeREALChange




ข่าวเด่น