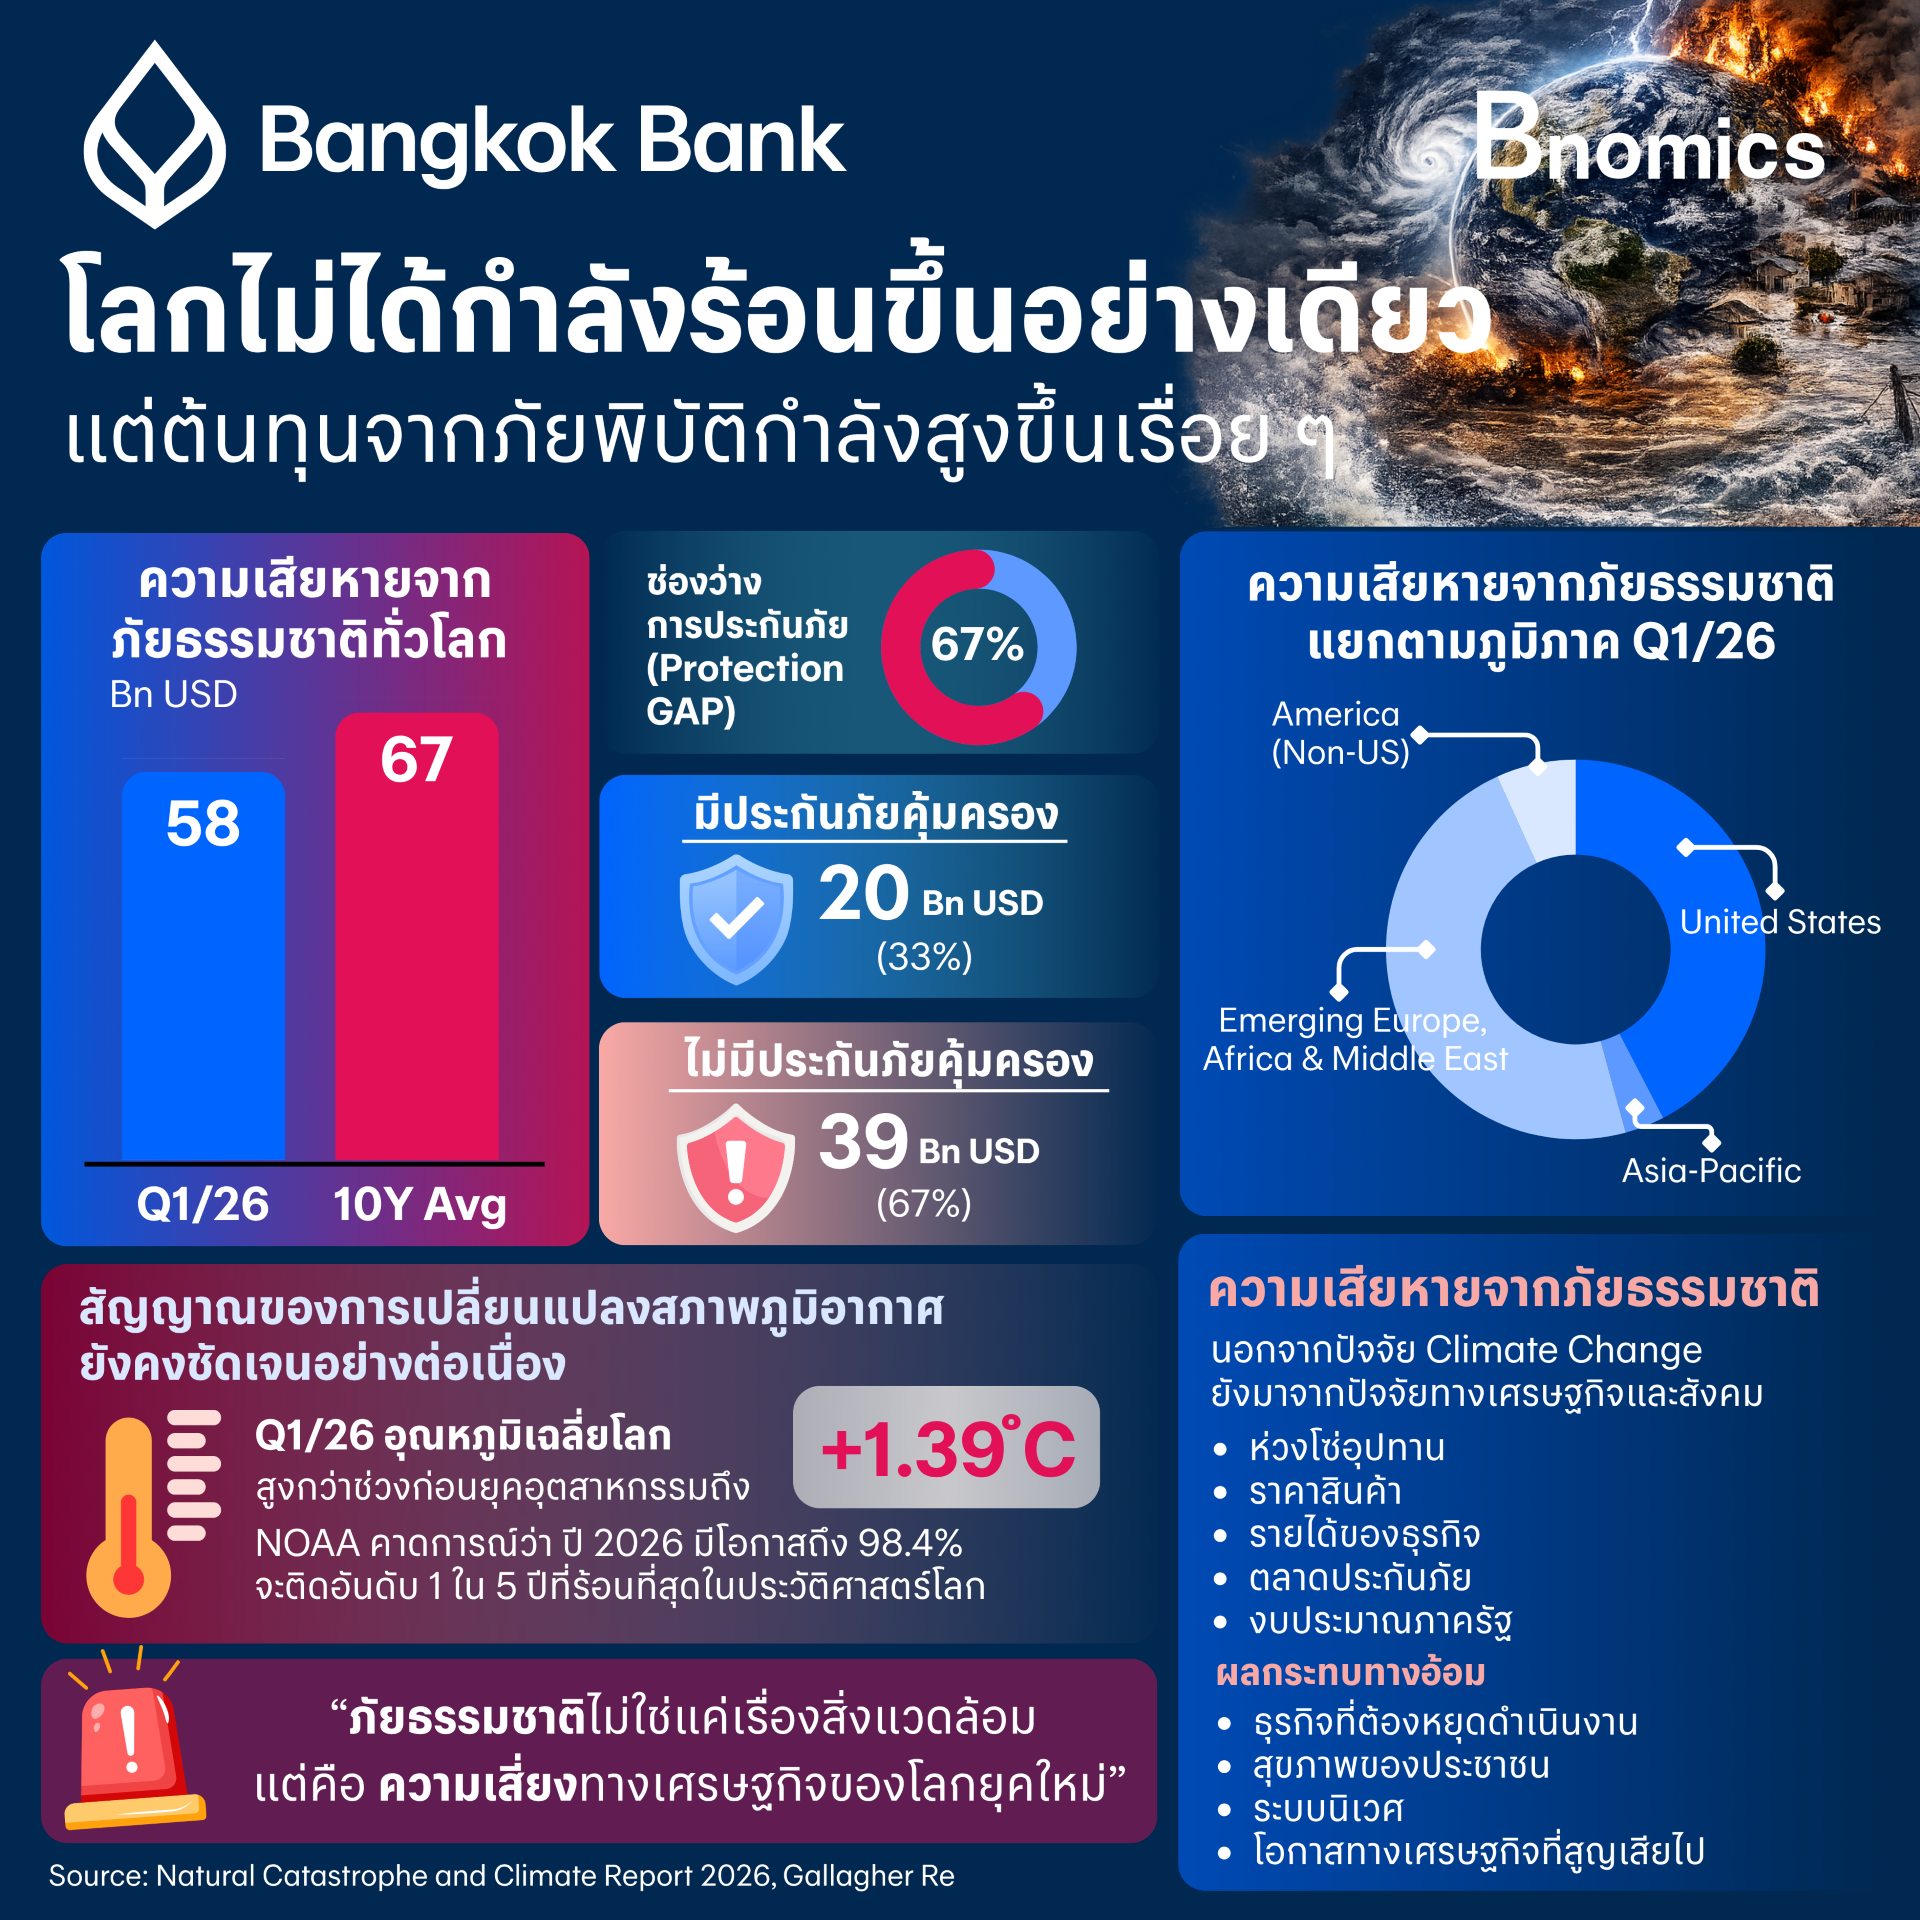
• แม้ไม่มีเมกะภัยพิบัติเกิดขึ้น เพียงไตรมาสแรกของปี 2026 ภัยพิบัติทางธรรมชาติสร้างความเสียหายต่อเศรษฐกิจโลกอย่างน้อย 58,000 ล้านดอลลาร์สหรัฐฯ
• ในจำนวนนี้ มีเพียงประมาณ 20,000 ล้านดอลลาร์สหรัฐฯ ที่ได้รับความคุ้มครองจากระบบประกันภัย เท่ากับว่าความเสียหายราว 2 ใน 3 ต้องตกอยู่กับประชาชน ธุรกิจ และภาครัฐ
• ภัยพิบัติที่สร้างความเสียหายระดับ “พันล้านดอลลาร์” เกิดขึ้นถึง 17 เหตุการณ์ในเวลาเพียง 3 เดือน สูงกว่าค่าเฉลี่ย 10 ปี
• ความเสียหายที่แพงขึ้นไม่ได้เกิดจากสภาพอากาศเพียงอย่างเดียว แต่ยังมาจากเมืองที่ขยายตัว ทรัพย์สินที่มีมูลค่าสูงขึ้น และต้นทุนการซ่อมแซมที่แพงขึ้น
• Climate Risk จึงกำลังเปลี่ยนจากเรื่องสิ่งแวดล้อม มาเป็นความเสี่ยงทางเศรษฐกิจที่ทุกประเทศต้องรับมือ
ลองนึกภาพว่า ปี 2026 ยังไม่ได้เริ่มต้นด้วยเมกะภัยพิบัติขนาดใหญ่เหมือนบางปีที่ผ่านมา แต่ในเวลาเพียง 3 เดือน โลกเผชิญความเสียหายทางเศรษฐกิจจากภัยพิบัติไปแล้วอย่างน้อย 58 พันล้านดอลลาร์สหรัฐฯ หรือเกือบ 2 ล้านล้านบาท
รายงาน Natural Catastrophe and Climate Report Q1 2026 ของ Gallagher Re ประเมินว่าตัวเลขดังกล่าวต่ำกว่าค่าเฉลี่ยไตรมาสแรกในรอบ 10 ปีที่ 67 พันล้านดอลลาร์สหรัฐฯ ราว 12% และต่ำกว่า Q1/2025 ที่มีความเสียหายสูงถึง 110 พันล้านดอลลาร์สหรัฐฯ
แต่การที่ตัวเลขลดลง ไม่ได้หมายความว่าความเสี่ยงลดลงตามไปด้วย
ส่วนหนึ่งเป็นเพราะสหรัฐฯ เริ่มต้นฤดูกาลพายุฝนฟ้าคะนองรุนแรงช้ากว่าปกติ และไม่มีเหตุการณ์เดียวที่สร้างความเสียหายต่ออุตสาหกรรมประกันภัยเกิน 10 พันล้านดอลลาร์สหรัฐฯ
ในทางกลับกัน ภัยพิบัติขนาดกลางถึงใหญ่ยังคงเกิดขึ้นถี่มาก
ภัยพิบัติระดับ “พันล้านดอลลาร์” กำลังเกิดบ่อยขึ้น
เพียงไตรมาสแรกของปี 2026 มีภัยพิบัติที่สร้างความเสียหายทางเศรษฐกิจมากกว่า 1 พันล้านดอลลาร์สหรัฐฯ ถึง 17 เหตุการณ์
สูงกว่าค่าเฉลี่ย 10 ปีที่ประมาณ 13 เหตุการณ์ และเป็นปีที่ 4 ติดต่อกันที่ Q1 มีเหตุการณ์ระดับพันล้านดอลลาร์มากกว่า 12 ครั้ง
โลกอาจไม่ได้เจอ “มหันตภัยครั้งเดียว” ที่สร้างความเสียหายมหาศาลทุกปี แต่กำลังเผชิญเหตุการณ์ขนาดกลางถึงใหญ่ที่เกิดขึ้นซ้ำ ๆ และเมื่อรวมกันแล้วสร้างต้นทุนทางเศรษฐกิจจำนวนมหาศาล
ยุโรปกำลังเห็นต้นทุนของสภาพอากาศสุดขั้วชัดขึ้น
European Windstorm สร้างความเสียหายทางเศรษฐกิจรวมประมาณ 22 พันล้านดอลลาร์สหรัฐฯ ในช่วงต้นปี ทำให้ปี 2026 กลายเป็นปีที่มีความเสียหายจากภัยประเภทนี้สูงที่สุดนับตั้งแต่ปี 1999 หรือในรอบเกือบ 3 ทศวรรษ
Storm Kristin และ Storm Leonardo เป็นส่วนหนึ่งของเหตุการณ์สำคัญ ขณะที่บางพื้นที่ของฝรั่งเศสเผชิญฝนตกต่อเนื่องยาวนานถึง 40 วัน ซึ่งเป็นสถิติยาวนานที่สุดนับตั้งแต่ปี 1959
ปัญหาคือ ความเสียหายจำนวนมากเกี่ยวข้องกับน้ำท่วม ซึ่งทรัพย์สินจำนวนไม่น้อยไม่มีประกันรองรับ
และเมื่อเกิดความเสียหายขึ้น ใครเป็นคนจ่าย?
ความเสียหายเกือบ 2 ใน 3 ไม่มีประกันรองรับ
จากความเสียหายทางเศรษฐกิจทั่วโลกอย่างน้อย 58 พันล้านดอลลาร์สหรัฐฯ มีประมาณ 20 พันล้านดอลลาร์สหรัฐฯ ที่ได้รับความคุ้มครองจากบริษัทประกันภัยหรือระบบประกันภาครัฐ
หมายความว่า ความเสียหายประมาณ 38 พันล้านดอลลาร์สหรัฐฯ หรือราว 2 ใน 3 ไม่มีประกันรองรับ
ส่วนต่างนี้เรียกว่า Protection Gap
และเมื่อไม่มีประกัน
เจ้าของบ้านต้องจ่ายค่าซ่อมเอง
ธุรกิจต้องรับภาระสินทรัพย์และรายได้ที่สูญเสีย
รัฐบาลต้องใช้งบประมาณฟื้นฟูโครงสร้างพื้นฐานและช่วยเหลือประชาชน
ภัยพิบัติจึงสามารถเปลี่ยนจาก Climate Risk ไปเป็น Fiscal Risk, Business Risk และ Household Financial Risk ได้อย่างรวดเร็ว
แต่ความเสียหายที่เพิ่มขึ้น ไม่ได้มาจากธรรมชาติเพียงอย่างเดียว
Gallagher Re ชี้ให้เห็นว่า ความเสียหายจาก Severe Convective Storm ในสหรัฐฯ ที่เพิ่มขึ้นอย่างมากนับตั้งแต่ปี 2008 ไม่สามารถอธิบายด้วยความรุนแรงของสภาพอากาศเพียงปัจจัยเดียว
ต้นทุนยังเพิ่มขึ้นจากปัจจัยทางเศรษฐกิจและสังคม เช่น ราคาวัสดุก่อสร้าง ค่าแรง การขยายตัวของเมืองเข้าสู่พื้นที่เสี่ยง รูปแบบอาคาร ตลอดจนมูลค่าทรัพย์สินที่อยู่ในเส้นทางของภัยพิบัติ
พูดง่ายๆ คือ
พายุลูกเดิม หากพัดผ่านเมืองที่ใหญ่กว่า บ้านแพงกว่า และมีทรัพย์สินมากกว่า ก็สามารถสร้างความเสียหายทางเศรษฐกิจสูงกว่าเดิมได้มาก
ความเสียหายจากเหตุการณ์เดียวจึงสามารถแพร่จากพื้นที่หนึ่งไปยังห่วงโซ่อุปทาน ราคาสินค้า รายได้ของธุรกิจ ตลาดประกันภัย และงบประมาณภาครัฐได้
และตัวเลขความเสียหายที่เราเห็นยังเป็นเพียงส่วนหนึ่งของต้นทุนจริง
เพราะผลกระทบบางอย่างวัดเป็นเงินได้ยาก ตั้งแต่ธุรกิจที่ต้องหยุดดำเนินงาน สุขภาพของประชาชน ระบบนิเวศ ไปจนถึงโอกาสทางเศรษฐกิจที่สูญเสียไป
ความเสียหาย 1 ดอลลาร์ไม่ได้มีความหมายเท่ากันในทุกประเทศ
ประเทศพัฒนาแล้วอาจมีตัวเลขความเสียหายสูง เพราะบ้าน อาคาร และโครงสร้างพื้นฐานมีมูลค่าสูง
ขณะที่ประเทศรายได้ต่ำอาจมีความเสียหายคิดเป็นเงินไม่มากเท่า แต่ประชาชนสามารถสูญเสียบ้าน รายได้ หรือทรัพย์สินเกือบทั้งหมดจากเหตุการณ์เดียว และรัฐบาลอาจมีข้อจำกัดทางการคลังในการช่วยเหลือและฟื้นฟู
ดังนั้น การดูเฉพาะ “มูลค่าความเสียหาย” อาจทำให้เรามองไม่เห็นความรุนแรงที่แท้จริงของภัยพิบัติในบางประเทศ
Climate Risk กำลังเกิดขึ้น "ตอนนี้" ไม่ใช่อนาคต
ข้อมูลล่าสุดในปี 2026 ยังคงชี้ว่าอุณหภูมิโลกอยู่ในระดับสูง ขณะที่ความเสียหายจากภัยพิบัติกำลังส่งผ่านไปยังต้นทุนของครัวเรือน ธุรกิจ ระบบประกันภัย และงบประมาณภาครัฐมากขึ้น
สิ่งที่โลกต้องเตรียมรับมือที่แท้จริงคือ การลดต้นทุนเมื่อภัยพิบัติเกิดขึ้น ควบคู่กับการออกแบบเมืองให้รับมือภัยได้ดีขึ้น ลงทุนในโครงสร้างพื้นฐานที่ทนทาน พัฒนาระบบเตือนภัย และลด Protection Gap
พายุอาจผ่านไปในเวลาไม่กี่ชั่วโมง
แต่ต้นทุนทางเศรษฐกิจของภัยพิบัติ ยังอยู่กับครัวเรือน ธุรกิจ และประเทศไปอีกหลายปี




ข่าวเด่น