
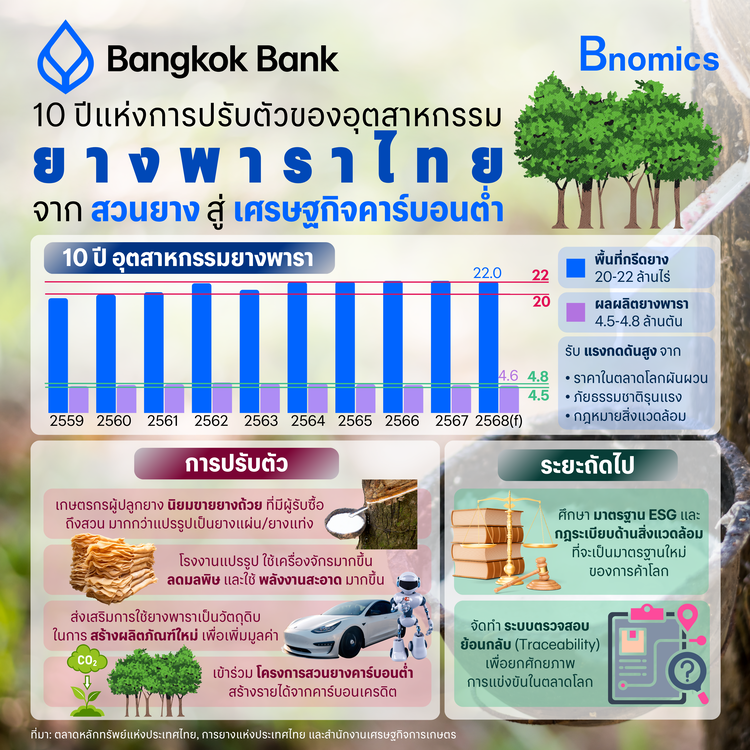
• ในช่วง 10 ปีที่ผ่านมา พื้นที่กรีดยางของไทยเพิ่มจากประมาณ 18.5 ล้านไร่ในปี 2559 มาอยู่เหนือ 22 ล้านไร่ในปัจจุบัน ขณะที่ผลผลิตเพิ่มจากประมาณ 4.3 ล้านตัน มาอยู่ใกล้ 5 ล้านตันต่อปี
• ปี 2569 สำนักงานเศรษฐกิจการเกษตรคาดว่า ไทยจะมีพื้นที่กรีดยางประมาณ 22.41 ล้านไร่ และผลผลิตยางดิบประมาณ 4.93 ล้านตัน การสร้างรายได้ในระยะต่อไปจึงต้องอาศัยการเพิ่มมูลค่าตลอดห่วงโซ่มากขึ้น
• สวนยางกำลังมีโอกาสสร้างรายได้รูปแบบใหม่จาก Carbon Credit โดยโครงการของ กยท. และ CPP ตั้งเป้าพื้นที่นำร่อง 500,000 ไร่ ใน 5 จังหวัดภาคตะวันออกเฉียงเหนือตอนบน ครอบคลุมเกษตรกรมากกว่า 60,000 ครัวเรือน
• Traceability กำลังกลายเป็นส่วนหนึ่งของความสามารถในการแข่งขัน เพราะยางที่จะเข้าสู่ตลาด EU ต้องมีข้อมูลแหล่งที่มาและเป็นไปตามข้อกำหนดด้านการไม่ทำลายป่า
สิบปีก่อน รายได้จากสวนยางขึ้นอยู่กับคำถามง่าย ๆ ว่า “วันนี้ขายยางได้กี่บาท?”
แต่วันนี้ เกษตรกรและผู้ประกอบการต้องตอบคำถามเพิ่มขึ้นอีกหลายข้อ ตั้งแต่ยางมาจากสวนไหน พื้นที่ปลูกเกี่ยวข้องกับการบุกรุกป่าหรือไม่ กระบวนการผลิตปล่อยคาร์บอนเท่าไร ไปจนถึงต้นยางสามารถสร้างรายได้จาก Carbon Credit ได้หรือไม่
10 ปีของอุตสาหกรรมยางไทย: จากเพิ่มปริมาณ สู่เพิ่มมูลค่า
ปี 2559 ไทยมีพื้นที่กรีดยางประมาณ 18.5 ล้านไร่ และผลิตยางได้ราว 4.3 ล้านตัน ขณะที่ปี 2569 คาดว่าพื้นที่กรีดจะอยู่ที่ 22.41 ล้านไร่ และผลผลิตยางดิบประมาณ 4.93 ล้านตัน ไทยจึงยังมีบทบาทสำคัญในฐานะหนึ่งในผู้ผลิตยางธรรมชาติรายใหญ่ของโลก
การเติบโตในระยะต่อไปจึงต้องให้ความสำคัญกับ Productivity คุณภาพ และมูลค่าที่เกิดขึ้นตลอดห่วงโซ่มากกกว่าการเพิ่มพท้นที่เพาะปลูก หนึ่งในทิศทางสำคัญคือการต่อยอดสู่อุตสาหกรรมปลายน้ำ โดยเฉพาะยางล้อ ชิ้นส่วนยานยนต์ และผลิตภัณฑ์ยางมูลค่าสูง
ในช่วงปี 2563–2567 มีโครงการผลิตยางรถยนต์ยื่นขอรับการส่งเสริมการลงทุนจาก BOI จำนวน 41 โครงการ มูลค่ารวมกว่า 112,000 ล้านบาท การมีฐานการผลิตปลายน้ำที่ใหญ่ขึ้นช่วยให้ยางจากสวนไทยไม่ได้จบลงในฐานะวัตถุดิบ แต่สามารถสร้างมูลค่าต่อผ่านการแปรรูป การลงทุน เทคโนโลยี และการจ้างงานภายในประเทศ
Carbon Credit: รายได้รูปแบบใหม่จากสวนยาง
ต้นยางไม่ได้ให้เพียงน้ำยางและไม้เมื่อสิ้นสุดอายุการกรีด แต่ยังสามารถดูดซับและกักเก็บคาร์บอน ทำให้สวนยางบางแห่งสามารถพัฒนาเข้าสู่โครงการ Carbon Credit ได้ หากผ่านกระบวนการวัดและรับรองตามมาตรฐานที่กำหนด
ปัจจุบันมีโครงการสวนยางในหลายพื้นที่ขึ้นทะเบียนภายใต้ T-VERขององค์การบริหารจัดการก๊าซเรือนกระจก (อบก.) ขณะที่การยางแห่งประเทศไทย (กยท.) และบริษัท เจริญโภคภัณฑ์โปรดิ๊วส จำกัด หรือ CPP กำลังเดินหน้าโครงการคาร์บอนเครดิตในสวนยาง ตั้งเป้าพื้นที่นำร่องประมาณ 500,000 ไร่ ในจังหวัดเลย อุดรธานี หนองคาย บึงกาฬ และนครพนม ครอบคลุมเกษตรกรมากกว่า 60,000 ครัวเรือน
หากโครงการสามารถขยายผลได้ Carbon Credit จะเป็นอีกช่องทางหนึ่งที่ช่วยกระจายแหล่งรายได้ของเกษตรกร นอกเหนือจากน้ำยาง พืชที่ปลูกร่วม และไม้ยางเมื่อสิ้นสุดอายุการกรีด
เมื่อ “พิกัดสวนยาง” กลายเป็นส่วนหนึ่งของสินค้า
กฎ EU Deforestation Regulation หรือ EUDR กำลังทำให้ข้อมูลแหล่งที่มาของยางมีความสำคัญมากขึ้น ยางที่จะเข้าสู่ตลาด EU ต้องสามารถระบุแหล่งผลิตและพิสูจน์ได้ว่าไม่ได้มาจากพื้นที่ที่เกี่ยวข้องกับการทำลายป่า ทำให้พิกัดสวนและระบบ Traceability กลายเป็นส่วนหนึ่งของการค้า โดยกฎจะเริ่มใช้กับผู้ประกอบการขนาดกลางและใหญ่ตั้งแต่ 30 ธันวาคม 2569 และผู้ประกอบการรายย่อยส่วนใหญ่ตั้งแต่ 30 มิถุนายน 2570 ทำให้การแข่งขันของยางพาราจึงไม่ได้อยู่ที่ ราคาและคุณภาพ เท่านั้น แต่รวมถึงความสามารถในการพิสูจน์แหล่งที่มาของวัตถุดิบด้วย
สำหรับเกษตรกรและผู้ประกอบการ การจัดเก็บข้อมูลและปฏิบัติตามมาตรฐานย่อมเพิ่มต้นทุนในระยะสั้น แต่หากไทยสามารถพัฒนาระบบ Traceability ที่ครอบคลุมและน่าเชื่อถือได้ ก็จะช่วยรักษาการเข้าถึงตลาด และเพิ่มความสามารถในการแข่งขันในตลาดที่ให้ความสำคัญกับมาตรฐานด้านสิ่งแวดล้อมมากขึ้น
จากผลิตให้มากขึ้น สู่สร้างมูลค่าให้มากขึ้น
ไทยมีข้อได้เปรียบจากการเป็นหนึ่งในผู้ผลิตยางธรรมชาติรายใหญ่ของโลก และยังมีฐานอุตสาหกรรมยางล้อและผลิตภัณฑ์ยางขนาดใหญ่ ก้าวต่อไปจึงอยู่ที่การทำให้ยางทุกกิโลกรัมและสวนยางทุกไร่สร้างมูลค่าได้มากขึ้น ตั้งแต่เกษตรกร โรงงานแปรรูป ไปจนถึงอุตสาหกรรมปลายน้ำ และทำให้รายได้จากมูลค่าที่เพิ่มขึ้นกระจายกลับไปถึงต้นทางมากขึ้น
จากน้ำยางที่ออกจากสวน สู่ยางล้อที่ออกจากโรงงาน ไปจนถึง Carbon Credit และ Traceability ที่กำลังมีบทบาทมากขึ้น ทั้งหมดนี้กำลังทำให้มูลค่าของ “สวนยางหนึ่งไร่” มีความหมายมากกว่าเมื่อ 10 ปีก่อน




ข่าวเด่น