?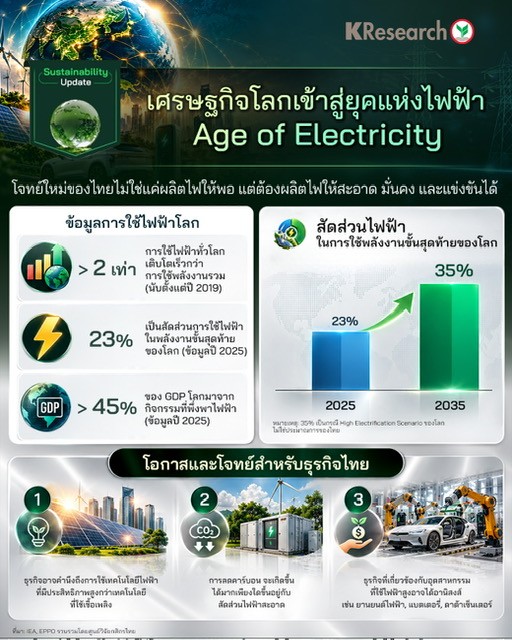
• โลกกำลังเข้าสู่ยุคที่ไฟฟ้าเป็นศูนย์กลางของระบบเศรษฐกิจ (Age of Electricity) โดยองค์กรด้านพลังงานระหว่างประเทศ (IEA) ระบุว่า ตั้งแต่ปี 2019 ความต้องการไฟฟ้าของโลกเติบโตเร็วกว่าการใช้พลังงานโดยรวมมากกว่า 2 เท่า โดยมีแรงขับจากรถยนต์ไฟฟ้า เครื่องปรับอากาศ ภาคอุตสาหกรรม และ Data Center
• ทั้งนี้ ข้อมูลล่าสุดในปี 2025 ไฟฟ้าคิดเป็นประมาณ 23% ของการใช้พลังงานขั้นสุดท้ายของโลก ในขณะที่กิจกรรมทางเศรษฐกิจที่พึ่งพาไฟฟ้าสร้าง GDP โลกเกือบครึ่งหนึ่ง (45%) นอกจากนี้มีการประเมินว่า สัดส่วนไฟฟ้าในการใช้พลังงานขั้นสุดท้ายของโลกจะเพิ่มเป็น 35% ในปี 2035 สะท้อนความสำคัญของกระบวนการเปลี่ยนผ่านจากการใช้พลังงานรูปแบบอื่นมาเป็นการใช้พลังงานไฟฟ้าขับเคลื่อนเศรษฐกิจ (Electrification) ส่งผลให้การเข้าถึงไฟฟ้าที่เพียงพอและเชื่อถือได้จึงมีผลต่อความสามารถในการแข่งขันของธุรกิจมากขึ้น
• ไทยกำลังเข้าสู่ Age of Electricity เช่นเดียวกับโลก จากการเติบโตของ EV, Data Center และการเปลี่ยนกระบวนการผลิตมาใช้ไฟฟ้ามากขึ้น ทำให้โจทย์ของระบบพลังงานไทยเปลี่ยนจากเพียงการมีไฟฟ้าเพียงพอ ไปสู่การมีไฟฟ้าที่ เพียงพอ สะอาด มีเสถียรภาพ และมีต้นทุนแข่งขันได้
• ทั้งนี้ ไฟฟ้าพลังงานสะอาด จะมีความสำคัญต่อความสามารถในการแข่งขันของไทยมากขึ้น เพราะอุตสาหกรรมใหม่และ Supply Chain โลกต้องการไฟฟ้าคาร์บอนต่ำมากขึ้น ประกอบกับ การตั้งเป้าหมาย NDC 3.0 และ Net Zero 2050 ของประเทศไทยจะทำให้การลด Carbon Intensity ของระบบไฟฟ้ากลายเป็นเงื่อนไขสำคัญของการเติบโตทางเศรษฐกิจไทย เนื่องจากภาคการผลิตไฟฟ้าของไทยยังคงปล่อย CO2 ราว 87 ล้านตันต่อปี
• ความท้าทายจึงไม่ได้อยู่ที่การเพิ่มกำลังการผลิตไฟฟ้าพลังงานสะอาด (Renewable Capacity) เพียงอย่างเดียว แต่คือการลงทุนใน Grid, BESS เพื่อสร้างความยืดหยุ่นให้ทันความต้องการใหม่ๆ และไม่ให้เป็นข้อจำกัดด้านการเติบโต ความมั่นคง และต้นทุนไฟฟ้าของ EV, Data Center และ Electrification ในภาคอุตสาหกรรม แต่ยังคงต้องติดตามทิศทางการกำหนดนโยบายด้านพลังงานไทยที่เกี่ยวข้อง เช่น PDP2026, Direct PPA, การใช้เงินกู้ตาม พรก. เงินกู้ฯ จำนวนสองแสนล้านบาทเพื่อการเปลี่ยนผ่านพลังงาน เป็นต้น




ข่าวเด่น