by วิภาดา จิณณวาโส
ทิศทางอัตราดอกเบี้ยกำลังกลับมาเป็นประเด็นที่ต้องจับตาอีกครั้ง หลังเศรษฐกิจโลกเผชิญความไม่แน่นอนจากหลายด้าน ทั้งนโยบายการค้าของสหรัฐ ความขัดแย้งทางภูมิรัฐศาสตร์ และแรงกดดันด้านราคาพลังงาน ขณะที่ธนาคารกลางของประเทศเศรษฐกิจหลักยังต้องรักษาสมดุลระหว่างการควบคุมเงินเฟ้อกับการประคองการเติบโตทางเศรษฐกิจ ทำให้ต้นทุนทางการเงินทั่วโลกมีแนวโน้มอยู่ในระดับสูงต่อไป
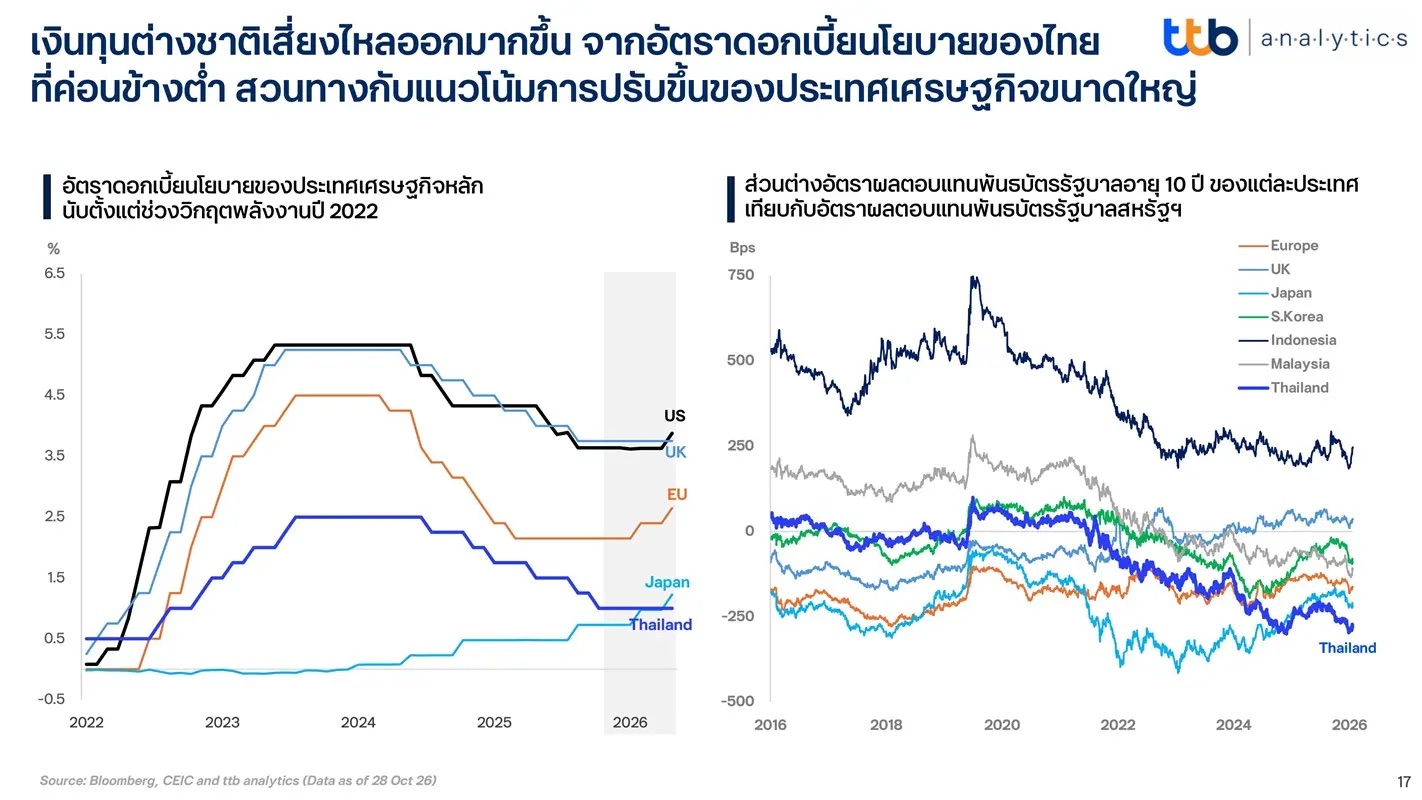
สำหรับประเทศไทย แม้เศรษฐกิจยังมีข้อจำกัดจากการฟื้นตัวที่ไม่ทั่วถึงและปัญหาเชิงโครงสร้าง แต่ทิศทางดอกเบี้ยในระยะข้างหน้าอาจไม่ได้ผ่อนคลายเหมือนที่ผ่านมา เพราะแรงกดดันเงินเฟ้อมีแนวโน้มเพิ่มขึ้น ขณะที่อัตราดอกเบี้ยแท้จริงของไทยอยู่ในระดับต่ำเมื่อเทียบกับหลายประเทศ และส่วนต่างผลตอบแทนพันธบัตรระหว่างไทยกับสหรัฐก็กว้างขึ้นจนเริ่มเป็นอีกปัจจัยที่ต้องระวัง
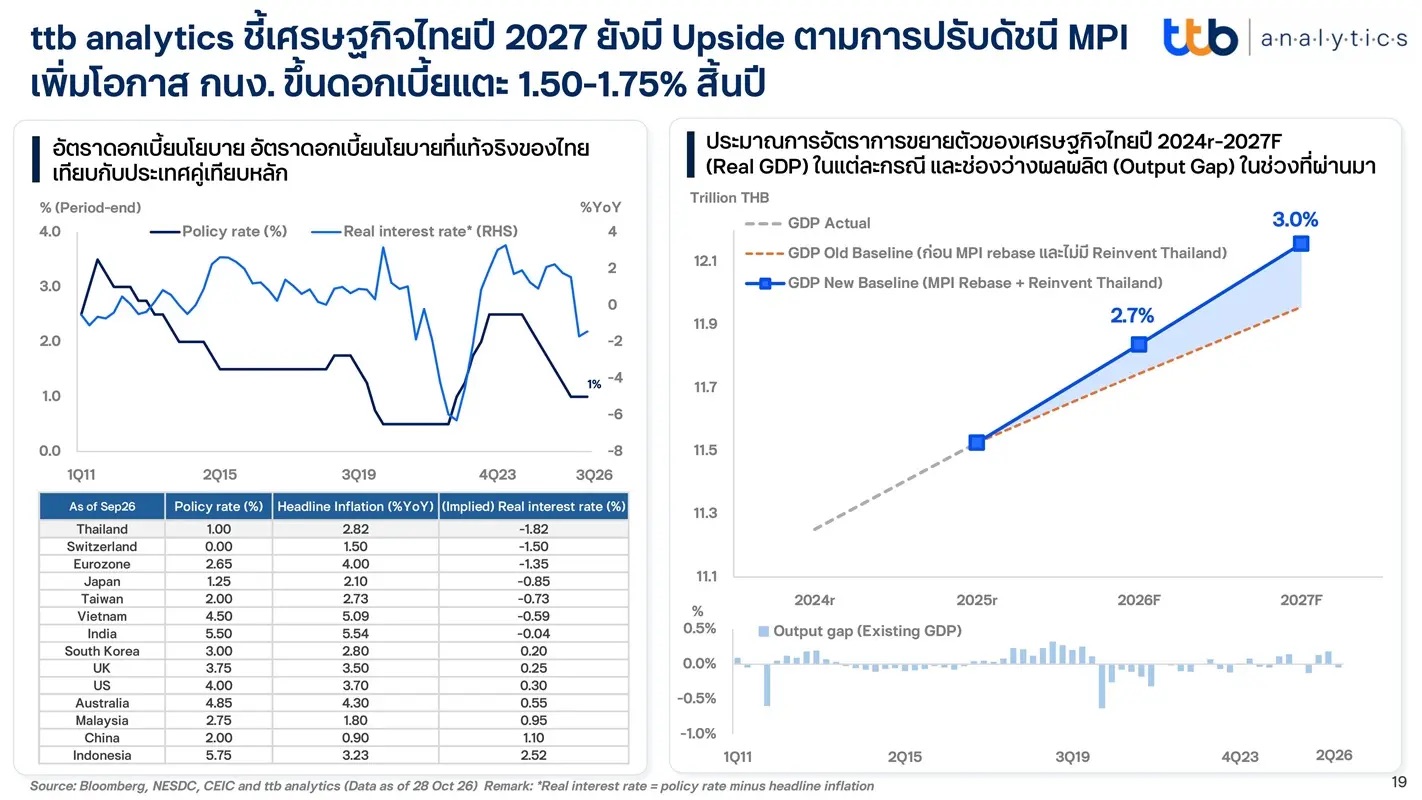
ศูนย์วิเคราะห์เศรษฐกิจ ทีทีบี หรือ ttb analytics ประเมินว่าเศรษฐกิจไทยจะขยายตัว 2.7% ในปี 2569 และเพิ่มเป็น 3.0% ในปี 2570 จากแรงหนุนของมาตรการภาครัฐและกิจกรรมที่เกี่ยวข้องกับการลงทุน AI ขณะที่อัตราดอกเบี้ยนโยบายไทยมีแนวโน้มปรับขึ้นไปอยู่ที่ 1.50-1.75% ณ สิ้นปี 2570 มุมมองดังกล่าวสะท้อนว่า แม้เศรษฐกิจไทยยังไม่ได้เติบโตในระดับสูง แต่การดำเนินนโยบายการเงินอาจต้องปรับให้สอดคล้องกับแรงกดดันด้านราคาและความเปลี่ยนแปลงของเศรษฐกิจโลกมากขึ้น
Fed กับดอกเบี้ยไทย ไม่จำเป็นต้องเดินไปในทิศทางเดียวกัน แต่แรงกดดันเชื่อมโยงกัน
การกำหนดทิศทางอัตราดอกเบี้ยของแต่ละประเทศไม่ได้ขึ้นอยู่กับการตัดสินใจของธนาคารกลางสหรัฐ หรือ Fed เพียงอย่างเดียว เพราะธนาคารกลางแต่ละแห่งต้องพิจารณาภาวะเศรษฐกิจ เงินเฟ้อ และเสถียรภาพทางการเงินภายในประเทศของตนเอง อย่างไรก็ตาม การที่สหรัฐเป็นศูนย์กลางทางการเงินของโลก ทำให้การเปลี่ยนแปลงของอัตราดอกเบี้ยและผลตอบแทนสินทรัพย์ในสหรัฐ ส่งผลต่อกระแสเงินทุนและต้นทุนทางการเงินของประเทศอื่นอย่างหลีกเลี่ยงได้ยาก
สำหรับทิศทางดอกเบี้ยสหรัฐในปี 2570 ยังมีความไม่แน่นอน แม้ว่า Fed จะมีโอกาสปรับลดดอกเบี้ยได้หากเงินเฟ้อชะลอตัวลง แต่ก็ไม่ได้หมายความว่าจะเข้าสู่วงจรผ่อนคลายนโยบายอย่างเต็มที่ เนื่องจากแรงกดดันด้านราคายังอาจมาจากต้นทุนพลังงาน ความขัดแย้งทางภูมิรัฐศาสตร์ และมาตรการกีดกันทางการค้าที่กระทบต่อห่วงโซ่อุปทาน ขณะเดียวกัน หากเศรษฐกิจสหรัฐยังขยายตัวได้ดีและตลาดแรงงานไม่อ่อนแอลงมาก Fed ก็อาจไม่มีความจำเป็นต้องเร่งลดดอกเบี้ยเพื่อกระตุ้นเศรษฐกิจ
ประมาณการเศรษฐกิจของ Fed ในเดือนกันยายน 2569 สะท้อนภาพดังกล่าว โดยกรรมการ Fed ประเมินค่ากลางของอัตราดอกเบี้ยนโยบาย ณ สิ้นปี 2570 ไว้ที่ 4.1% เท่ากับประมาณการของปี 2569 ขณะที่คาดว่าเงินเฟ้อ PCE จะลดลงจาก 3.7% ในปี 2569 เหลือ 2.3% ในปี 2570 และเศรษฐกิจสหรัฐจะเติบโต 2.4% ตัวเลขนี้แสดงให้เห็นว่า แม้เงินเฟ้อมีแนวโน้มชะลอลง แต่ Fed ยังมองว่าอัตราดอกเบี้ยอาจต้องอยู่ในระดับสูงต่อไปเพื่อรักษาเสถียรภาพด้านราคา ทั้งนี้ ประมาณการดังกล่าวเป็นมุมมองของกรรมการแต่ละคน ณ เวลาที่จัดทำ ไม่ใช่ข้อผูกพันว่าจะดำเนินนโยบายตามตัวเลขนั้นอย่างแน่นอน
ขณะเดียวกัน เศรษฐกิจโลกในปี 2570 ยังมีแรงส่งจากวัฏจักรการลงทุน AI ที่ช่วยสนับสนุนการลงทุนและกิจกรรมทางเศรษฐกิจ แต่ทิศทางนโยบายการเงินยังมีความไม่แน่นอนจากหลายปัจจัย ทั้งความขัดแย้งทางการเมืองภายในสหรัฐ หรือ Political Gridlock ความเสี่ยงด้านภูมิรัฐศาสตร์ และมาตรการกีดกันทางการค้าที่อาจสร้างแรงกดดันต่อราคาสินค้าและห่วงโซ่อุปทาน เมื่อความไม่แน่นอนเหล่านี้ยังอยู่ ธนาคารกลางประเทศเศรษฐกิจหลักจึงอาจไม่สามารถผ่อนคลายนโยบายการเงินได้มากนัก และต้นทุนทางการเงินทั่วโลกก็มีแนวโน้มทรงตัวในระดับสูง
สำหรับไทย ประเด็นที่ต้องจับตาจึงไม่ใช่เพียงว่า Fed จะปรับลดหรือคงดอกเบี้ยในระดับใด แต่คือช่องว่างระหว่างผลตอบแทนสินทรัพย์ของไทยกับสหรัฐ ที่อาจส่งผลต่อการตัดสินใจของนักลงทุน หากผลตอบแทนในสหรัฐฯ อยู่ในระดับสูงกว่าอย่างมีนัยสำคัญ นักลงทุนก็อาจมีแรงจูงใจโยกเงินไปลงทุนในสินทรัพย์สกุลดอลลาร์มากขึ้น โดยเฉพาะในช่วงที่ตลาดมีความไม่แน่นอนสูง เพราะสินทรัพย์สหรัฐฯ มีทั้งสภาพคล่องและทางเลือกในการลงทุนหลากหลาย ทำให้สามารถดึงดูดเงินทุนจากตลาดอื่นได้
ข้อมูลที่ ttb analytics ให้ความสำคัญคือ ส่วนต่างผลตอบแทนพันธบัตรรัฐบาลไทยกับพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี ซึ่งอยู่ในระดับกว้างที่สุดในรอบประมาณ 20 ปี ประเด็นนี้มีนัยต่อเงินทุนเคลื่อนย้าย เพราะเมื่อผลตอบแทนของพันธบัตรสหรัฐสูงกว่า นักลงทุนอาจลดน้ำหนักการลงทุนในสินทรัพย์ไทยและหันไปถือสินทรัพย์สหรัฐมากขึ้น โดยเฉพาะนักลงทุนสถาบันที่ต้องเปรียบเทียบผลตอบแทนและความเสี่ยงของการลงทุนในหลายประเทศเพื่อจัดสรรพอร์ตให้เหมาะสม
ในทางปฏิบัติ นักลงทุนไม่ได้พิจารณาเพียงว่าพันธบัตรประเทศใดให้ผลตอบแทนสูงกว่า แต่ยังต้องคำนวณผลตอบแทนหลังหักความเสี่ยงจากอัตราแลกเปลี่ยนและต้นทุนการป้องกันความเสี่ยงค่าเงิน หรือ FX Hedging ด้วย เช่น หากนักลงทุนต่างชาติซื้อพันธบัตรไทยแล้วเงินบาทอ่อนค่าลง ผลตอบแทนเมื่อแปลงกลับเป็นเงินดอลลาร์ก็อาจลดลงจนไม่คุ้มกับความเสี่ยง แม้พันธบัตรไทยจะให้ผลตอบแทนในรูปเงินบาทก็ตาม ในทางกลับกัน หากพันธบัตรสหรัฐฯ ให้ผลตอบแทนสูงกว่าและมีความเสี่ยงด้านค่าเงินที่นักลงทุนยอมรับได้ การโยกเงินไปลงทุนในสินทรัพย์สหรัฐก็อาจเป็นทางเลือกที่น่าสนใจมากขึ้น
อย่างไรก็ตาม การตัดสินใจของนักลงทุนไม่ได้ขึ้นอยู่กับส่วนต่างผลตอบแทนเพียงปัจจัยเดียว แต่ยังเกี่ยวข้องกับแนวโน้มเศรษฐกิจ ความเสี่ยงของประเทศ ความเชื่อมั่นนักลงทุน สภาพคล่อง และทิศทางค่าเงินด้วย ดังนั้น แม้ผลตอบแทนพันธบัตรสหรัฐฯ จะสูงกว่า ก็ไม่ได้หมายความว่าเงินทุนจะไหลออกจากไทยโดยอัตโนมัติ แต่ส่วนต่างที่กว้างขึ้นย่อมทำให้สินทรัพย์ไทยต้องแข่งขันกับทางเลือกอื่นมากขึ้น และอาจทำให้นักลงทุนต้องการผลตอบแทนที่สูงขึ้นเพื่อชดเชยความเสี่ยงในการถือครองสินทรัพย์ไทย
อีกประเด็นที่ต้องแยกให้ชัดคือ ส่วนต่างที่ ttb analytics กล่าวถึงเป็นส่วนต่างของผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี ไม่ใช่ส่วนต่างอัตราดอกเบี้ยนโยบายโดยตรง เพราะดอกเบี้ยนโยบายเป็นอัตราที่ธนาคารกลางกำหนดเพื่อดูแลภาวะการเงินระยะสั้น ขณะที่ผลตอบแทนพันธบัตรอายุ 10 ปีสะท้อนความคาดหวังของตลาดต่อเงินเฟ้อ การเติบโตทางเศรษฐกิจ และทิศทางดอกเบี้ยในระยะยาวด้วย ทำให้แม้ Fed จะเริ่มลดดอกเบี้ยนโยบายในปี 2570 ผลตอบแทนพันธบัตรสหรัฐฯ ระยะยาวก็อาจไม่ได้ลดลงในสัดส่วนเดียวกัน หากนักลงทุนยังมองว่าความเสี่ยงด้านเงินเฟ้อและการคลังของสหรัฐฯ อยู่ในระดับสูง
หากช่องว่างผลตอบแทนยังอยู่ในระดับกว้างต่อเนื่อง ผลกระทบก็อาจส่งผ่านมายังตลาดการเงินไทยได้หลายทาง ทั้งแรงขายพันธบัตรที่ทำให้ราคาพันธบัตรลดลงและผลตอบแทนในตลาดปรับสูงขึ้น ตลอดจนแรงกดดันต่อค่าเงินบาท หากนักลงทุนขายสินทรัพย์ไทยและแลกเงินบาทกลับเป็นเงินดอลลาร์ในปริมาณมาก ก็อาจทำให้เงินบาทอ่อนค่าลง ซึ่งจะเพิ่มต้นทุนการนำเข้าพลังงานและวัตถุดิบจากต่างประเทศ และอาจส่งผลต่อเงินเฟ้อในประเทศตามมาได้อีกทอดหนึ่ง
ในมุมนี้ ประเทศไทยจึงไม่จำเป็นต้องปรับขึ้นดอกเบี้ยตาม Fed ทุกครั้งที่สหรัฐเปลี่ยนทิศทาง เพราะหากภาวะเศรษฐกิจภายในประเทศยังต้องการแรงสนับสนุน การดำเนินนโยบายการเงินก็ต้องคำนึงถึงความเหมาะสมของไทยเป็นหลัก แต่หากช่องว่างผลตอบแทนกว้างขึ้นต่อเนื่องจนสร้างแรงกดดันต่อค่าเงินบาทและเงินทุนเคลื่อนย้าย ธนาคารแห่งประเทศไทยก็อาจต้องพิจารณาปัจจัยดังกล่าวประกอบการตัดสินใจมากขึ้น โดยไม่ใช่การขึ้นดอกเบี้ยเพื่อรักษาส่วนต่างผลตอบแทนเพียงอย่างเดียว เพราะการปรับขึ้นดอกเบี้ยย่อมมีต้นทุนต่อครัวเรือนและภาคธุรกิจที่ยังมีภาระหนี้สูงด้วย
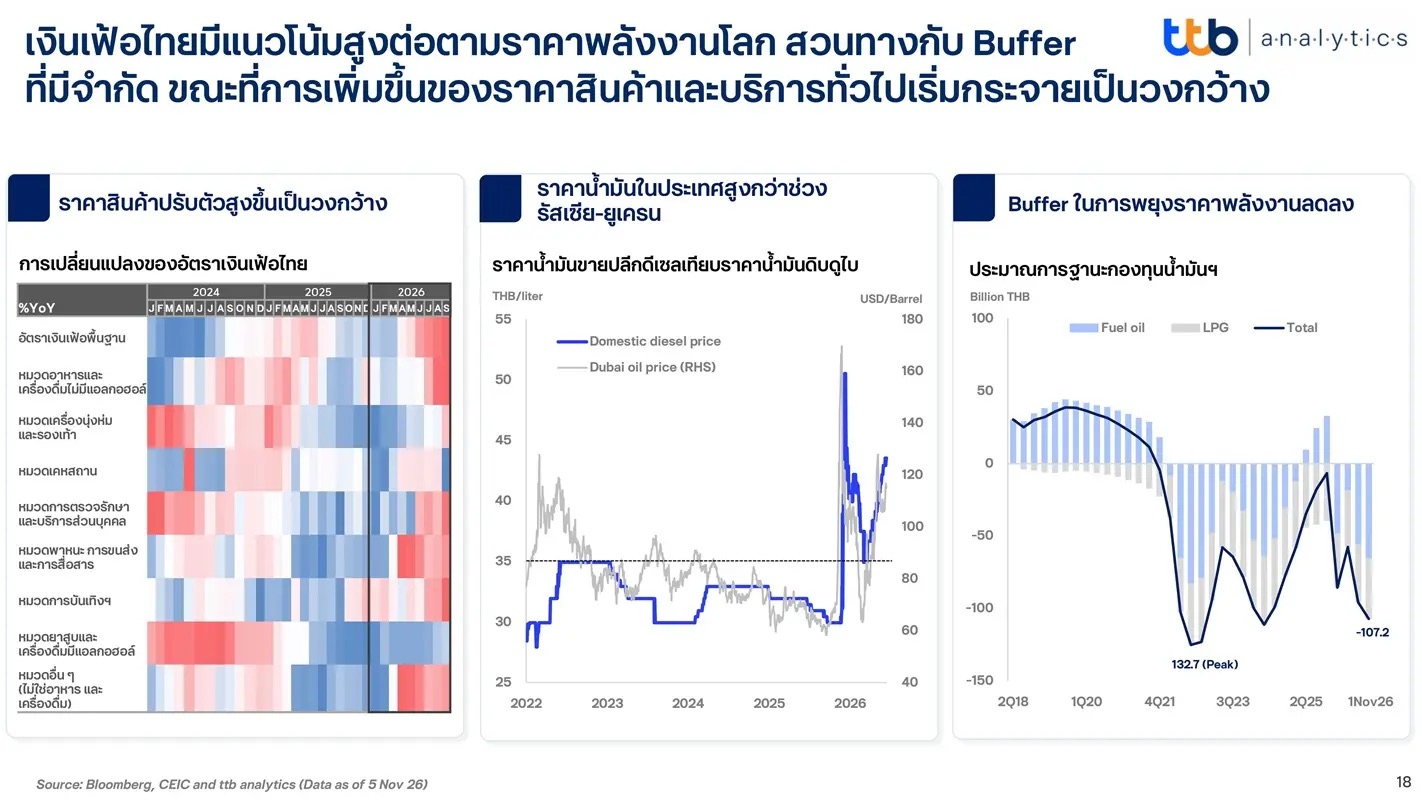
อีกด้านหนึ่ง ทิศทางดอกเบี้ยไทยยังมีปัจจัยภายในประเทศเป็นตัวกำหนด โดยเฉพาะเงินเฟ้อที่ ttb analytics มองว่ามีโอกาสเร่งตัวขึ้นในช่วงต้นปี 2570 ตามราคาพลังงานที่ปรับสูงขึ้น ขณะที่มาตรการพยุงราคาน้ำมันผ่านกองทุนน้ำมันเชื้อเพลิงเริ่มมีข้อจำกัดมากขึ้น หากต้นทุนพลังงานสูงขึ้นต่อเนื่อง ผลกระทบก็อาจไม่ได้จำกัดอยู่แค่ราคาน้ำมัน แต่สามารถส่งผ่านไปยังต้นทุนขนส่ง การผลิต และราคาสินค้าและบริการในวงกว้าง
นอกจากนี้ หากการปรับขึ้นราคาสินค้าและบริการเริ่มกระจายตัวมากขึ้น เงินเฟ้อก็อาจไม่ได้เป็นเพียงผลจากราคาพลังงานที่เพิ่มขึ้นชั่วคราว แต่เริ่มกลายเป็นแรงกดดันต่อค่าครองชีพและต้นทุนของภาคธุรกิจ ซึ่งทำให้การรักษาดอกเบี้ยไว้ในระดับต่ำเป็นเวลานานมีข้อจำกัดมากขึ้น
เงินเฟ้อเร่ง ดอกเบี้ยแท้จริงต่ำ เปิดทาง กนง. ปรับขึ้น แต่เศรษฐกิจยังเป็นข้อจำกัด
เหตุผลสำคัญอีกประการที่ทำให้ ttb analytics มองว่าอัตราดอกเบี้ยนโยบายไทยมีโอกาสปรับขึ้น คือระดับดอกเบี้ยแท้จริง (Real Interest Rate) ที่อยู่ในระดับต่ำเมื่อเทียบกับประเทศเศรษฐกิจหลักและประเทศในอาเซียน โดยดอกเบี้ยแท้จริงหมายถึงอัตราดอกเบี้ยที่หักผลของเงินเฟ้อออกแล้ว จึงสะท้อนต้นทุนทางการเงินในเชิงกำลังซื้อได้ดีกว่าการพิจารณาอัตราดอกเบี้ยนโยบายเพียงอย่างเดียว
หากอัตราดอกเบี้ยนโยบายอยู่ในระดับต่ำ แต่เงินเฟ้อเร่งตัวขึ้น ส่วนต่างระหว่างดอกเบี้ยกับเงินเฟ้อก็จะแคบลงหรืออาจติดลบมากขึ้น หมายความว่าแม้ผู้ฝากเงินจะได้รับดอกเบี้ย แต่ผลตอบแทนที่แท้จริงหลังหักเงินเฟ้ออาจลดลง ขณะที่ต้นทุนการกู้ยืมในเชิงมูลค่าที่แท้จริงก็อยู่ในระดับต่ำเช่นกัน ภาวะเช่นนี้อาจทำให้นโยบายการเงินผ่อนคลายมากเมื่อเทียบกับแรงกดดันด้านราคา และลดพื้นที่ในการดำเนินนโยบายหากเงินเฟ้อปรับสูงขึ้นต่อไป
ttb analytics จึงมองว่าเมื่อเศรษฐกิจไทยมีแนวโน้มเติบโตดีขึ้น ประกอบกับแรงกดดันเงินเฟ้อที่เพิ่มขึ้นและส่วนต่างผลตอบแทนกับสหรัฐฯ ที่กว้างขึ้น ความจำเป็นในการรักษานโยบายการเงินที่ผ่อนคลายในระดับปัจจุบันอาจลดลง โดยประเมินว่าอัตราดอกเบี้ยนโยบายมีโอกาสปรับขึ้นไปอยู่ที่ 1.50-1.75% ณ สิ้นปี 2570
นายนริศ สถาผลเดชา ประธานกลุ่ม Data และ Analytics ทีทีบี ให้มุมมองในประเด็นนี้โดยเชื่อมโยงกับภาพเศรษฐกิจไทยที่กำลังเปลี่ยนแปลง กล่าวคือ เมื่อแรงส่งทางเศรษฐกิจดีขึ้นและแรงกดดันเงินเฟ้อเริ่มชัดเจนขึ้น การประเมินนโยบายการเงินก็ต้องเปลี่ยนตาม ไม่ใช่พิจารณาเพียงว่าการเติบโตทางเศรษฐกิจยังต่ำกว่าศักยภาพหรือไม่ แต่ต้องดูด้วยว่าการคงดอกเบี้ยต่ำต่อไปเหมาะสมกับภาวะเงินเฟ้อและเสถียรภาพภายนอกประเทศเพียงใด
อย่างไรก็ตาม การปรับขึ้นดอกเบี้ยไม่ได้หมายความว่าเศรษฐกิจไทยแข็งแรงจนไม่ต้องการแรงสนับสนุนอีกต่อไป เพราะแม้ ttb analytics ประเมินว่า GDP ไทยจะเติบโต 2.7% ในปี 2569 และ 3.0% ในปี 2570 แต่การฟื้นตัวยังมีความแตกต่างระหว่างอุตสาหกรรม ธุรกิจขนาดใหญ่บางกลุ่มได้รับประโยชน์จากการลงทุนใหม่และวัฏจักร AI ขณะที่ SME และภาคธุรกิจดั้งเดิมจำนวนมากยังเผชิญปัญหาต้นทุนสูง การแข่งขันรุนแรง และกำลังซื้อที่ฟื้นตัวไม่ทั่วถึง
นี่จึงเป็นความท้าทายของ กนง. เพราะการขึ้นดอกเบี้ยเร็วหรือมากเกินไปอาจเพิ่มภาระให้กับครัวเรือนและธุรกิจที่ยังเปราะบาง โดยเฉพาะผู้ประกอบการที่มีหนี้สูงและมีความสามารถในการทำกำไรจำกัด แต่หากคงดอกเบี้ยต่ำเกินไปในช่วงที่เงินเฟ้อเร่งตัว ก็อาจทำให้ดอกเบี้ยแท้จริงติดลบลึกขึ้น เพิ่มแรงกดดันต่อค่าเงินและผลตอบแทนของสินทรัพย์ไทย
กล่าวอีกอย่างคือ การตัดสินใจของ กนง. ไม่ได้มีเพียงทางเลือกระหว่างการขึ้นหรือไม่ขึ้นดอกเบี้ย แต่ต้องชั่งน้ำหนักว่าจังหวะและขนาดของการปรับเปลี่ยนจะไม่สร้างภาระให้เศรษฐกิจมากเกินไป ขณะเดียวกันก็ต้องไม่ปล่อยให้แรงกดดันด้านเงินเฟ้อและเสถียรภาพทางการเงินสะสมจนจัดการได้ยากในภายหลัง
ในระยะต่อไป การติดตามทิศทางราคาพลังงาน การกระจายตัวของเงินเฟ้อ การตัดสินใจของ Fed และส่วนต่างผลตอบแทนพันธบัตรระหว่างไทยกับสหรัฐ จึงมีความสำคัญมากขึ้น เพราะปัจจัยเหล่านี้จะเป็นตัวกำหนดว่าความจำเป็นในการปรับดอกเบี้ยของไทยจะเพิ่มขึ้นเพียงใด ขณะเดียวกัน การฟื้นตัวของเศรษฐกิจในประเทศก็ต้องเดินหน้าไปพร้อมกัน เพื่อให้ภาคธุรกิจและครัวเรือนมีความสามารถรองรับต้นทุนทางการเงินที่อาจสูงขึ้น
ท้ายที่สุด ทิศทางดอกเบี้ยไทยในช่วงปี 2570 สะท้อนให้เห็นว่าการดำเนินนโยบายการเงินกำลังเผชิญโจทย์ที่ซับซ้อนขึ้นกว่าเดิม เพราะไทยไม่สามารถพิจารณาเฉพาะการเติบโตทางเศรษฐกิจภายในประเทศได้อีกต่อไป แต่ต้องคำนึงถึงเงินเฟ้อ ราคาพลังงาน และความเคลื่อนไหวของเงินทุนในตลาดโลกควบคู่กัน แม้การขึ้นดอกเบี้ยอาจช่วยลดแรงกดดันบางด้านและทำให้ผลตอบแทนสินทรัพย์ไทยมีความสมดุลมากขึ้น แต่ก็ไม่ใช่เครื่องมือที่จะแก้ปัญหาเศรษฐกิจไทยได้ทั้งหมด สิ่งที่ต้องทำควบคู่กันคือการเพิ่มขีดความสามารถในการแข่งขัน ยกระดับผลิตภาพ และทำให้การเติบโตกระจายไปยังธุรกิจและประชาชนในวงกว้าง เพราะท้ายที่สุดแล้ว ดอกเบี้ยที่เหมาะสมจะช่วยรักษาสมดุลเศรษฐกิจได้ก็ต่อเมื่อเศรษฐกิจมีพื้นฐานที่แข็งแรงพอจะรองรับการเปลี่ยนแปลงนั้น




ข่าวเด่น