กระแสปัญญาประดิษฐ์ หรือ AI กลายเป็นหนึ่งในแรงขับเคลื่อนสำคัญของเศรษฐกิจโลกในช่วงไม่กี่ปีที่ผ่านมา ตั้งแต่การพัฒนาโมเดล AI การลงทุนในชิปประมวลผล ไปจนถึงการสร้าง Data Center ขนาดใหญ่เพื่อรองรับความต้องการใช้เทคโนโลยีที่เพิ่มขึ้นอย่างรวดเร็ว เม็ดเงินลงทุนจำนวนมหาศาลกำลังไหลเข้าสู่อุตสาหกรรมที่เกี่ยวข้อง และส่งผลให้ธุรกิจอิเล็กทรอนิกส์และ เซมิคอนดักเตอร์ได้รับอานิสงส์อย่างชัดเจน
สำหรับประเทศไทย กระแสนี้กลายเป็นโอกาสสำคัญในการดึงดูดการลงทุนจากต่างประเทศ โดยเฉพาะกลุ่ม Semiconductor, Printed Circuit Board (PCB) และอุปกรณ์ที่เกี่ยวข้องกับ Data Center ซึ่งไทยมีฐานการผลิตและห่วงโซ่อุปทานรองรับอยู่แล้ว อย่างไรก็ตาม เมื่อการลงทุนเติบโตอย่างรวดเร็ว คำถามที่เริ่มตามมา คือ มูลค่าของธุรกิจ AI ในตลาดกำลังสะท้อนศักยภาพที่แท้จริง หรือกำลังถูกผลักดันด้วยความคาดหวังที่สูงเกินไปจนเกิดความเสี่ยงเป็นฟองสบู่
ประเด็นนี้ไม่ใช่เพียงเรื่องราคาหุ้นเทคโนโลยีที่อาจปรับตัวลง แต่ยังเกี่ยวข้องกับทิศทางการลงทุนของบริษัทเทคโนโลยีขนาดใหญ่ ความต้องการสินค้าในห่วงโซ่อุปทาน และเศรษฐกิจของประเทศที่เข้าไปเชื่อมโยงกับอุตสาหกรรม AI มากขึ้น รวมถึงประเทศไทยที่กำลังพึ่งพาแรงส่งจากอุตสาหกรรมดังกล่าวเป็นหนึ่งในเครื่องยนต์ขับเคลื่อนเศรษฐกิจ
ฟองสบู่ AI อาจไม่ได้แตกทันที แต่ความเสี่ยงเริ่มอยู่ที่ผลตอบแทนจากการลงทุน
การประเมินว่ากระแส AI กำลังอยู่ในภาวะฟองสบู่หรือไม่นั้น จำเป็นต้องแยกระหว่างศักยภาพของเทคโนโลยีกับมูลค่าการลงทุนที่เกิดขึ้น เพราะ AI มีแนวโน้มเปลี่ยนแปลงวิธีดำเนินธุรกิจและเพิ่มประสิทธิภาพการผลิตได้จริง แต่ไม่ได้หมายความว่าบริษัททุกแห่งที่ลงทุนใน AI จะสามารถสร้างรายได้และผลตอบแทนได้มากพอรองรับเงินลงทุนที่ทุ่มลงไป
ปัจจุบันบริษัทเทคโนโลยีรายใหญ่ หรือที่เรียกว่า Hyperscalers ซึ่งเป็นผู้ให้บริการ Cloud และโครงสร้างพื้นฐานดิจิทัลขนาดใหญ่ ต่างเร่งลงทุนสร้าง Data Center และจัดซื้อชิปประมวลผลเพื่อรองรับการใช้งาน AI การลงทุนเหล่านี้มีมูลค่าสูงและต้องใช้เงินจำนวนมากล่วงหน้า ทั้งค่าก่อสร้างศูนย์ข้อมูล ค่าอุปกรณ์ ค่าไฟฟ้า ตลอดจนค่าใช้จ่ายในการพัฒนาและฝึกฝนโมเดล AI
สิ่งที่ตลาดต้องการเห็นจึงไม่ใช่เพียงความสามารถของ AI ที่เพิ่มขึ้น แต่คือการเปลี่ยนความสามารถดังกล่าวให้กลายเป็นรายได้และกำไรที่เติบโตได้อย่างต่อเนื่อง หากธุรกิจไม่สามารถสร้างรายได้จากบริการ AI ได้ตามที่คาดการณ์ไว้ หรือผลตอบแทนจากเงินลงทุนต่ำกว่าต้นทุนที่เกิดขึ้น ก็อาจทำให้บริษัทต้องทบทวนแผนการลงทุน ลดการใช้จ่าย หรือชะลอการขยายโครงสร้างพื้นฐาน ขณะเดียวกัน หากราคาหุ้นของบริษัทที่เกี่ยวข้องกับ AI ปรับตัวขึ้นไปมากจากความคาดหวัง การเปลี่ยนแปลงเพียงเล็กน้อยของแนวโน้มกำไรก็อาจทำให้เกิดแรงขายและการปรับฐานของสินทรัพย์ได้
ความเสี่ยงดังกล่าวจึงไม่ได้อยู่ที่ว่า AI จะหมดความสำคัญหรือไม่ แต่อยู่ที่การลงทุนจำนวนมหาศาลในวันนี้จะสร้างผลตอบแทนได้ทันกับความคาดหวังของตลาดหรือเปล่า เพราะแม้เทคโนโลยีจะยังเติบโตต่อไป แต่ราคาหุ้นและมูลค่าธุรกิจที่สูงเกินกว่าความสามารถในการสร้างกำไรก็สามารถปรับลดลงได้
นอกจากนี้ พัฒนาการของ AI บางส่วนเริ่มเข้าสู่ช่วงที่การเพิ่มประสิทธิภาพทำได้ยากขึ้น โดยเฉพาะโมเดลภาษาขนาดใหญ่ (Large Language Models: LLMs) ที่การเพิ่มขนาดการฝึกฝนหรือใช้ทรัพยากรมากขึ้นอาจไม่ได้ทำให้ความสามารถดีขึ้นในอัตราเดียวกับช่วงแรก หากผลลัพธ์ที่ได้เพิ่มขึ้นไม่มากเมื่อเทียบกับเงินลงทุน ก็ยิ่งทำให้เกิดคำถามเรื่องความคุ้มค่าของการลงทุนระยะยาว
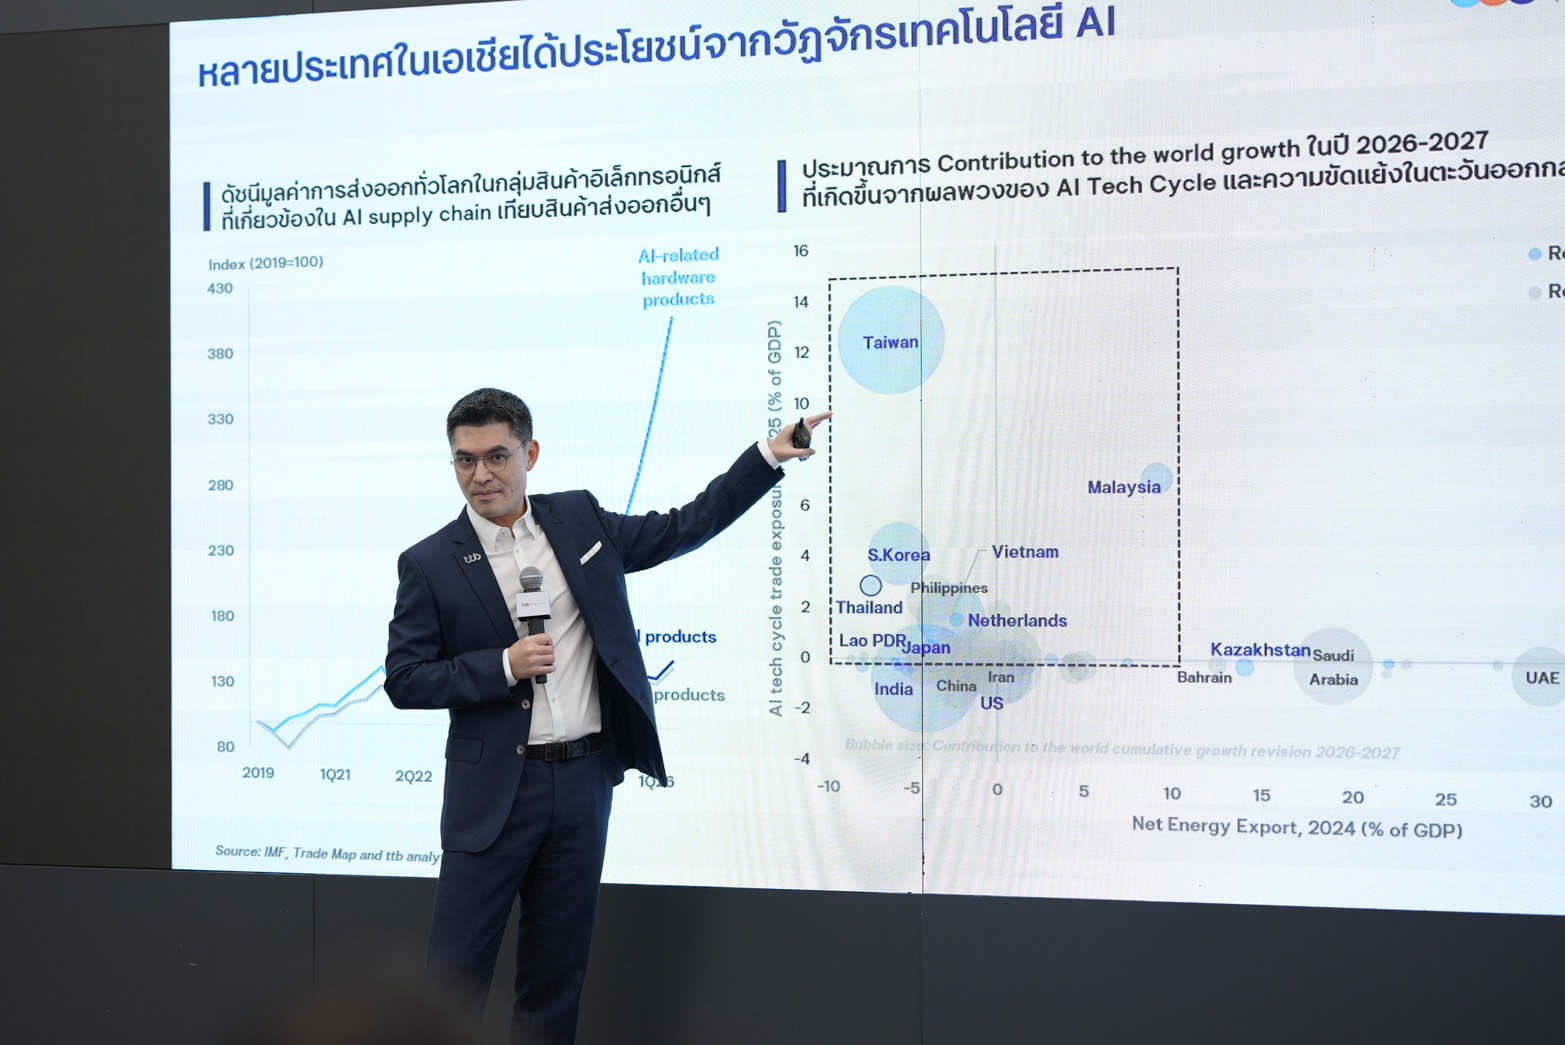
ในมุมมองของนายนริศ สถาผลเดชา ประธานกลุ่ม Data และ Analytics ทีทีบี มองว่า ความเสี่ยงของฟองสบู่ AI สามารถมองได้เป็น 3 ระดับ ระดับแรก คือ การค่อย ๆ ชะลอตัวหรือฝ่อตัวลง เมื่อความตื่นตัวของตลาดเริ่มลดลงและผลตอบแทนจากการลงทุนไม่สูงเท่าที่คาดการณ์ไว้ กรณีนี้อาจไม่ทำให้เกิดความเสียหายฉับพลัน แต่ความต้องการลงทุนใน Data Center และอุปกรณ์อิเล็กทรอนิกส์อาจชะลอลงในระยะถัดไป หลังจากมีการสร้างโครงสร้างพื้นฐานไปมากแล้ว
ระดับที่สอง คือ การปรับฐานทางการเงิน ซึ่งอาจเกิดขึ้นเมื่อราคาหุ้นและสินทรัพย์ที่เกี่ยวข้องกับ AI ถูกประเมินมูลค่าสูงเกินไป จนตลาดเริ่มปรับลดความคาดหวังและเกิดแรงขายในวงกว้าง ส่วนระดับที่สาม คือ การแตกตัวอย่างรุนแรงในลักษณะใกล้เคียงกับวิกฤต Dot-Com ในอดีต ซึ่งอาจส่งผลกระทบต่อบริษัทเทคโนโลยี ตลาดทุน และระบบการเงินในวงกว้าง อย่างไรก็ตาม กรณีรุนแรงที่สุดยังมีโอกาสเกิดขึ้นน้อยกว่าอีกสองระดับ เนื่องจากโครงสร้างเงินทุนและการบริหารความเสี่ยงของภาคธุรกิจและสถาบันการเงินในปัจจุบันมีความแตกต่างจากอดีต
ดังนั้น ความเสี่ยงที่ควรจับตาอาจไม่ใช่การล่มสลายของอุตสาหกรรม AI ในทันที แต่เป็นการชะลอตัวของการลงทุนหรือการปรับฐานของตลาด ซึ่งแม้ไม่รุนแรงถึงขั้นเกิดวิกฤตการเงิน ก็สามารถส่งผลต่อประเทศและธุรกิจที่เข้าไปอยู่ในห่วงโซ่อุปทานของ AI ได้อย่างมีนัยสำคัญ
ไทยได้ประโยชน์จาก AI แต่ต้องระวังการเติบโตที่กระจุกตัว
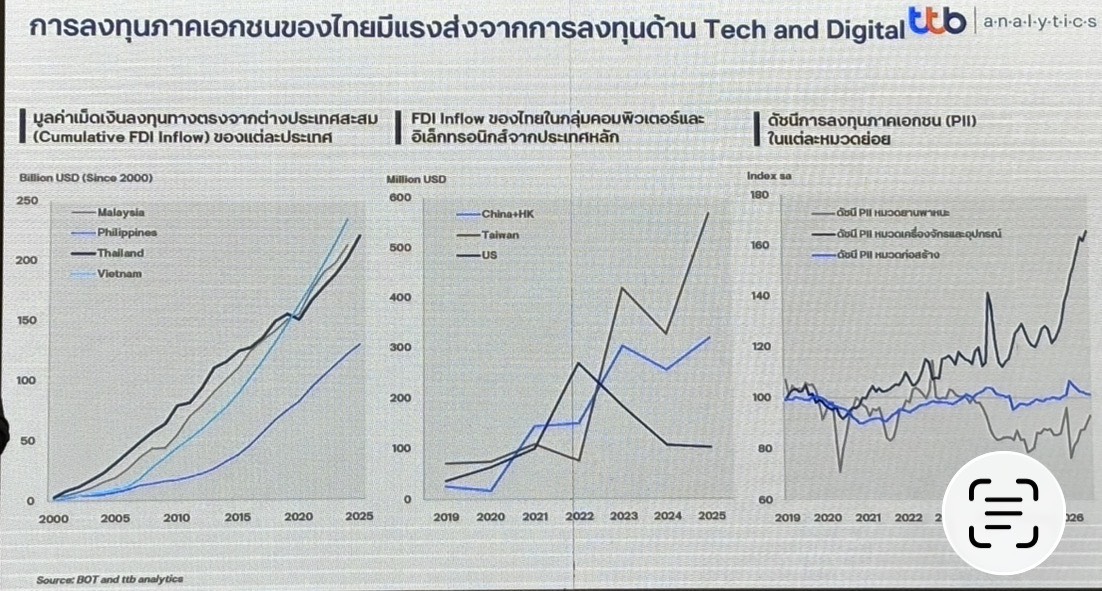
ประเทศไทยเป็นหนึ่งในประเทศที่ได้รับอานิสงส์จากการขยายตัวของอุตสาหกรรม AI โดยเฉพาะการลงทุนในกลุ่มอิเล็กทรอนิกส์และชิ้นส่วนที่เกี่ยวข้องกับ Data Center นักลงทุนจากต่างประเทศ โดยเฉพาะไต้หวัน เข้ามาลงทุนในกิจการอย่าง Semiconductor, PCB และ Power Supply ซึ่งเป็นส่วนหนึ่งของห่วงโซ่อุปทานที่รองรับการเติบโตของ AI
ข้อได้เปรียบของไทย คือ มีฐานการผลิตอิเล็กทรอนิกส์ที่พัฒนามานาน มีผู้ผลิตและผู้จัดหาชิ้นส่วนที่เชื่อมโยงกันอยู่แล้ว โดยเฉพาะอุตสาหกรรม PCB ที่ไทยมีความพร้อมในระดับหนึ่ง จึงสามารถต่อยอดไปสู่การรับการลงทุนในผลิตภัณฑ์และเทคโนโลยีที่มีความซับซ้อนมากขึ้นได้
อย่างไรก็ตาม การพึ่งพาอุตสาหกรรมที่กำลังเติบโตอย่างรวดเร็วก็ทำให้ไทยมีความเสี่ยงมากขึ้น หากการลงทุน AI ในตลาดโลกชะลอตัว ผลกระทบอาจส่งผ่านมายังเศรษฐกิจไทยเป็นทอด ๆ เริ่มจากบริษัทเทคโนโลยีรายใหญ่ลดหรือเลื่อนแผนลงทุน ส่งผลให้ความต้องการสร้าง Data Center และการจัดซื้อชิปประมวลผลลดลง จากนั้นคำสั่งซื้อสินค้าในห่วงโซ่อุปทานก็อาจชะลอตัวตาม ไม่ว่าจะเป็น Semiconductor, PCB, Power Supply รวมถึงอุปกรณ์จัดเก็บข้อมูลอย่าง HDD
ผลกระทบระยะแรกอาจปรากฏในตลาดการเงินก่อน โดยเฉพาะหุ้นของบริษัทที่มีรายได้หรือความคาดหวังการเติบโตเชื่อมโยงกับ AI เมื่อราคาสินทรัพย์ปรับฐาน มูลค่าการลงทุนและความเชื่อมั่นของตลาดก็อาจลดลง ก่อนจะส่งผ่านไปสู่ภาคเศรษฐกิจจริงผ่านการชะลอคำสั่งซื้อ การลงทุนใหม่ และการจ้างงาน หากสถานการณ์ยืดเยื้อก็อาจกระทบต่อการตัดสินใจลงทุนโดยตรงจากต่างประเทศ (FDI) ในระยะต่อไปด้วย
ttb analytics ประเมินว่าเศรษฐกิจไทยปี 2569 มีโอกาสเติบโต 2.7% โดยมีแรงส่งส่วนหนึ่งจากวัฏจักรการลงทุน AI แต่หากแรงขับเคลื่อนจากอุตสาหกรรมใหม่และการลงทุนที่เกี่ยวข้องกับ AI ไม่เป็นไปตามคาด ขณะเดียวกันไทยไม่สามารถสร้างเครื่องยนต์เศรษฐกิจใหม่มาชดเชยได้ ก็มีความเสี่ยงที่การเติบโตทางเศรษฐกิจจะต่ำกว่า 2% ตัวเลขดังกล่าวจึงเป็นภาพความเสี่ยงด้านลบ ไม่ใช่ประมาณการหลักว่าจะเกิดขึ้นอย่างแน่นอน
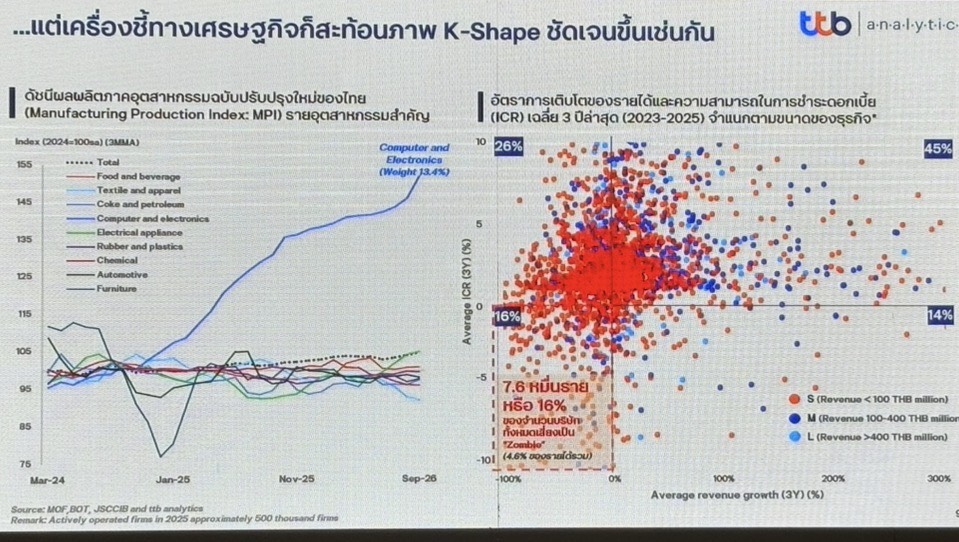
สิ่งที่น่ากังวลอีกด้าน คือ การเติบโตแบบ K-Shape หรือการฟื้นตัวที่ไม่เท่าเทียมกันระหว่างอุตสาหกรรม ข้อมูลจาก ttb analytics สะท้อนว่าดัชนีการผลิตสินค้าในกลุ่มคอมพิวเตอร์และอิเล็กทรอนิกส์เพิ่มขึ้นจากระดับ 100 ในปี 2567 เป็น 150 ภายในช่วง 2 ปี ขณะที่อุตสาหกรรมดั้งเดิมบางกลุ่ม เช่น สิ่งทอ กลับมีทิศทางหดตัว ภาพดังกล่าวแสดงให้เห็นว่าแม้ตัวเลขการลงทุนและการผลิตในบางอุตสาหกรรมจะเติบโตอย่างโดดเด่น แต่ไม่ได้หมายความว่าธุรกิจส่วนใหญ่หรือประชาชนจะได้รับประโยชน์ไปพร้อมกัน
ยิ่งไปกว่านั้น ผู้ประกอบการ SME จำนวนมากยังต้องเผชิญการแข่งขันจากสินค้าราคาถูก โดยเฉพาะสินค้าจีนที่มีปริมาณการผลิตสูงและเข้ามากดดันตลาดในประเทศ ขณะที่ข้อมูลของ ttb analytics ระบุว่า จากบริษัทที่ดำเนินกิจการอยู่จริงราว 500,000 แห่ง มีประมาณ 76,000 แห่ง หรือราว 16% ที่มีความเสี่ยงเข้าสู่ภาวะ Zombie Company กล่าวคือ รายได้ไม่เติบโตต่อเนื่อง และกำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDA) ไม่เพียงพอต่อการชำระดอกเบี้ย สะท้อนว่าภาคธุรกิจบางส่วนมีฐานะเปราะบางอยู่ก่อนแล้ว หากเศรษฐกิจต้องเผชิญแรงกระแทกจากภายนอกเพิ่มเติม ก็อาจฟื้นตัวได้ยากกว่าธุรกิจขนาดใหญ่
การดึงดูด FDI จึงไม่ควรวัดความสำเร็จจากมูลค่าเงินลงทุนเพียงอย่างเดียว แต่ต้องพิจารณาด้วยว่าเม็ดเงินเหล่านั้นสร้างการจ้างงานในประเทศมากน้อยเพียงใด มีการใช้วัตถุดิบและผู้ผลิตในประเทศหรือไม่ และ SME ไทยสามารถเข้าไปเป็นส่วนหนึ่งของห่วงโซ่อุปทานได้จริงแค่ไหน เพราะหากการลงทุนกระจุกอยู่กับบริษัทต่างชาติหรือผู้ประกอบการรายใหญ่ โดยไม่เชื่อมโยงกับธุรกิจในประเทศมากพอ ผลประโยชน์ทางเศรษฐกิจก็อาจไม่กระจายไปถึงคนส่วนใหญ่
อีกประเด็นที่ไม่ควรมองข้าม คือ การเปลี่ยนแปลงของโครงสร้างอุตสาหกรรมเกิดขึ้นเร็วมาก จนตัวชี้วัดแบบเดิมอาจสะท้อนภาพเศรษฐกิจได้ไม่ครบถ้วน การปรับปรุงดัชนีผลผลิตอุตสาหกรรม (MPI) ให้ครอบคลุมสินค้าเทคโนโลยีใหม่ เช่น Laptop, Optical Transceiver และ Server UPS รวมถึงการปรับน้ำหนักสินค้าให้สอดคล้องกับโครงสร้างการผลิตที่เปลี่ยนไป จึงมีความสำคัญต่อการอ่านทิศทางเศรษฐกิจ อย่างไรก็ตาม การปรับปรุงตัวชี้วัดให้ทันสมัยเป็นเพียงการทำให้มองเห็นกิจกรรมทางเศรษฐกิจได้ชัดขึ้น ไม่ได้หมายความว่าปัญหาความสามารถในการแข่งขันหรือการเติบโตที่กระจุกตัวจะได้รับการแก้ไขไปพร้อมกัน
Reinvent Thailand กับการสร้างเครื่องยนต์เศรษฐกิจที่หลากหลายกว่า AI
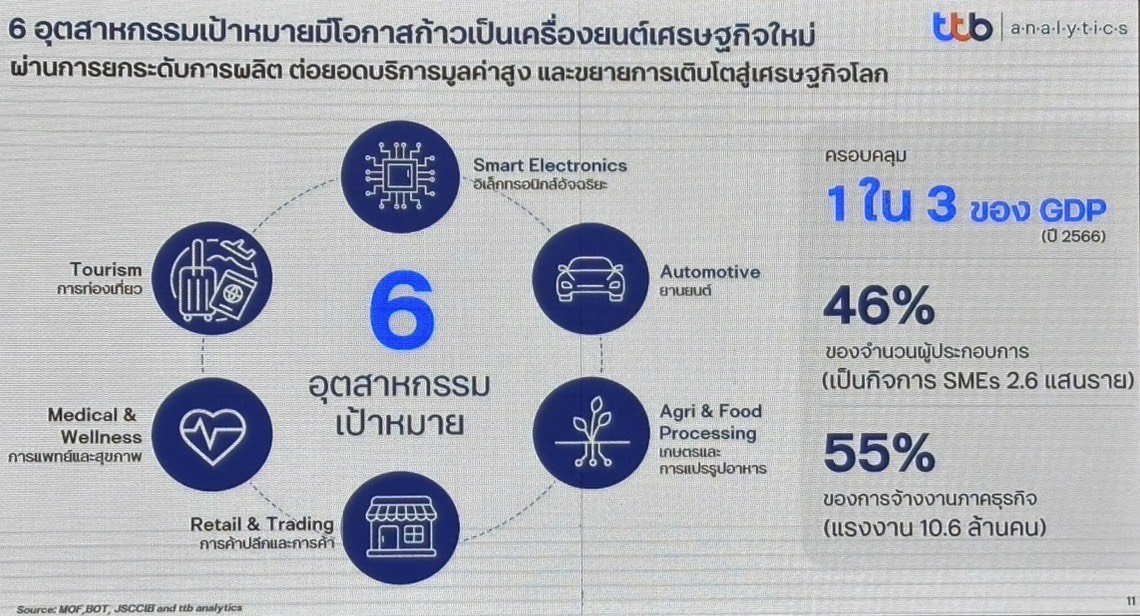
หนึ่งในแนวทางที่ถูกหยิบยกขึ้นมาเพื่อเพิ่มศักยภาพการเติบโตของไทย คือ แผน Reinvent Thailand ซึ่งเป็นความร่วมมือระหว่างภาครัฐและเอกชนในการยกระดับ 6 อุตสาหกรรมเป้าหมาย ได้แก่ อิเล็กทรอนิกส์อัจฉริยะ ยานยนต์ เกษตรและการแปรรูปอาหาร การแพทย์และสุขภาพ การท่องเที่ยว และการค้าปลีกและการค้า โดยอุตสาหกรรมเหล่านี้รวมกันมีสัดส่วนประมาณหนึ่งในสามของ GDP และเกี่ยวข้องกับผู้ประกอบการจำนวนมาก รวมถึง SME และแรงงานในประเทศ
ความสำคัญของแนวทางนี้ไม่ได้อยู่ที่การเพิ่มจำนวนอุตสาหกรรมเป้าหมายเท่านั้น แต่คือการสร้างเครื่องยนต์เศรษฐกิจที่หลากหลาย เพื่อลดการพึ่งพาการเติบโตจากอุตสาหกรรมใดอุตสาหกรรมหนึ่งมากเกินไป แม้กลุ่มอิเล็กทรอนิกส์อัจฉริยะจะยังเป็นโอกาสสำคัญจากกระแส AI แต่ภาคยานยนต์ เกษตรแปรรูป การแพทย์และสุขภาพ การท่องเที่ยว และการค้าปลีก ก็มีศักยภาพในการสร้างมูลค่าเพิ่มและกระจายรายได้ไปยังผู้ประกอบการและแรงงานในวงกว้างได้เช่นกัน
ttb analytics มองว่า หากสามารถขับเคลื่อนแผนดังกล่าวได้ตามเป้าหมาย ไทยมีโอกาสดึงดูดเงินลงทุนโดยตรงจากต่างประเทศเพิ่มเติม และยกระดับอัตราการเติบโตทางเศรษฐกิจในระยะยาวให้เข้าใกล้ระดับ 3-4% ภายในปี 2573 อย่างไรก็ตาม เงื่อนไขสำคัญคือ การลงทุนต้องเชื่อมโยงกับธุรกิจในประเทศอย่างแท้จริง ตั้งแต่การพัฒนาผู้ผลิตต้นน้ำ การเพิ่มขีดความสามารถของ SME ไปจนถึงการยกระดับทักษะแรงงาน ไม่ใช่เพียงการดึงบริษัทขนาดใหญ่เข้ามาตั้งฐานการผลิตแล้วปล่อยให้ผลประโยชน์กระจุกตัวอยู่ในวงจำกัด
สำหรับผู้ประกอบการไทย การรับมือกับความไม่แน่นอนของ AI จึงไม่ใช่การหยุดลงทุนหรือถอยออกจากอุตสาหกรรมนี้ทันที แต่ควรประเมินความคุ้มค่าของการลงทุนอย่างรอบคอบ ไม่ยึดติดกับลูกค้าหรือตลาดเพียงกลุ่มเดียว และเตรียมแผนกระจายความเสี่ยง หากธุรกิจอยู่ในห่วงโซ่อุปทาน AI ก็ควรพัฒนาความสามารถในการผลิตสินค้าให้หลากหลายขึ้น เพื่อรองรับความต้องการจากอุตสาหกรรมอื่นในกรณีที่คำสั่งซื้อด้าน AI ลดลง
ขณะเดียวกัน SME ที่ไม่ได้อยู่ในอุตสาหกรรมเทคโนโลยีโดยตรงก็ไม่ควรมองว่า AI เป็นเรื่องไกลตัว เพราะเทคโนโลยีนี้ไม่ได้จำกัดอยู่เพียง Chatbot หรือเครื่องมือสร้างข้อความเท่านั้น แต่ยังครอบคลุมถึงระบบอัตโนมัติ หุ่นยนต์ และการประยุกต์ใช้ในภาคการแพทย์และชีววิทยา ผู้ประกอบการสามารถนำ AI Agent มาช่วยทำงานหลังบ้าน เช่น บัญชี การเงิน กฎหมาย และการวิเคราะห์ข้อมูล เพื่อลดภาระงานซ้ำซ้อน เพิ่มประสิทธิภาพ และทำให้ธุรกิจขนาดเล็กสามารถใช้ทรัพยากรที่มีอยู่ได้คุ้มค่ามากขึ้น
ท้ายที่สุด ความเสี่ยงจากฟองสบู่ AI ไม่ได้อยู่ที่ว่าเทคโนโลยีนี้จะเติบโตต่อไปหรือไม่ แต่อยู่ที่การลงทุนและความคาดหวังที่อาจขยายตัวเร็วกว่าผลตอบแทนที่เกิดขึ้นจริง หากวัฏจักรการลงทุนเปลี่ยนทิศทาง ประเทศที่พึ่งพาอุตสาหกรรมนี้มากเกินไปย่อมได้รับผลกระทบตามไปด้วย สำหรับไทย AI จึงเป็นโอกาสที่ต้องคว้าไว้ แต่ไม่ควรกลายเป็นเครื่องยนต์เศรษฐกิจเพียงตัวเดียวที่ประเทศฝากความหวังไว้
การเติบโตที่ยั่งยืนไม่ได้เกิดจากการอยู่ในกระแสเทคโนโลยีที่ร้อนแรงที่สุดเท่านั้น แต่ต้องมาจากการสร้างเศรษฐกิจที่มีหลายฐานรองรับ ทั้งอุตสาหกรรมใหม่และธุรกิจดั้งเดิมที่สามารถปรับตัวได้จริง เพราะในวันที่กระแส AI ยังเติบโต ไทยอาจได้รับประโยชน์จากโอกาสที่เปิดขึ้น แต่ในวันที่เงินลงทุนเริ่มชะลอตัว ความแข็งแกร่งของเศรษฐกิจจะเป็นสิ่งที่ตัดสินว่าไทยจะเดินหน้าต่อได้มากน้อยเพียงใด





ข่าวเด่น