นายพูน พานิชพิบูลย์ นักกลยุทธ์ตลาดเงินตลาดทุน Krungthai GLOBAL MARKETS ธนาคารกรุงไทย เปิดเผยว่า ค่าเงินบาทเปิดเช้านี้ (26 ต.ค.69) ที่ระดับ 33.76 บาทต่อดอลลาร์ “อ่อนค่าลงเล็กน้อย แทบไม่เปลี่ยนแปลง” จากระดับปิดสัปดาห์ก่อนหน้า ณ ระดับ 33.74 บาทต่อดอลลาร์ (ระดับปิด ณ 17.00 น. วันที่ 22 ตุลาคม)
โดยนับตั้งแต่ช่วงคืนวันที่ 22 ตุลาคม ที่ผ่านมา เงินบาท (USDTHB) อ่อนค่าลงเล็กน้อยในลักษณะ Sideways Up (แกว่งตัวในกรอบ 33.68-33.79 บาทต่อดอลลาร์) โดยเงินบาทเผชิญแรงกดดันจากสถานการณ์ในตะวันออกกลางที่มีแนวโน้มทวีความรุนแรงมากขึ้น ตามกระแสข่าวสหรัฐฯ กับอิสราเอล เตรียมเปิดฉากโจมตีอิหร่านอีกครั้ง ส่งผลให้ ราคาน้ำมันดิบปรับตัวสูงขึ้นต่อเนื่อง สร้างแรงกดดันต่อราคาทองคำ (XAUUSD) พร้อมกับหนุนจังหวะแข็งค่าขึ้นของเงินดอลลาร์บ้าง อย่างไรก็ดี การแข็งค่าขึ้นของเงินดอลลาร์ยังคงเป็นไปอย่างจำกัด ท่ามกลางความกังวลต่อแนวโน้มเศรษฐกิจสหรัฐฯ จากทั้งความกังวลแนวโน้มการลงทุนใน AI กอปรกับราคาพลังงานที่ปรับตัวสูงขึ้น ทำให้ผู้เล่นในตลาดทยอยปรับลดโอกาส FED เดินหน้าขึ้นดอกเบี้ย โดยเฉพาะในปี 2027
สัปดาห์ที่ผ่านมา สถานการณ์ในตะวันออกกลางได้ทวีความร้อนแรงขึ้น หนุนราคาน้ำมันดิบปรับตัวขึ้นต่อเนื่อง กดดันให้ ตลาดการเงินอยู่ในภาวะปิดรับความเสี่ยง พร้อมกดดันทั้ง ราคาทองคำและเงินบาท
จับตาสถานการณ์ในตะวันออกกลาง ประเด็นการเมืองยุโรป พร้อมทั้งรอลุ้น ผลการประชุมบรรดาธนาคารกลาง (FED, ECB, BOJ และ กนง. ของไทย) รวมถึง รายงานผลประกอบการบรรดาบริษัทจดทะเบียน
แม้เงินดอลลาร์อาจได้แรงหนุนจากความไม่แน่นอนของสถานการณ์ในตะวันออกกลาง ทว่า เงินดอลลาร์อาจถูกกดดันได้ หากตลาดยังเดินหน้าเทขายหุ้นธีม AI/Semiconductor กดดันตลาดหุ้นสหรัฐฯ มากกว่าตลาดหุ้นอื่นๆ นอกจากนี้ ทิศทางเงินดอลลาร์ยังขึ้นกับผลการประชุม FOMC ของ FED โดยหาก FED ขึ้นดอกเบี้ยเซอร์ไพรส์ตลาด (เรามองโอกาสต่ำ) อาจหนุนให้เงินดอลลาร์แข็งค่าขึ้นเร็ว แรงได้ ในส่วนของค่าเงินบาท เราประเมินว่า เงินบาทเสี่ยงผันผวนสูงในลักษณะ Two-way risk ท่ามกลางความไม่แน่นอนของสถานการณ์ในตะวันออกกลาง โดยเงินบาทเสี่ยงอ่อนค่าทดสอบโซนแนวต้าน 34 บาทต่อดอลลาร์ หากสหรัฐฯ กับอิหร่านกลับมารบกันอีกครั้ง นอกจากนี้ ควรจับตา ทิศทางราคาทองคำ และฟันด์โฟลว์นักลงทุนต่างชาติ รวมถึง การเคลื่อนไหวของเงินเยนญี่ปุ่น (JPY) ที่ส่งผลกระทบต่อทิศทางเงินบาทด้วยเช่นกัน
มองกรอบเงินบาทสัปดาห์นี้ 33.30-34.00 บาท/ดอลลาร์
ประเมินกรอบเงินบาทในช่วง 24 ชั่วโมงข้างหน้า 33.65-33.85 บาท/ดอลลาร์
สำหรับ แนวโน้มเงินบาท เรามองว่า สถานการณ์ในตะวันออกกลางที่ความไม่แน่นอนสูงและเสี่ยงทวีความร้อนแรงขึ้น หลังมีกระแสข่าวสหรัฐฯ กับอิสราเอล พร้อมเปิดฉากโจมตีครั้งใหญ่ต่ออิหร่าน ในสัปดาห์ที่ผู้เล่นในตลาดจะรับรู้ผลการประชุมของบรรดาธนาคารกลางหลัก โดยเฉพาะ FED รวมถึงรับรู้ รายงานผลประกอบการของบรรดาหุ้นธีม AI/Semiconductor พอสมควร ทำให้เงินบาท (USDTHB) เสี่ยงผันผวนแบบ Two-Way Risk พร้อมเคลื่อนไหวได้ทั้งสองทิศทาง ทำให้ ผู้เล่นในตลาดควรใช้กลยุทธ์ป้องกันความเสี่ยงที่หลากหลาย เช่น กลยุทธ์ Options เพื่อเพิ่มประสิทธิภาพการบริหารความเสี่ยง
ตลอดทั้งสัปดาห์ เรามองว่า เงินบาทเสี่ยงเผชิญแรงกดดันด้านอ่อนค่า ท่ามกลางความกังวลต่อสถานการณ์ในตะวันออกกลาง ที่ยังคงหนุนราคาพลังงานให้ปรับตัวสูงขึ้น/ทรงตัวในระดับสูง พร้อมกับกดดันราคาทองคำ แต่หากการโจมตีของสหรัฐฯ ต่ออิหร่านยังไม่ได้มีแนวโน้มเกิดขึ้น หรือตลาดเริ่มกลับมามีความหวังต่อแนวโน้มการเจรจาหยุดยิง เราคาดว่า เงินบาทมีโอกาสพลิกกลับมาแข็งค่าขึ้นได้ (จับตาโซนแนวรับ 33.50 บาทต่อดอลลาร์ ที่จะเป็นปัจจัยชี้การกลับเทรนด์ของเงินบาท) นอกจากนี้ แม้เราจะมองว่า FED อาจคงดอกเบี้ย ในสัปดาห์นี้ ส่วนถ้อยแถลงของประธาน FED อาจไม่ได้ต่างจากการประชุมครั้งก่อนๆ หรือในการประชุม IMF-World Bank ล่าสุด ซึ่งอาจพอช่วยหนุนเงินบาทได้บ้าง โดยเฉพาะในช่วงที่ เงินดอลลาร์เสี่ยงถูกกดดันจากแรงเทขายหุ้นธีม AI/Semiconductor แต่ หาก FED ขึ้นดอกเบี้ยเซอร์ไพรส์ตลาด ตามที่นักวิเคราะห์บางส่วนประเมิน เงินดอลลาร์อาจปรับตัวขึ้นเร็ว แรง พร้อมกดดันราคาทองคำและเงินบาทเพิ่มเติม ทำให้เงินบาทเสี่ยงอ่อนค่าทดสอบโซน 34.00 บาทต่อดอลลาร์ ได้ไม่ยาก
ในเชิงเทคนิคัล เรามองว่า เงินบาทมีโซนแนวรับ 33.50 บาทต่อดอลลาร์ (แนวรับถัดไป 33.30 บาทต่อดอลลาร์) ส่วนโซนแนวต้านจะอยู่ในโซน 33.75-33.85 บาทต่อดอลลาร์ โดยหากเงินบาทอ่อนค่าทะลุโซนอ่อนค่าสุดในปีนี้ แถว 33.85 บาทต่อดอลลาร์ จะเปิดโอกาสอ่อนค่าทดสอบโซน 34.00 บาทต่อดอลลาร์ ทั้งนี้ หากเงินบาทสามารถแข็งค่าทะลุโซนแนวรับ 33.50 บาทต่อดอลลาร์ ได้อย่างชัดเจน จะเพิ่มโอกาสเงินบาทกลับสู่แนวโน้มการแข็งค่าได้อีกครั้ง ตามการประเมินด้วยกลยุทธ์ Trend-Following บน Time Frame รายวัน
มุมมองเศรษฐกิจทั่วโลก
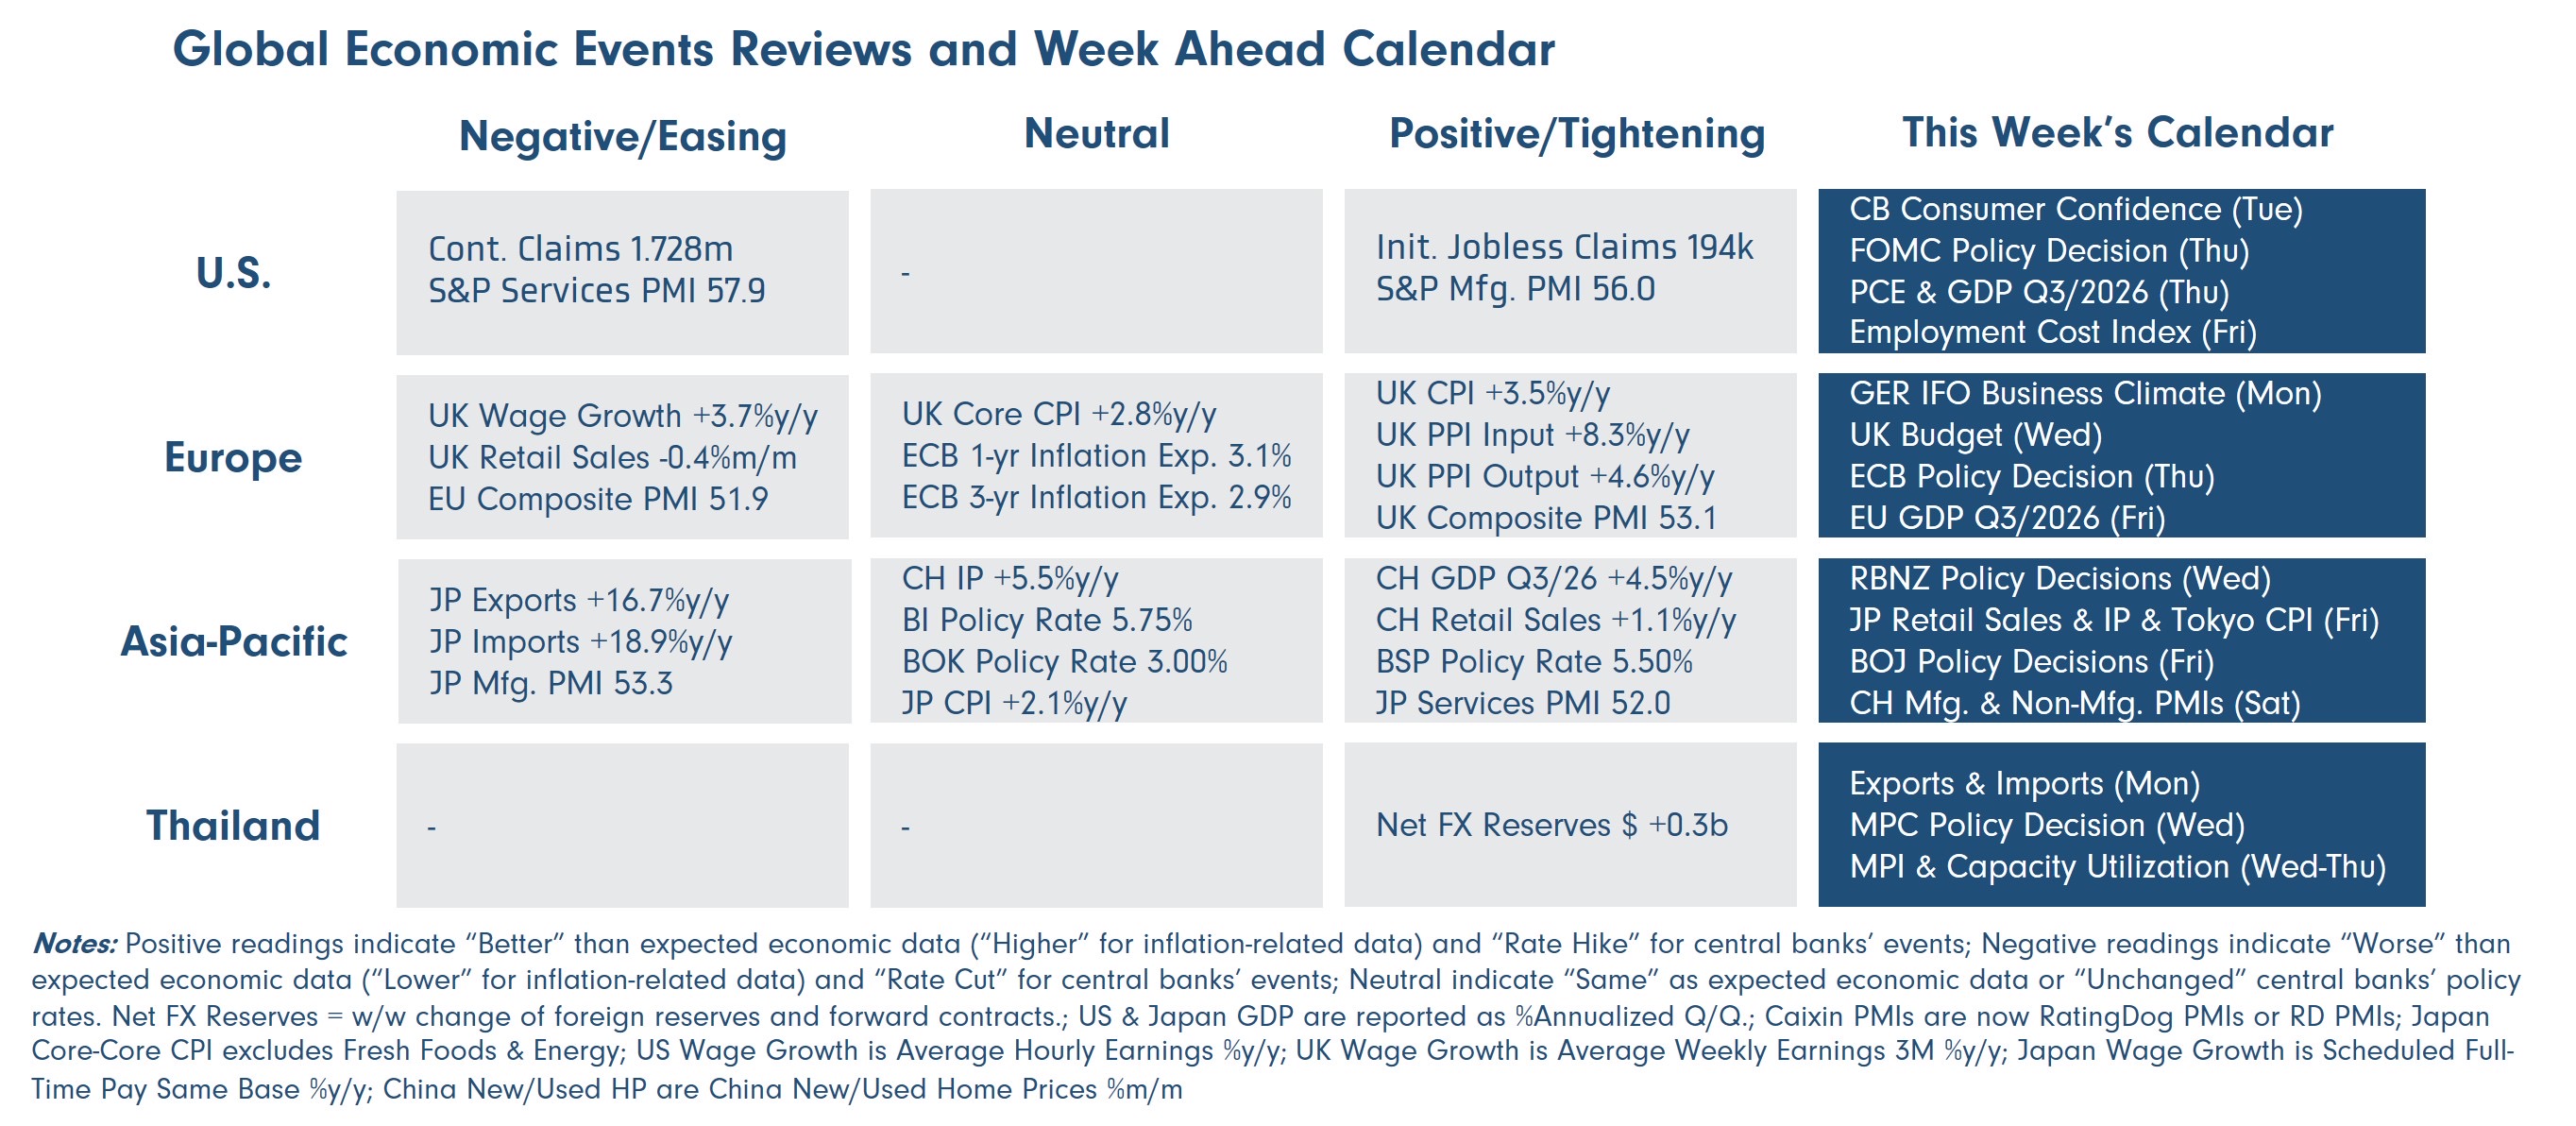
ฝั่งสหรัฐฯ – ไฮไลท์สำคัญ จะอยู่ที่ ผลการประชุม FOMC ของ FED โดยเราและบรรดานักวิเคราะห์ส่วนใหญ่ ต่างมองว่า FED จะ “คงอัตราดอกเบี้ยนโยบาย” ที่ระดับ 3.75-4.00% แม้อัตราเงินเฟ้อยังอยู่ในระดับสูง แต่ไม่เห็นสัญญาณการเร่งตัวขึ้นของราคาสินค้าและบริการเป็นวงกว้าง ขณะที่ ตลาดแรงงานสหรัฐฯ ยังอยู่ในภาวะ Slow-to-Hire และ Slow-to-Fire ทั้งนี้ ผู้เล่นในตลาดจะรอจับตา ถ้อยแถลงของประธาน FED Kevin Warsh ในช่วง Press Conference โดยเราคาดว่า ประธาน FED อาจย้ำจุดยืนคุมปัญหาเงินเฟ้อให้สำเร็จ สะท้อนว่า FED พร้อมเดินหน้าขึ้นดอกเบี้ยอีก 1 ครั้ง ในการประชุมเดือนธันวาคม ในส่วนของรายงานข้อมูลเศรษฐกิจนั้น ผู้เล่นในตลาดจะรอลุ้น รายงานอัตราเงินเฟ้อ PCE เดือนกันยายน รวมถึง อัตราการเติบโตเศรษฐกิจในไตรมาส 3 เป็นต้น นอกจากนี้ ผู้เล่นในตลาดจะรอติดตาม สถานการณ์ในตะวันออกกลางอย่างใกล้ชิด หลังสถานการณ์ยังมีความไม่แน่นอนสูงและเสี่ยงทวีความร้อนแรงขึ้นในระยะสั้น พร้อมกันนั้น ผู้เล่นในตลาดจะรอลุ้น รายงานผลประกอบการของบรรดาบริษัทจดทะเบียน โดยเฉพาะบรรดาบริษัทในธีม AI/Semiconductor ที่จะส่งผลกระทบต่อบรรยากาศในตลาดการเงินได้อย่างมีนัยสำคัญ
ฝั่งยุโรป – บรรดานักวิเคราะห์และเรา ต่างคาดว่า ธนาคารกลางยุโรป (ECB) จะเลือก “คงอัตราดอกเบี้ยนโยบาย (Deposit Facility Rate)” ที่ระดับ 2.50% หลังภาวะการเงิน (Financial Conditions) ทั่วยุโรป ได้ทยอยตึงตัวขึ้นมาก ตามแรงขายสินทรัพย์ฝั่งยุโรป จากทั้งประเด็นความกังวลสถานการณ์ในตะวันออกกลาง ความวุ่นวายทางการเมืองและฐานะการคลังของประเทศเศรษฐกิจหลัก อย่าง ฝรั่งเศส ทำให้ ECB ยังไม่มีความจำเป็นต้องเร่งรีบเดินหน้าขึ้นดอกเบี้ยเพิ่มเติม ทว่า อัตราเงินเฟ้อที่ยังเสี่ยงอยู่ในระดับสูง ทำให้ ECB ส่งสัญญาณพร้อมเดินหน้าขึ้นดอกเบี้ย หากจำเป็น (เรามองว่า ECB อาจขึ้นดอกเบี้ยครั้งสุดท้าย เพื่อคุมปัญหาเงินเฟ้อ ในเดือนธันวาคม) นอกจากนี้ ผู้เล่นในตลาดจะรอประเมินแนวโน้มเศรษฐกิจยูโรโซน ผ่านรายงานอัตราการเติบโตเศรษฐกิจยูโรโซน ไตรมาส 3 และดัชนีความเชื่อมั่นภาคธุรกิจของเยอรมนี (IFO Business Climate) เดือนตุลาคม
ฝั่งเอเชีย – เราและบรรดานักวิเคราะห์ส่วนใหญ่ต่างประเมินว่า ธนาคารกลางญี่ปุ่น (BOJ) อาจ “คงอัตราดอกเบี้ยนโยบาย” ที่ระดับ 1.25% ทว่า BOJ อาจส่งสัญญาณพร้อมเดินหน้าขึ้นดอกเบี้ยเพิ่มเติม เหมือนในการประชุมก่อนหน้า หลังอัตราเงินเฟ้อของญี่ปุ่นยังคงเคลื่อนไหวใกล้กับเป้าหมาย 2% ของ BOJ และความเสี่ยงด้านสูงยังคงมีอยู่ ทั้งนี้ ผู้เล่นในตลาดจะรอลุ้น การปรับคาดการณ์เศรษฐกิจญี่ปุ่นใหม่ของ BOJ ทั้งในส่วนของอัตราการเติบโตเศรษฐกิจและอัตราเงินเฟ้อ เพื่อประกอบการประเมินทิศทางนโยบายการเงินของ BOJ นอกจากนี้ ผู้เล่นในตลาดจะรอลุ้น รายงานยอดค้าปลีก (Retail Sales) ยอดผลผลิตอุตสาหกรรม (Industrial Production) รวมถึง อัตราเงินเฟ้อ CPI ของกรุงโตเกียว ในส่วนผลการประชุมธนาคารกลางนิวซีแลนด์ (RBNZ) นั้น บรรดานักวิเคราะห์ส่วนใหญ่มองว่า RBNZ อาจเดินหน้าขึ้นดอกเบี้ย +25bps สู่ระดับ 3.00% เพื่อคุมปัญหาเงินเฟ้อ และนอกเหนือจากผลการประชุมบรรดาธนาคารกลางดังกล่าว รวมถึง รายงานข้อมูลเศรษฐกิจญี่ปุ่น ผู้เล่นในตลาดจะรอลุ้น รายงานดัชนีผู้จัดการฝ่ายจัดซื้อภาคการผลิตและภาคการบริการของจีน (Manufacturing & Non-Manufacturing PMIs) เดือนตุลาคม เพื่อประเมินภาพเศรษฐกิจจีนโดยรวม
ฝั่งไทย – เรายังคงประเมินว่า คณะกรรมการนโยบายการเงิน (กนง.) จะยังมีมติเอกฉันท์ “คงอัตราดอกเบี้ยนโยบาย” ไว้ที่ระดับ 1.00% เพื่อสนับสนุนการฟื้นตัวของเศรษฐกิจไทย ที่แม้จะได้อานิสงส์จาก AI Boom แต่ยังคงขยายตัวต่ำกว่าระดับศักยภาพและการฟื้นตัวยังไม่ทั่วถึง ขณะเดียวกัน ความเสี่ยงด้านสูงของเงินเฟ้อยังคงมีอยู่จากสถานการณ์ในตะวันออกกลางที่ไม่แน่นอนสูงและภาวะ Super El Nino แต่ยังไม่เห็นสัญญาณเพิ่มขึ้นของราคาสินค้าและบริการเป็นวงกว่าง อีกทั้งอัตราเงินเฟ้อคาดการณ์ระยะปานกลางยังอยู่ในกรอบเป้าหมาย ทำให้ กนง. สามารถคงดอกเบี้ยที่ระดับปัจจุบันได้ นอกจากนี้ ผู้เล่นในตลาดจะรอลุ้น ยอดการส่งออกและนำเข้าของไทย รวมถึง ดัชนีผลผลิตอุตสาหกรรม (MPI) และอัตราการใช้กำลังการผลิต (Capacity Utilization) เดือนกันยายน



ข่าวเด่น