นายพูน พานิชพิบูลย์ นักกลยุทธ์ตลาดเงินตลาดทุน Krungthai GLOBAL MARKETS ธนาคารกรุงไทย เปิดเผยว่า ค่าเงินบาทเปิดเช้านี้ (16 พ.ย.69) ที่ระดับ 33.88 บาทต่อดอลลาร์ “ทรงตัวไม่เปลี่ยนแปลง” จากระดับปิดสัปดาห์ก่อนหน้า
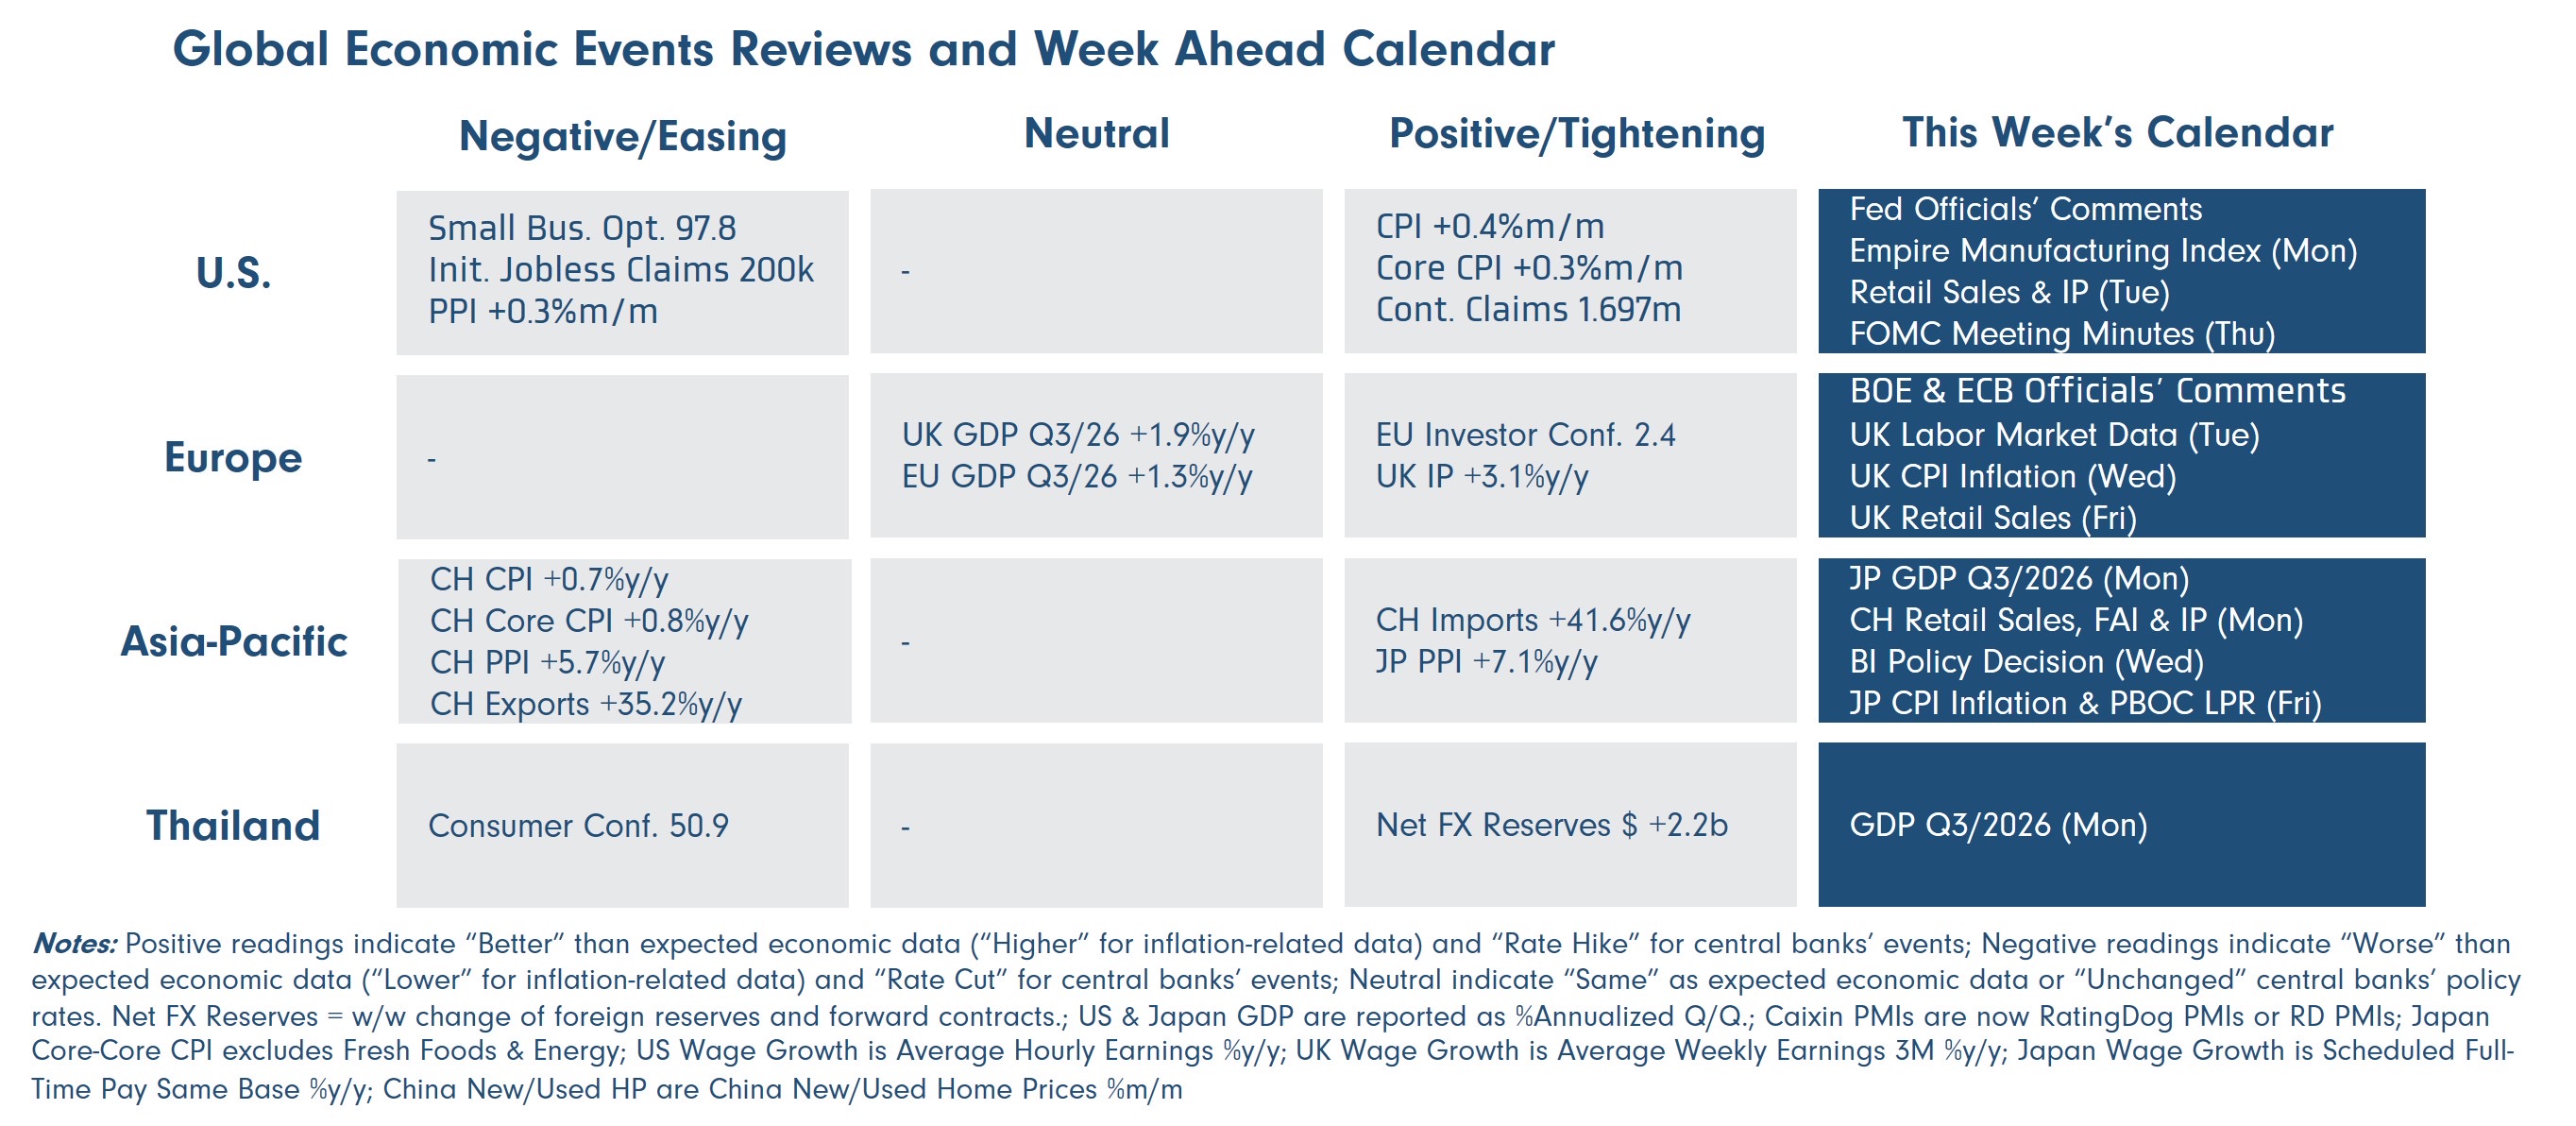
โดยนับตั้งแต่ช่วงคืนวันศุกร์ที่ผ่านมา เงินบาท (USDTHB) เคลื่อนไหวไร้ทิศทางที่ชัดเจนในกรอบ Sideways (แกว่งตัวในกรอบ 33.83-33.93 บาทต่อดอลลาร์) อนึ่ง เงินบาทมีจังหวะอ่อนค่าลง ตามการแข็งค่าขึ้นของเงินดอลลาร์ ที่ยังคงได้แรงหนุนจากทั้งมุมมองของผู้เล่นในตลาดที่ทยอยปรับเพิ่มโอกาส FED เดินหน้าขึ้นดอกเบี้ย รวมถึงสถานการณ์ในตะวันออกกลางที่มีความไม่แน่นอนสูงและหนุนการทยอยปรับตัวขึ้นของราคาน้ำมันดิบ อย่างไรก็ดี รายงานดัชนีราคาผู้ผลิต PPI ของสหรัฐฯ เดือนตุลาคม ที่ออกมาต่ำกว่าคาดเล็กน้อย +0.3%m/m (+6.5%y/y) ทำให้ผู้เล่นในตลาดลดความกังวลต่อแนวโน้มการเร่งขึ้นดอกเบี้ย +50bps ของ FED ในการประชุมเดือนธันวาคมลง และช่วยชะลอการแข็งค่าขึ้นของเงินดอลลาร์ได้บ้าง นอกจากนี้ เงินบาทยังพอได้แรงหนุนบ้าง ตามจังหวะการรีบาวด์ขึ้นของราคาทองคำ (XAUUSD) โดยเฉพาะในช่วงเช้าของตลาดการเงินเอเชีย
สัปดาห์ที่ผ่านมา อัตราเงินเฟ้อ CPI ของสหรัฐฯ ที่ออกมาสูงกว่าคาด กอปรกับถ้อยแถลงของบรรดาเจ้าหน้าที่ FED ทำให้ผู้เล่นในตลาดปรับเพิ่มโอกาส FED เดินหน้าขึ้นดอกเบี้ย โดยเฉพาะโอกาสเร่งขึ้นดอกเบี้ย หนุนเงินดอลลาร์และบอนด์ยีลด์สหรัฐฯ ปรับตัวสูงขึ้น
จับตาสถานการณ์ในตะวันออกกลาง พร้อมทั้งรอลุ้น รายงานข้อมูลเศรษฐกิจสำคัญของสหรัฐฯ อังกฤษ ญี่ปุ่น และจีน รวมถึง รายงานผลประกอบการบรรดาบริษัทจดทะเบียน โดยเฉพาะ Nvidia
เงินดอลลาร์อาจแข็งค่าขึ้นต่อ หากสถานการณ์ในตะวันออกกลางทวีความรุนแรงขึ้น หรือผู้เล่นในตลาดปรับเพิ่มโอกาส FED ขึ้นดอกเบี้ย ในกรณีที่รายงานข้อมูลเศรษฐกิจสหรัฐฯ ยังคงออกมาดีกว่าคาด ทว่า ต้องจับตาทิศทางเงินเยนญี่ปุ่นและเงินปอนด์อังกฤษที่อาจกดดันเงินดอลลาร์บ้าง นอกจากนี้ เงินดอลลาร์อาจถูกกดดันได้ หากผู้เล่นในตลาดยังคงเทขายหุ้นธีม AI และเลือกลงทุนในตลาดหุ้นอื่นๆ ในส่วนของค่าเงินบาท เราประเมินว่า โมเมนตัมการอ่อนค่าของเงินบาทยังมีกำลังอยู่ เปิดความเสี่ยงเงินบาทอ่อนค่าทดสอบ/ทะลุโซน 34 บาทต่อดอลลาร์ ในกรณีที่สถานการณ์ในตะวันออกกลางทวีความรุนแรงขึ้น นอกจากนี้ ทิศทางเงินบาทจะขึ้นกับ ทิศทางราคาทองคำ เงินเยนญี่ปุ่น รวมถึง การเคลื่อนไหวของหุ้นธีม AI/Semiconductor และฟันด์โฟลว์นักลงทุนต่างชาติ
มองกรอบเงินบาทสัปดาห์นี้ 33.50-34.25 บาท/ดอลลาร์
ประเมินกรอบเงินบาทในช่วง 24 ชั่วโมงข้างหน้า 33.80-33.95 บาท/ดอลลาร์
สำหรับ แนวโน้มเงินบาท เรามองว่า สถานการณ์ในตะวันออกกลางที่ความไม่แน่นอนสูงและอาจทวีความร้อนแรงขึ้น กอปรกับมุมมองของผู้เล่นในตลาดที่พร้อมจะปรับเปลี่ยนมุมมองต่อแนวโน้มดอกเบี้ย ตามรายงานข้อมูลเศรษฐกิจสหรัฐฯ อีกทั้ง แรงขายหุ้นธีม AI/Semiconductor อาจกลับมา หากรายงานผลประกอบการ Nvidia ออกมาน่าผิดหวัง ทำให้เงินบาท (USDTHB) ยังคงเสี่ยงผันผวนแบบ Two-Way Risk พร้อมเคลื่อนไหวได้ทั้งสองทิศทาง ทำให้ ผู้เล่นในตลาดควรใช้กลยุทธ์ป้องกันความเสี่ยงที่หลากหลาย เช่น กลยุทธ์ Options เพื่อเพิ่มประสิทธิภาพการบริหารความเสี่ยง
โมเมนตัมการอ่อนค่าของเงินบาทยังมีกำลังอยู่พอควร ทำให้เงินบาทเสี่ยงอ่อนค่าทดสอบ/ทะลุโซน 34.00 บาทต่อดอลลาร์ หากสถานการณ์ในตะวันออกกลางทวีความรุนแรงขึ้น หรือในกรณีที่ ผู้เล่นในตลาดปรับเพิ่มโอกาส FED ขึ้นดอกเบี้ย บนภาพเศรษฐกิจสหรัฐฯ ที่ยังคงแข็งแกร่ง ทั้งนี้ การอ่อนค่าของเงินบาทอาจถูกชะลอลงได้บ้าง ตามแรงขายเงินดอลลาร์ของผู้เล่นในตลาด หลังเงินบาทอ่อนค่าทดสอบโซนแนวต้าน 33.85-34.00 บาทต่อดอลลาร์ อีกทั้ง เงินเยนญี่ปุ่น (JPY) มีความเสี่ยงผันผวนแข็งค่าขึ้น หากทางการญี่ปุ่นส่งสัญญาณพร้อมเข้าแทรกแซงค่าเงิน หลังเงินเยนญี่ปุ่นพลิกอ่อนค่าลงเข้าใกล้โซน 160 เยนต่อดอลลาร์ ในช่วงนี้ ทั้งนี้ ควรระวัง ผลกระทบจากการเคลื่อนไหวของหุ้นธีม AI/Semiconductor ซึ่งต้องรอลุ้น รายงานผลประกอบการของ Nvidia โดยการปรับตัวของหุ้นธีม AI/Semiconductor จะส่งผลกระทบต่อทั้งบรรยากาศในตลาดการเงินเอเชีย รวมถึงราคาทองคำได้ (โดยเฉพาะเวลาหุ้นกลุ่มดังกล่าวปรับตัวลงแรง) แต่หากเกิดแรงขายหุ้นธีม AI/Semiconductor อีกครั้ง หนุนการย้ายตลาดลงทุนของผู้เล่นในตลาด จากตลาดหุ้นสหรัฐฯ ไปยังตลาดหุ้นอื่นๆ อาจเพิ่มแรงกดดันต่อเงินดอลลาร์และช่วยลดทอนแรงกดดันด้านอ่อนค่าต่อเงินบาท
ในเชิงเทคนิคัล เรามองว่า เงินบาทมีโซนแนวรับ 33.50 บาทต่อดอลลาร์ (แนวรับถัดไป 33.30-33.40 บาทต่อดอลลาร์) ส่วนโซนแนวต้านแรกจะอยู่ในโซน 34.00 บาทต่อดอลลาร์ ทั้งนี้ หากเงินบาทสามารถแข็งค่าทะลุโซน 33.50-33.60 บาทต่อดอลลาร์ ได้อย่างชัดเจน จะเพิ่มโอกาสเงินบาทกลับสู่แนวโน้มการแข็งค่า ตามการประเมินด้วยกลยุทธ์ Trend-Following บน Time Frame รายวัน
มุมมองเศรษฐกิจทั่วโลก
ฝั่งสหรัฐฯ – ผู้เล่นในตลาดจะรอติดตาม รายงานข้อมูลเศรษฐกิจสำคัญ อย่าง ยอดค้าปลีก (Retail Sales) และยอดผลผลิตอุตสาหกรรม (Industrial Production) พร้อมติดตาม ถ้อยแถลงของบรรดาเจ้าหน้าที่ FED กอปรกับ รายงานการประชุม FOMC ล่าสุด เพื่อประเมินทิศทางการดำเนินนโยบายการเงินของ FED โดยล่าสุด บรรดาผู้เล่นในตลาดต่างให้โอกาสราว 106% ที่ FED จะเดินหน้าขึ้นดอกเบี้ยในการประชุมเดือนธันวาคม (โอกาสเกิน 100% สะท้อนมุมมองของผู้เล่นในตลาดที่มองว่า FED อาจเร่งขึ้นดอกเบี้ย +50bps ได้) และเดินหน้าขึ้นดอกเบี้ยเพิ่มเติมอีกราว 2-3 ครั้ง ในปี 2027 นอกจากนี้ ผู้เล่นในตลาดจะรอลุ้น รายงานผลประกอบการของบรรดาบริษัทจดทะเบียน โดยจะมีไฮไลท์สำคัญอยู่ที่ รายงานผลประกอบการของ Nvidia และที่สำคัญ ผู้เล่นในตลาดจะรอติดตามพัฒนาการของสถานการณ์ในตะวันออกกลางที่ยังคงมีความไม่แน่นอนสูงและเสี่ยงกลับมาทวีความรุนแรงขึ้นได้ทุกเมื่อ
ฝั่งยุโรป – บรรดาผู้เล่นในตลาดจะรอประเมินแนวโน้มการดำเนินนโยบายการเงินของทั้งธนาคารกลางอังกฤษ (BOE) และธนาคารกลางยุโรป (ECB) ผ่านถ้อยแถลงของบรรดาเจ้าหน้าที่ BOE และ ECB รวมถึงรายงานข้อมูลเศรษฐกิจ โดยเฉพาะข้อมูลเศรษฐกิจอังกฤษ อัตราเงินเฟ้อ CPI ดัชนีราคาผู้ผลิต PPI ข้อมูลตลาดแรงงาน อย่าง อัตราการเติบโตของค่าจ้าง และยอดค้าปลีก (Retail Sales) เป็นต้น โดยล่าสุด ผู้เล่นในตลาดประเมินว่า BOE มีโอกาสราว 67% ที่จะขึ้นดอกเบี้ยต่อในการประชุมเดือนธันวาคมนี้ ก่อนที่จะเดินหน้าขึ้นดอกเบี้ยต่อในการประชุมเดือนกุมภาพันธ์ และโดยรวมอาจขึ้นดอกเบี้ยราว 2 ครั้ง ได้ในปี 2027 ส่วน ECB มีโอกาสราว 90% ที่จะเดินหน้าขึ้นดอกเบี้ย ในการประชุมเดือนธันวาคม พร้อมเดินหน้าขึ้นดอกเบี้ยอีกราว 1-2 ครั้ง ในปี 2027
ฝั่งเอเชีย – ผู้เล่นในตลาดจะรอประเมินแนวโน้มเศรษฐกิจจีน ผ่านรายงานข้อมูลเศรษฐกิจสำคัญรายเดือน อาทิ ยอดค้าปลีก (Retail Sales) ยอดผลผลิตอุตสาหกรรม รวมถึง ราคาบ้านมือหนึ่งและมือสอง ในเดือนตุลาคม พร้อมกันนั้น ผู้เล่นในตลาดจะรอประเมินแนวโน้มการดำเนินนโยบายการเงินของธนาคารกลางญี่ปุ่น (BOJ) ผ่านรายงานอัตราการเติบโตเศรษฐกิจญี่ปุ่นในไตรมาส 3 ยอดการส่งออกและนำเข้า (Exports & Imports) รวมถึง อัตราเงินเฟ้อ CPI ในเดือนตุลาคม โดยล่าสุด ผู้เล่นในตลาดมองว่า BOJ มีโอกาสราว 85% ที่จะขึ้นดอกเบี้ยเพิ่มเติมในการประชุมเดือนธันวาคม และมีโอกาสขึ้นดอกเบี้ยอีกราว 2 ครั้ง ในปีหน้า ในส่วนผลการประชุมบรรดาธนาคารกลางฝั่งเอเชียนั้น นักวิเคราะห์ต่างประเมินว่า ธนาคารกลางอินโดนีเซีย (BI) อาจพิจารณาคงดอกเบี้ยที่ระดับ 5.75% เพื่อรอประเมินผลกระทบจากการขึ้นดอกเบี้ยในช่วงที่ผ่านมา อีกทั้ง อัตราเงินเฟ้อเริ่มมีแนวโน้มทยอยชะลอตัวลง ส่วนฟันด์โฟลว์นักลงทุนต่างชาติเริ่มกลับเข้าลงทุนในตลาดทุนอินโดนีเซียอีกครั้ง ลดแรงกดดันต่อเงินรูเปียะห์ (IDR) ทำให้ BI สามารถรอติดตามสถานการณ์ก่อนปรับนโยบายการเงินให้เหมาะสมได้
ฝั่งไทย – ผู้เล่นในตลาดจะรอลุ้น รายงานอัตราการเติบโตเศรษฐกิจไทยในไตรมาสที่ 3 ที่อาจมีการปรับปรุงข้อมูลใหม่ให้สะท้อนการปรับปรุงดัชนีผลผลิตอุตสาหกรรม (Manufacturing Production Index) ล่าสุด โดยนักวิเคราะห์ต่างประเมินว่า เศรษฐกิจไทยอาจขยายตัวได้ราว +0.8% จากไตรมาสก่อนหน้า หรือคิดเป็น +3.1% จากช่วงเวลาเดียวกันของปีก่อน ตามอานิสงส์ของทั้ง AI Boom และมาตรการช่วยเหลือค่าครองชีพของภาครัฐ




ข่าวเด่น