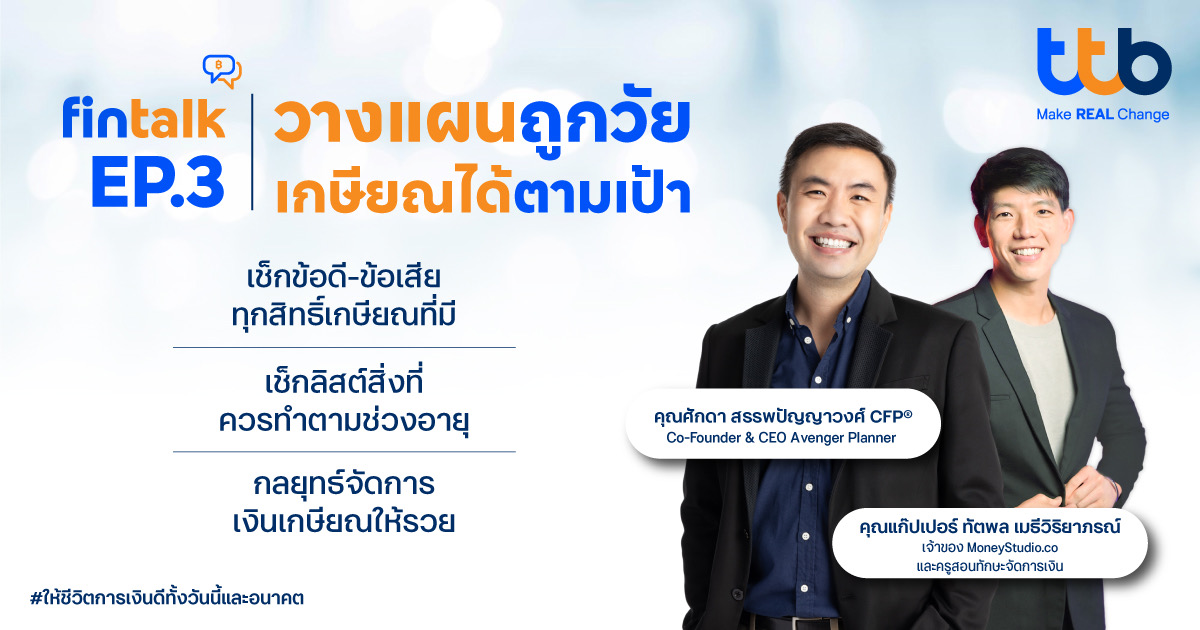
ทีทีบี มุ่งสร้างชีวิตทางการเงินที่ดีขึ้นให้กับพนักงานอย่างต่อเนื่อง ผ่านการส่งเสริมความรู้และทักษะด้านการเงินที่จำเป็นในทุกช่วงชีวิต จัดกิจกรรม fintalk "วางแผนถูกวัย เกษียณได้ตามเป้า" เพื่อเตรียมความพร้อมด้านการวางแผนเกษียณและการลงทุนระยะยาว โดยได้รับเกียรติจาก คุณศักดา สรรพปัญญาวงศ์ Co-Founder & CEO Avenger Planner และ คุณทัตพล เมธีวิริยาภรณ์ (แก๊ปเปอร์) เจ้าของ MoneyStudio.co และครูสอนทักษะการจัดการเงิน มาร่วมแบ่งปันแนวคิดและประสบการณ์ด้านการบริหารเงิน การลงทุน และการเตรียมพร้อมสู่การเกษียณ เพื่อช่วยให้พนักงานสามารถวางแผนอนาคตทางการเงินได้อย่างมั่นใจและมีเป้าหมายที่ชัดเจน
โดยสะท้อนให้เห็นถึงความท้าทายสำคัญของคนทำงานในปัจจุบัน ที่ไม่เพียงต้องเตรียมพร้อมรับมือกับสังคมผู้สูงอายุ แต่ยังต้องเผชิญกับความเสี่ยงจากการมีอายุยืนยาวขึ้น หรือ Longevity Risk ซึ่งอาจทำให้เงินออมที่เตรียมไว้ไม่เพียงพอต่อการดำรงชีวิตหลังเกษียณ หากไม่มีการวางแผนอย่างเหมาะสม
เริ่มต้นวางแผนเกษียณด้วยการตั้งเป้าหมายทางการเงิน
หนึ่งในคำถามสำคัญที่หลายคนมักไม่เคยคิดอย่างจริงจังคือ “หลังเกษียณต้องมีเงินเท่าไรจึงจะเพียงพอ”
จากการสำรวจค่าใช้จ่ายพื้นฐานในปัจจุบันและนำมาคำนวณผลกระทบจากเงินเฟ้อในระยะยาว ตัวอย่างเช่น หากปัจจุบันมีค่าใช้จ่ายอยู่ที่ 30,000 บาทต่อเดือน ในอีก 20-30 ปีข้างหน้า ค่าใช้จ่ายดังกล่าวอาจเพิ่มขึ้นเป็นประมาณ 60,000 บาทต่อเดือน หรือราว 720,000 บาทต่อปี ส่งผลให้เงินก้อนสำหรับรองรับการใช้ชีวิตหลังเกษียณเป็นเวลา 20 ปี อาจต้องมีมากถึงประมาณ 14.4 ล้านบาท
นอกจากนี้ ยังควรเผื่อค่าใช้จ่ายที่อาจเกิดขึ้นโดยไม่คาดคิด เช่น ค่ารักษาพยาบาล ค่าใช้จ่ายในการดูแลสุขภาพ ค่าซ่อมแซมบ้านหรือรถยนต์ ซึ่งมักเป็นค่าใช้จ่ายก้อนใหญ่ที่เกิดบ่อยขึ้นในช่วงวัยเกษียณ
แม้ตัวเลขดังกล่าวอาจดูเป็นเป้าหมายที่ห่างไกล แต่หากเริ่มต้นวางแผนตั้งแต่วันนี้ และรู้จักใช้ประโยชน์จากเครื่องมือทางการเงินที่มีอยู่แล้ว ก็สามารถสร้างความพร้อมทางการเงินในระยะยาวได้
สำรวจ “3 กระเป๋าเงิน” ที่ช่วยสร้างความมั่นคงหลังเกษียณ
อีกหนึ่งหัวข้อสำคัญของกิจกรรม คือการชวนพนักงานสำรวจแหล่งเงินออมเพื่อการเกษียณที่หลายคนมีอยู่แล้ว แต่ยังใช้ประโยชน์ได้ไม่เต็มศักยภาพ ซึ่งสามารถแบ่งออกได้เป็น 3 กระเป๋าหลัก
กระเป๋าใบที่ 1 : รัฐให้ เป็นสิทธิประโยชน์พื้นฐานที่ทุกคนไม่ควรมองข้าม
สำหรับพนักงานประจำที่ส่งเงินสมทบประกันสังคมเกิน 15 ปี จะได้รับเงินบำนาญชราภาพ เป็นรายเดือนตลอดชีวิต โดยในอนาคตเมื่อมีการปรับเพดานฐานเงินเดือนสำหรับคำนวณสิทธิประโยชน์เพิ่มขึ้น ผู้ประกันตนที่ส่งเงินสมทบต่อเนื่องเป็นระยะเวลานานก็มีโอกาสได้รับเงินบำนาญในระดับที่สูงขึ้น
อย่างไรก็ตาม หลายคนอาจไม่ทราบว่า เมื่ออายุครบ 55 ปีบริบูรณ์และออกจากงานแล้ว จำเป็นต้องยื่นเรื่องเพื่อขอรับสิทธิ์ด้วยตนเอง หากไม่ดำเนินการยื่นเรื่อง จะยังไม่สามารถรับเงินบำนาญได้
นอกจากนี้ ยังมี เบี้ยยังชีพผู้สูงอายุ ซึ่งแม้จะเป็นเงินจำนวนไม่มาก แต่ก็ถือเป็นอีกหนึ่งสิทธิประโยชน์ที่ช่วยเสริมรายได้หลังเกษียณ
กระเป๋าใบที่ 2 : บริษัทให้ ถือเป็นแหล่งเงินสะสมสำคัญของมนุษย์เงินเดือน
เครื่องมือที่สำคัญที่สุดคือ กองทุนสำรองเลี้ยงชีพ (Provident Fund หรือ PVD) ซึ่งเป็นการออมเงินร่วมกันระหว่างพนักงานและนายจ้าง โดยแนะนำว่าไม่ควรเลือกอัตราสะสมขั้นต่ำเพียงอย่างเดียว แต่ควรทยอยเพิ่มสัดส่วนเงินสะสมตามรายได้ที่เพิ่มขึ้น รวมถึงเลือกนโยบายการลงทุนที่เหมาะสมกับช่วงอายุและระดับความเสี่ยงที่รับได้ เพราะการปรับสัดส่วนเพียงเล็กน้อยตั้งแต่เนิ่น ๆ อาจสร้างความแตกต่างของเงินออมในวันเกษียณได้หลายล้านบาท
อีกส่วนหนึ่งคือ เงินชดเชยตามกฎหมายแรงงาน สำหรับพนักงานที่ทำงานจนถึงวัยเกษียณตามเกณฑ์ขององค์กร ซึ่งถือเป็นเงินก้อนสำคัญที่ควรนำมาวางแผนล่วงหน้า ทั้งในมุมของการใช้จ่ายและการบริหารภาษี
กระเป๋าใบที่ 3 : สร้างด้วยตัวเอง จากวินัยการลงทุนระยะยาว
แม้จะมีสิทธิประโยชน์จากภาครัฐและองค์กร แต่โดยส่วนใหญ่มักยังไม่เพียงพอต่อการใช้ชีวิตหลังเกษียณ จึงจำเป็นต้องสร้างเงินออมเพิ่มเติมด้วยตัวเอง หนึ่งในทางเลือกยอดนิยมคือ กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) ซึ่งช่วยสร้างวินัยการลงทุนระยะยาว พร้อมได้รับสิทธิประโยชน์ทางภาษี
ขณะที่ ประกันบำนาญ เป็นอีกทางเลือกสำหรับผู้ที่ต้องการความแน่นอนของรายได้หลังเกษียณ โดยสามารถเลือกรับเงินบำนาญเป็นรายเดือนหรือรายปี ช่วยรองรับค่าใช้จ่ายพื้นฐานในอนาคตได้
นอกจากนี้ ยังสามารถต่อยอดความมั่งคั่งผ่านการลงทุนในสินทรัพย์ประเภทต่าง ๆ ไม่ว่าจะเป็นตราสารหนี้ กองทุนรวม อสังหาริมทรัพย์ หุ้นไทย หรือหุ้นต่างประเทศ โดยควรศึกษาข้อมูล ทำความเข้าใจความเสี่ยง และจัดพอร์ตการลงทุนให้สอดคล้องกับเป้าหมายของตนเอง
วางแผนให้เหมาะกับแต่ละช่วงวัย
แนวทางบริหารการเงินตามช่วงอายุ เริ่มจากวัยเริ่มต้นทำงานควรให้ความสำคัญกับการสร้างวินัยทางการเงิน หลีกเลี่ยงการก่อหนี้ก้อนใหญ่เกินความจำเป็น พัฒนาความรู้และศักยภาพของตนเองอย่างต่อเนื่อง รวมถึงเริ่มลงทุนทันทีเพื่อใช้ประโยชน์จากพลังของดอกเบี้ยทบต้น
ขณะเดียวกัน ควรระมัดระวังปัญหา Lifestyle Inflation หรือการเพิ่มระดับการใช้จ่ายตามรายได้ที่มากขึ้น เพราะอาจทำให้รายได้ที่เพิ่มขึ้นไม่สามารถเปลี่ยนเป็นเงินออมและการลงทุนได้อย่างที่ตั้งใจ
สำหรับผู้ที่มีอายุ 50 ปีขึ้นไป ควรมุ่งเน้นการลดภาระหนี้ เร่งสะสมเงินออมในช่วงโค้งสุดท้ายก่อนเกษียณ และปรับพอร์ตการลงทุนให้มีความเสี่ยงเหมาะสมมากขึ้น เพื่อป้องกันผลกระทบจากความผันผวนของตลาดในช่วงใกล้เกษียณ
คุณศักดา กล่าวทิ้งท้ายว่า “หลายคนมองว่าการวางแผนเกษียณเป็นเรื่องไกลตัว แต่ในความเป็นจริงแล้วการเกษียณเริ่มต้นตั้งแต่วันที่เราได้รับรายได้ครั้งแรก เพราะปัจจัยสำคัญที่สุดของการสร้างความมั่นคงทางการเงินไม่ใช่จำนวนเงินที่มีอยู่ในวันนี้ แต่คือ "ระยะเวลา" ที่เปิดโอกาสให้เงินออมและการลงทุนเติบโตผ่านพลังของดอกเบี้ยทบต้น ยิ่งเริ่มต้นเร็วเท่าไร ก็ยิ่งมีโอกาสไปถึงเป้าหมายได้ง่ายขึ้นเท่านั้น
การวางแผนเกษียณไม่ใช่เรื่องของอนาคต แต่เป็นเรื่องของวันนี้ ค่อย ๆ สร้างจากพื้นฐานที่มีให้ดีที่สุด ใช้ประโยชน์จากสิทธิที่ภาครัฐมอบให้ ต่อยอดจากสวัสดิการที่องค์กรมี และเติมเต็มด้วยวินัยของตัวเอง เพราะไม่ว่าคุณจะอยู่ในวัยเริ่มต้นทำงาน วัยสร้างความมั่งคั่ง หรือวัยใกล้เกษียณ การลงมือทำตั้งแต่วันนี้ย่อมดีกว่าการรอให้พร้อมในวันหน้าเสมอ"
กิจกรรม fintalk ครั้งนี้สะท้อนถึงความตั้งใจของทีทีบีในการส่งเสริมองค์ความรู้ด้านการเงินและการลงทุนให้แก่พนักงานอย่างต่อเนื่อง เพื่อช่วยเสริมสร้างทักษะสำคัญในการบริหารจัดการเงิน วางแผนอนาคต และเตรียมความพร้อมสู่การเกษียณอย่างมีคุณภาพ อันนำไปสู่การมีชีวิตทางการเงินที่ดีขึ้นทั้งในวันนี้และอนาคต
#fintipsbytttb #ทีทีบีฟินทิป
#ให้ชีวิตการเงินดีทั้งวันนี้และอนาคต
#เปลี่ยนเพื่อให้ชีวิตคุณดีขึ้น #ttb #MakeREALChange




ข่าวเด่น