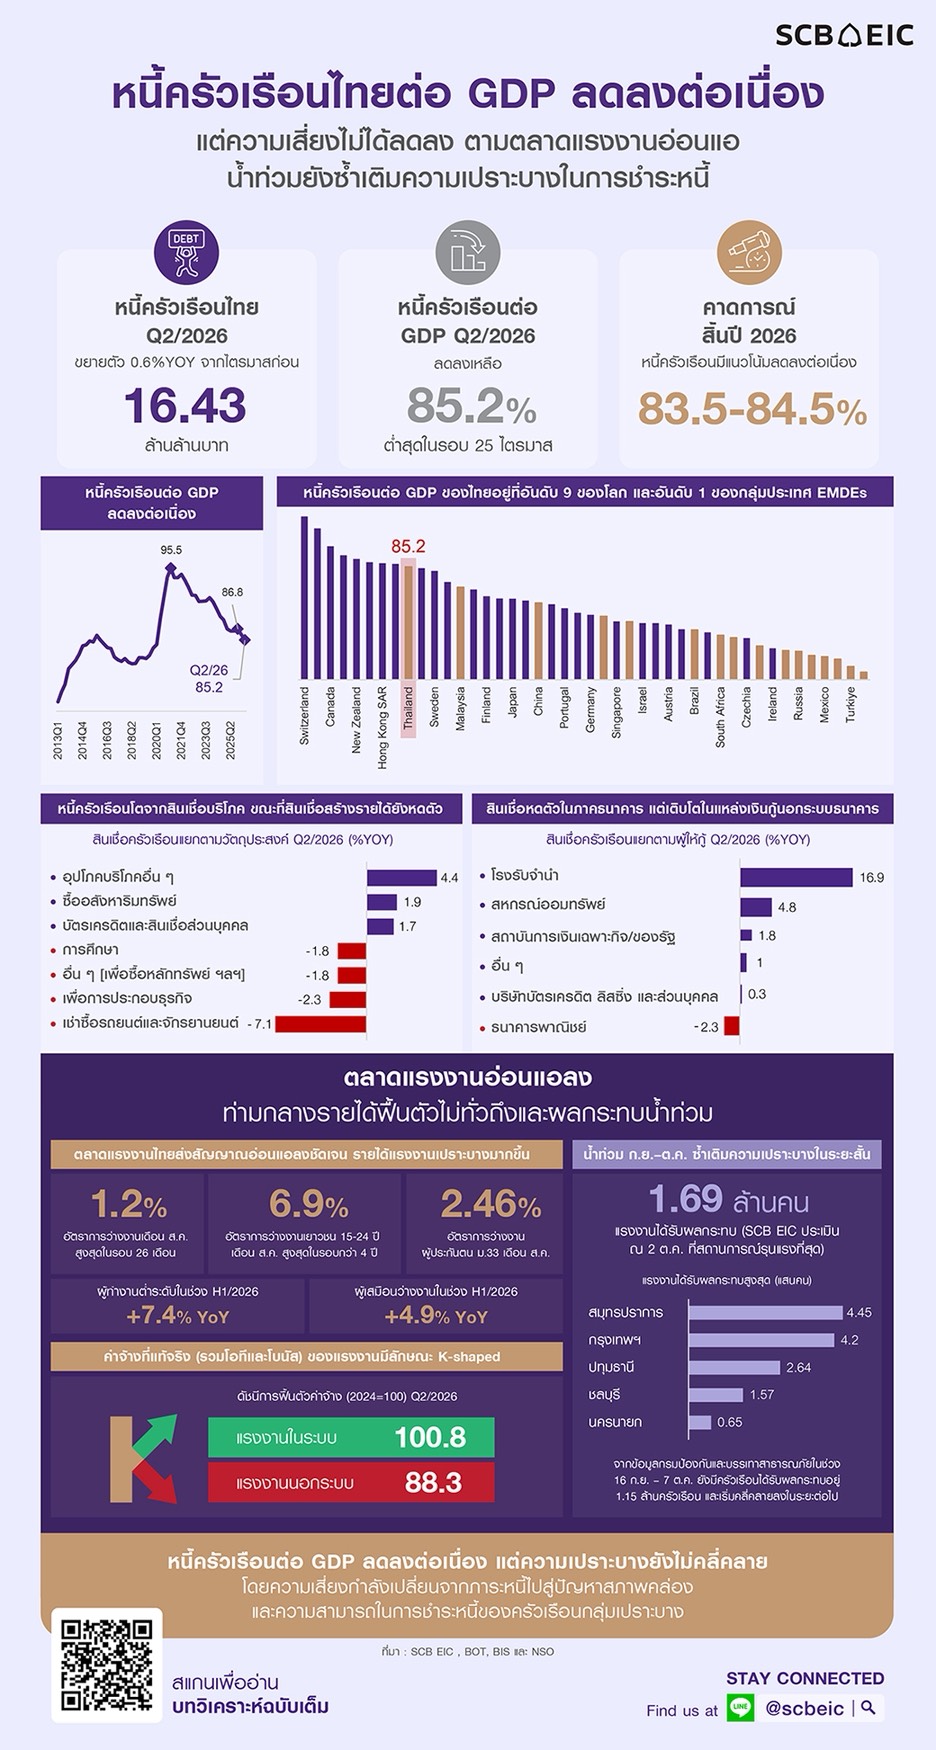
หนี้ครัวเรือนต่อ GDP ในไตรมาส 2 ปี 2026 ลดเหลือ 85.2% และมีแนวโน้มลดลงต่อเนื่องสู่ 83.5-84.5% ณ สิ้นปี แต่ความเสี่ยงด้านฐานะทางการเงินของครัวเรือนไม่ได้คลี่คลาย
สัดส่วนหนี้ครัวเรือนต่อ GDP อยู่ที่ 85.2% ใน Q2/2026 ต่ำสุดในรอบ 25 ไตรมาส ยอดหนี้ครัวเรือนขยายตัวต่ำต่อเนื่องสามไตรมาสอยู่ที่ 16.43 ล้านล้านบาท ขยายตัวเพียง 0.59%YOY ใกล้เคียงไตรมาสก่อน ขณะที่ Nominal GDP โตเร็วกว่าหนี้ สัดส่วนหนี้ต่อ GDP จึงลดลงในเชิงตัวเลขมากกว่าที่จะสะท้อนความสามารถในการชำระหนี้ของครัวเรือนที่ปรับดีขึ้น
การลดลงของหนี้ครัวเรือนยังสะท้อนข้อจำกัดในการเข้าถึงสินเชื่อมากกว่าการฟื้นตัวของฐานะการเงินครัวเรือน
โครงสร้างหนี้ยังขยายตัวจากสินเชื่ออุปโภคบริโภคส่วนบุคคลเป็นหลัก ขณะที่สินเชื่อเพื่อการศึกษาและสินเชื่อเพื่อการประกอบธุรกิจยังคงหดตัว สะท้อนว่าการก่อหนี้ของครัวเรือนยังคงให้น้ำหนักกับสินเชื่อเพื่อการบริโภค ขณะที่การก่อหนี้เพื่อสนับสนุนการสร้างรายได้ในอนาคตยังไม่ฟื้นตัว นอกจากนี้ ครัวเรือนยังคงเข้าถึงสินเชื่อในระบบสถาบันการเงินหลักได้ยาก โดยสินเชื่อจากธนาคารพาณิชย์ยังหดตัว 2.3%YOY ต่อเนื่องเป็นไตรมาสที่ 9 ขณะที่สินเชื่อจากสถาบันการเงินเฉพาะกิจและสถาบันการเงินของรัฐขยายตัวตามมาตรการช่วยเหลือทางการเงินของรัฐ ครัวเรือนบางส่วนจึงหันไปพึ่งพาแหล่งเงินกู้อื่นที่เข้าถึงได้ง่ายและมีเงื่อนไขที่ยืดหยุ่นสูงกว่า โดยเฉพาะสหกรณ์ออมทรัพย์ (4.8%YOY) และโรงรับจำนำ (16.9%YOY) ที่ขยายตัวสูงต่อเนื่อง
ความเสี่ยงของครัวเรือนกำลังเปลี่ยนจากการเร่งก่อหนี้ เป็นการรักษาสภาพคล่องและความสามารถในการชำระหนี้ ท่ามกลางรายได้ที่เปราะบางขึ้น โดยเฉพาะในภาวะที่ตลาดแรงงานอ่อนแอลงชัดเจน ทั้งการว่างงานเพิ่มขึ้น ชั่วโมงทำงานลดลง และค่าจ้างที่แท้จริงฟื้นตัวไม่ทั่วถึง ประกอบกับสถานการณ์น้ำท่วมในช่วงนี้ยิ่งซ้ำเติมตลาดแรงงาน โดย
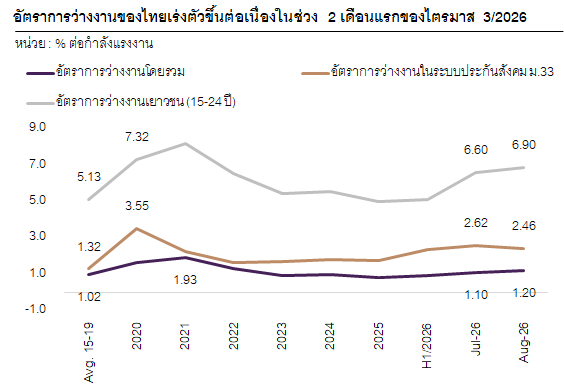
1. การว่างงานเดือน ส.ค. เร่งขึ้นเป็น 1.2% สูงสุดในรอบ 26 เดือน ขณะที่อัตราการว่างงานในระบบประกันสังคม ม.33 ยังอยู่ในระดับสูงที่ 2.46% อัตราการว่างงานเยาวชน (อายุ 15-24 ปี) เร่งสูงขึ้นแตะ 6.9%
2. คุณภาพการจ้างงานยังถูกกดดัน ผู้ทำงานต่ำระดับ (ทำงานน้อยกว่า 35 ชม./สัปดาห์) เพิ่มขึ้น 7.4%YOY ผู้เสมือนว่างงานเพิ่มขึ้น 4.9%YOY และชั่วโมงทำงานเฉลี่ยลดลง 0.4%YOY ในช่วงครึ่งแรกของปี
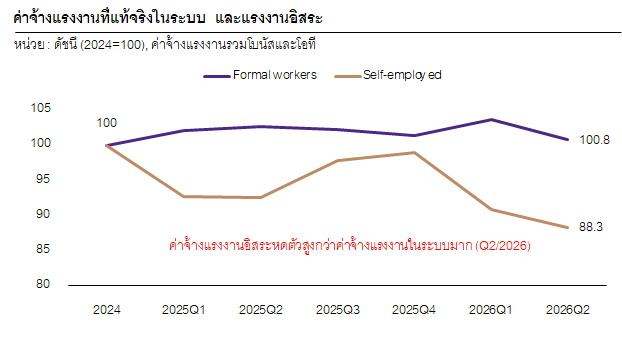
3. ค่าจ้างที่แท้จริงของแรงงานในระบบและแรงงานอิสระมีลักษณะ K-shaped ชัดขึ้น ค่าจ้างที่แท้จริงในระบบขยายตัวเล็กน้อยที่ 0.8% ขณะที่ค่าจ้างที่แท้จริงของแรงงานนอกระบบหดตัวมากกว่า 10% ในไตรมาส 2/2026 เทียบกับปี 2024
4. เหตุการณ์น้ำท่วมช่วง ก.ย. – ต.ค. ซ้ำเติมความเปราะบางครัวเรือน SCB EIC ประเมินว่าแรงงานราว 1.69 ล้านคนได้รับผลกระทบครั้งนี้ ส่วนใหญ่กระจุกตัวใน กทม. และปริมณฑล โดยเฉพาะแรงงานภาคบริการ และแรงงานนอกระบบที่ได้ค่าจ้างรายวัน
ดังนั้น สัดส่วนหนี้ครัวเรือนต่อ GDP ที่คาดว่าจะลดลงต่อเนื่องในระยะข้างหน้าไม่ได้สะท้อนว่าความเสี่ยงครัวเรือนกำลังคลี่คลายลง เพราะการลดหนี้รอบนี้มีลักษณะ Constraint-driven deleveraging ขณะที่ความเสี่ยงกำลังเปลี่ยนไปสู่สภาพคล่องและการชำระหนี้ของครัวเรือนกลุ่มเปราะบางมากขึ้น ท่ามกลางตลาดแรงงานที่ยังอ่อนแอและผลกระทบน้ำท่วม
หนี้ครัวเรือนไทยต่อ GDP ณ Q2/2026 ลดลงต่อเนื่อง
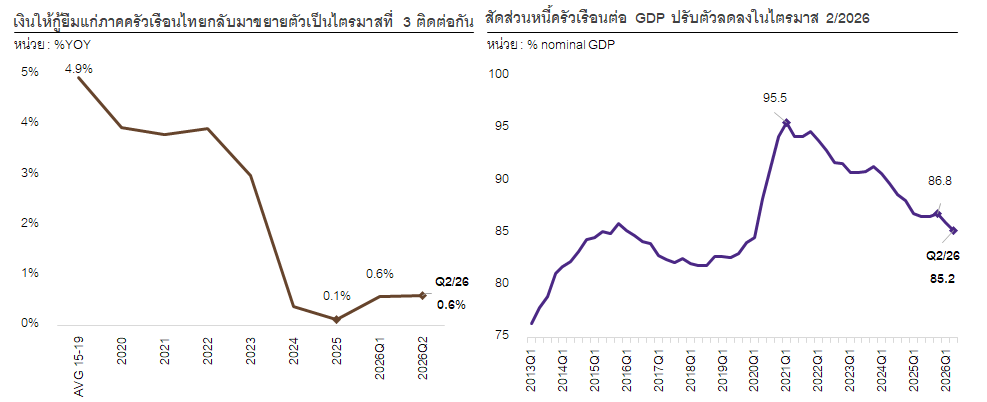
สัดส่วนหนี้ครัวเรือนไทยต่อ GDP ในไตรมาส 2/2026 อยู่ที่ 85.2% ลดลงต่อเนื่องมาอยู่ในระดับต่ำสุดในรอบ 25 ไตรมาส โดยตัวเลขหนี้ครัวเรือนไตรมาส 2 อยู่ที่ 16.43 ล้านล้านบาท หรือขยายตัว 0.6%YOY ใกล้เคียงไตรมาสก่อน และเป็นการขยายตัวต่ำ 3 ไตรมาสติดต่อกัน (รูปที่ 1)
รูปที่ 1 : หนี้ครัวเรือนขยายตัวต่ำต่อเนื่อง 3 ไตรมาส ขณะที่สัดส่วนหนี้ครัวเรือนต่อ GDP ลดลงต่อเนื่อง
ใน Q2/2026
ที่มา : ธนาคารแห่งประเทศไทย
หนี้ครัวเรือนไทยขยายตัวต่ำท่ามกลางภาวะการเงินที่ยังตึงตัว จากการเข้าถึงสินเชื่อของรายย่อยที่ยังจำกัดจากสถาบันการเงินยังคงเข้มงวดในการปล่อยสินเชื่อ ประกอบกับภาคครัวเรือนปรับลดการใช้จ่ายและระมัดระวังการก่อหนี้ตามรายได้ที่ฟื้นตัวช้า สะท้อนให้เห็นว่าครัวเรือนไทยยังอยู่ในภาวะ Debt deleveraging ในขณะที่ Nominal GDP ขยายตัวสูงขึ้น
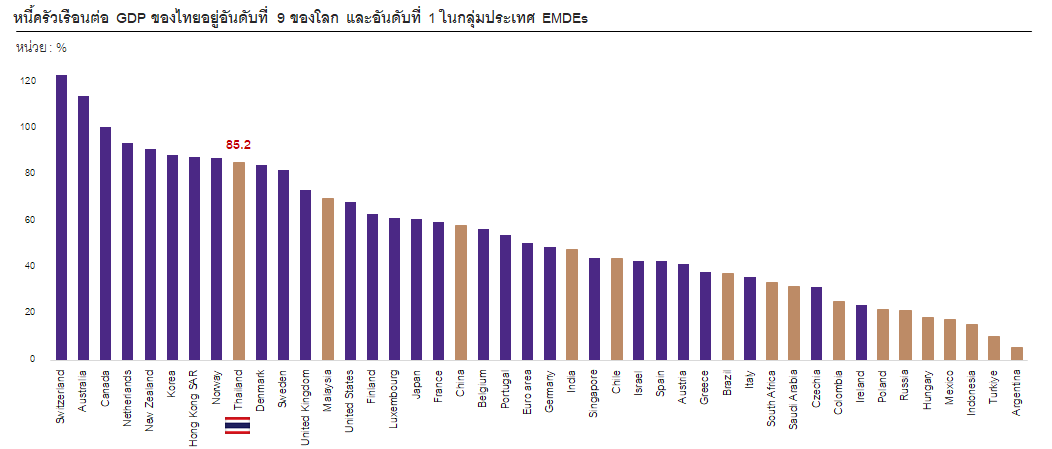
ทำให้สัดส่วนหนี้ครัวเรือนต่อ GDP ปรับลดลงต่อเนื่องในไตรมาสนี้ (รูปที่ 1) โดยในปัจจุบันประเทศไทยยังเป็นประเทศที่มีสัดส่วนหนี้ครัวเรือนต่อ GDP สูงที่สุดในกลุ่มประเทศตลาดเกิดใหม่และประเทศกำลังพัฒนา (EMDS) และอยู่ที่อันดับ 9 หากเทียบกับ 44 ประเทศในโลกทั้งหมดที่มีข้อมูลนี้ (รูปที่ 2)
รูปที่ 2 : หนี้ครัวเรือนต่อ GDP ของไทยจะปรับลดลงต่อเนื่องในไตรมาส 2/2026 แต่ยังเป็นอันดับที่ 1 ของ EMDEs
ที่มา : ธนาคารแห่งประเทศไทย และ BIS
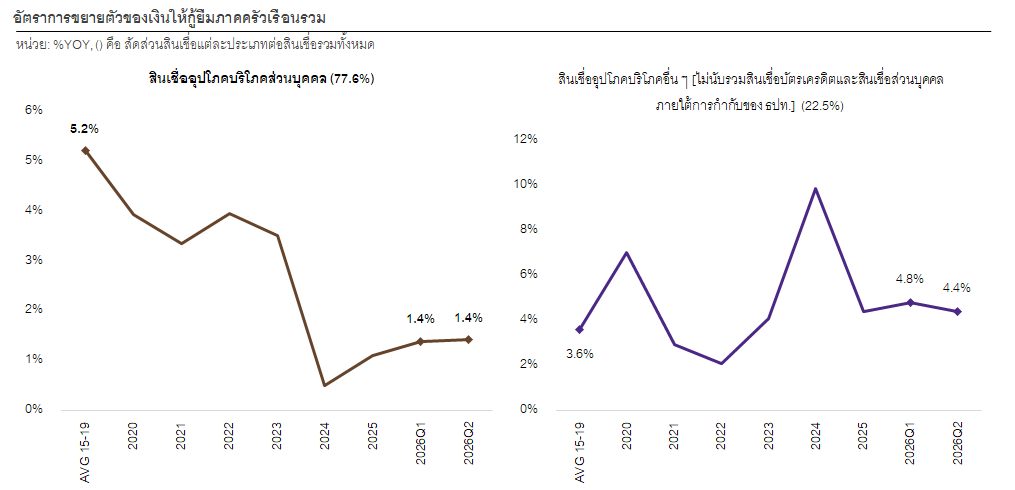
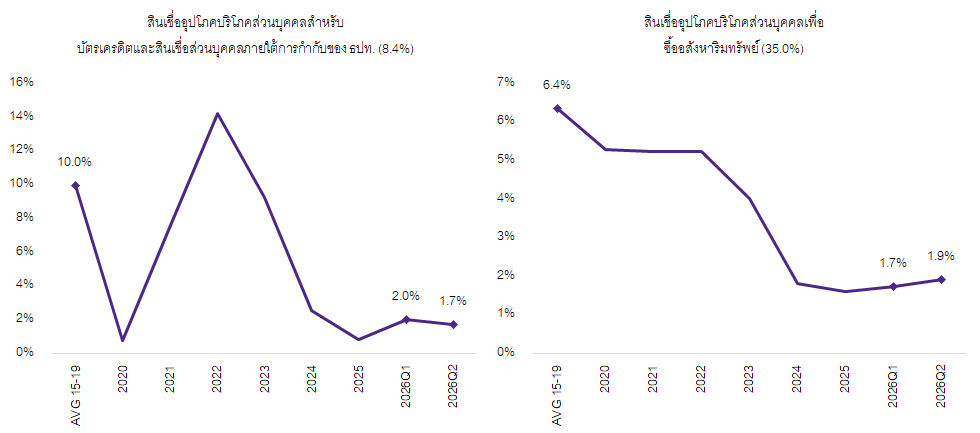
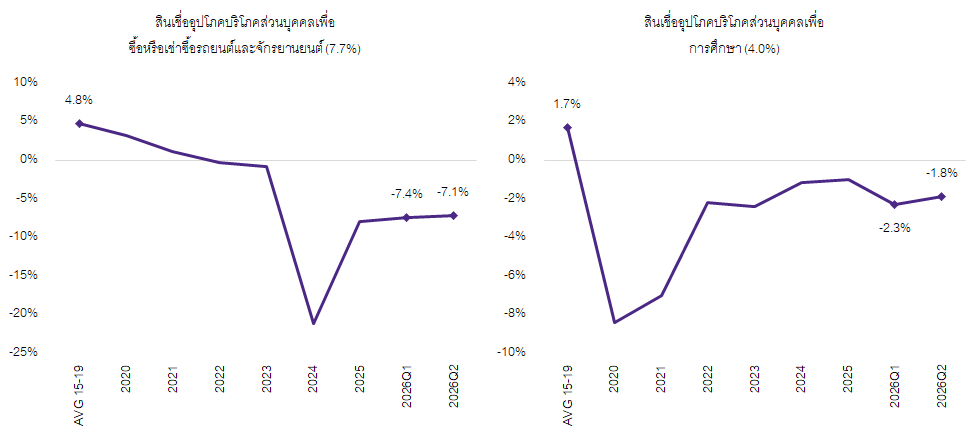
ภาพรวมหนี้ครัวเรือนไทยในไตรมาส 2/2026 ยังขยายตัวจากสินเชื่ออุปโภคบริโภคส่วนบุคคลเป็นหลัก โดยขยายตัว 1.4%YOY ทรงตัวจากไตรมาสก่อนหน้า โดยเฉพาะสินเชื่ออสังหาริมทรัพย์ที่มีสัดส่วนสินเชื่อสูงสุด ราว 35% ของยอดหนี้คงค้าง เติบโตต่อเนื่องเป็นไตรมาสที่ 2 อยู่ที่ 1.9%YOY ขณะที่สินเชื่ออุปโภคบริโภคส่วนบุคคลอื่น ๆ (ไม่นับรวมบัตรเครดิตและสินเชื่อส่วนบุคคลภายใต้การกำกับของ ธปท.) และสินเชื่อบัตรเครดิตและสินเชื่อส่วนบุคคลภายใต้กำกับของ ธปท. ชะลอตัวลงเล็กน้อยแต่ยังขยายตัวสูงที่ 4.4%YOY และ 1.7%YOY ตามลำดับ
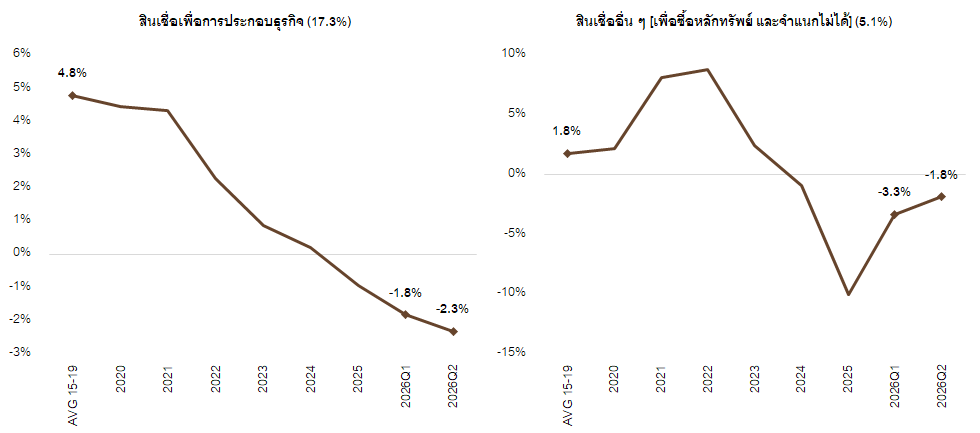
สำหรับสินเชื่ออุปโภคบริโภคส่วนบุคคลที่ยังหดตัว ได้แก่ สินเชื่อเพื่อเช่าซื้อรถยนต์และจักรยานยนต์ แม้ปรับดีขึ้นต่อเนื่องแต่ยังหดตัวสูง 7.1%YOY และสินเชื่อเพื่อการศึกษาที่ยังหดตัว 1.8%YOY นอกจากนี้ สินเชื่อครัวเรือนที่เกี่ยวข้องกับการประกอบธุรกิจหดตัวต่อเนื่องและหดตัวมากขึ้นถึง 2.3%YOY และสินเชื่ออื่น ๆ (สินเชื่อเพื่อซื้อหลักทรัพย์และอื่น ๆ ที่จำแนกไม่ได้) ที่ยังหดตัวต่อเนื่องที่ 1.8%YOY สะท้อนถึงการก่อหนี้เพื่อประกอบธุรกิจ หรือการลงทุนในหลักทรัพย์ รวมถึงการสร้างรายได้ในอนาคตของภาคครัวเรือนยังไม่ฟื้นตัว (รูปที่ 3)
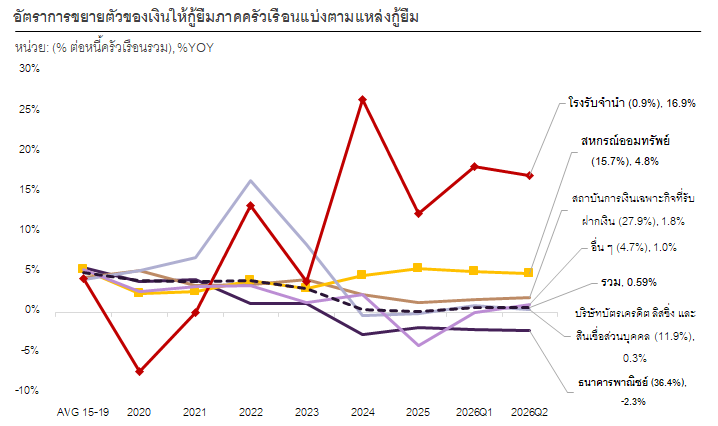
ตัวเลขหนี้ครัวเรือนที่ยังขยายตัวต่ำ สอดคล้องกับภาพรวมหนี้ครัวเรือนที่แยกตามแหล่งผู้ให้กู้ พบว่า สินเชื่อจากสถาบันการเงินเอกชนยังหดตัวต่อเนื่อง สะท้อนความระมัดระวังในการปล่อยสินเชื่อต่อเนื่อง โดยเฉพาะธนาคารพาณิชย์และบริษัทบัตรเครดิต ลิสซิ่งและสินเชื่อส่วนบุคคล ซึ่งมีสัดส่วนเกือบครึ่งหนึ่งของหนี้ครัวเรือนทั้งหมด โดยสินเชื่อจากธนาคารพาณิชย์หดตัว 2.3%YOY ในไตรมาส 2/2026 ต่อเนื่อง 9 ไตรมาสติดต่อกัน ขณะที่สินเชื่อจากบริษัทบัตรเครดิต ลิสซิ่ง และสินเชื่อส่วนบุคคลขยายตัวเล็กน้อยเพียง 0.3%YOY ในไตรมาสนี้ (รูปที่ 4)
รูปที่ 3 : หนี้ครัวเรือนใน Q2/2026 ขยายตัวต่อเนื่องจากสินเชื่ออุปโภคบริโภคส่วนบุคคลเป็นหลัก
ที่มา : ธนาคารแห่งประเทศไทย
รูปที่ 4 : หนี้ครัวเรือนที่กู้จากสหกรณ์ออมทรัพย์และโรงรับจำนำยังทรงตัวสูงต่อเนื่อง
ที่มา : ธนาคารแห่งประเทศไทย
อย่างไรก็ดี หนี้ครัวเรือนไทยยังขยายตัวจากสถาบันการเงินเฉพาะกิจและสถาบันการเงินของรัฐที่เติบโตต่อเนื่องอยู่ที่ระดับ 1.8%YOY ส่วนหนึ่งเป็นผลมาจากมาตรการช่วยเหลือภาครัฐที่มีส่วนช่วยพยุงเศรษฐกิจ ขณะที่สินเชื่อผ่านสหกรณ์ออมทรัพย์ และสินเชื่อผ่านโรงรับจำนำยังอยู่ในระดับสูงแม้จะปรับตัวลดลงบ้างอยู่ที่ 4.8%YOY และ 16.9%YOY ตามลำดับ สะท้อนให้เห็นว่าภาคครัวเรือนยังคงพึ่งพาแหล่งเงินกู้ที่เข้าได้ง่ายและมีเงื่อนไขยืดหยุ่นกว่าในการปล่อยสินเชื่อมากกว่าพึ่งพาแหล่งเงินกู้จากสถาบันการเงินหลักที่ยังคงมีความเข้มงวด (รูปที่ 4)
SCB EIC ประเมินหนี้ครัวเรือนไทยต่อ GDP จะลดลงอีก แต่ความเสี่ยงฐานะการเงินครัวเรือนยังคงอยู่
ในระยะข้างหน้า SCB EIC มองสัดส่วนหนี้ครัวเรือนไทยต่อ GDP จะยังมีแนวโน้มลดลงมาอยู่ที่ราว 83.5-84.5% ณ สิ้นปี 2026
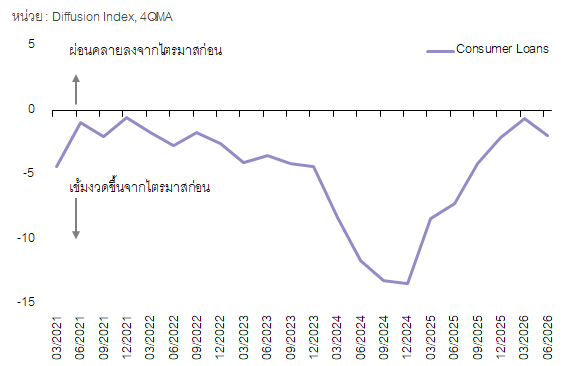
แนวโน้มสัดส่วนหนี้ครัวเรือนต่อ GDP ที่ลดลงในระยะข้างหน้าเป็นผลมาจาก (1) สินเชื่อครัวเรือนยังตึงตัวเนื่องจากมาตรฐานการให้สินเชื่อของสถาบันการเงินยังเข้มงวดต่อเนื่อง ส่งผลให้ครัวเรือนเข้าถึงสินเชื่อใหม่ได้ยาก ยอดคงค้างหนี้ครัวเรือนจึงยังมีแนวโน้มขยายตัวต่ำต่อเนื่อง (รูปที่ 5) ข้อจำกัดนี้ทำให้ภาคครัวเรือนบางส่วนจะยังหันไปพึ่งพาแหล่งเงินกู้อื่นที่มีความยืดหยุ่นและเข้าถึงได้ง่ายกว่าสถาบันการเงินหลัก แม้ว่าจะมีต้นทุนเงินกู้สูงกว่าหรือมีระยะเวลากู้สั้นกว่า
รูปที่ 5 : มาตรฐานการให้สินเชื่อผู้บริโภคของสถาบันการเงินเข้มงวดต่อเนื่อง
ที่มา : ธนาคารแห่งประเทศไทย
(2) อัตราการเติบโตทางเศรษฐกิจที่เป็นตัวเงิน (Nominal GDP) ขยายตัวสูงจากเงินเฟ้อเร่งตัว ซึ่ง Nominal GDP เป็นตัวหารของสัดส่วนหนี้ครัวเรือนต่อ GDP ส่งผลให้สัดส่วนหนี้ครัวเรือนต่อ GDP ลดลงค่อนข้างเร็วในเชิงตัวเลข โดยอัตราเงินเฟ้อในเดือน ก.ย. เร่งตัวสู่ 2.8% สูงขึ้นติดต่อกันเป็นเดือนที่ 6 จากผลกระทบของราคาน้ำมันที่ยังทรงตัวสูง ตามสถานการณ์สงครามในตะวันออกกลางที่ยังไม่แน่นอน ราคาอาหารสดที่สูงขึ้นจากสภาพอากาศแปรปรวน และราคาอาหารสำเร็จรูปปรับสูงขึ้นจากการทยอยส่งผ่านต้นทุนการผลิตที่เพิ่มขึ้นมาสู่ผู้บริโภค การที่สัดส่วนหนี้ครัวเรือนต่อ GDP ลดลงเร็วในเชิงตัวเลขเนื่องจาก Nominal GDP ขยายตัวเร็วกว่ายอดหนี้ ขณะที่ความสามารถในการชำระหนี้ของครัวเรือนยังไม่ได้ปรับดีขึ้นอย่างชัดเจน
หนี้ครัวเรือนต่อ GDP ลดลงสวนทางตลาดแรงงานอ่อนแอ เพิ่มแรงกดดันต่อรายได้และความสามารถในการชำระหนี้ เครื่องชี้ตลาดแรงงานในช่วงครึ่งแรกของปี 2026 และข้อมูลล่าสุดในช่วงเดือน ก.ค. - ส.ค.สะท้อนความเปราะบาง ทั้งการจ้างงาน ชั่วโมงทำงาน และรายได้ เพิ่มความเสี่ยงต่อสภาพคล่องของครัวเรือน โดยเฉพาะกลุ่มที่มีรายได้ไม่แน่นอน
1. การว่างงานเร่งตัว : จำนวนผู้ว่างงานใน H1/2026 เพิ่มขึ้น 9.8%YOY เป็น 3.97 แสนคน ทำให้อัตราการว่างงานโดยรวมเพิ่มขึ้นเป็น 0.94% ของกำลังแรงงาน และอัตราการว่างงานในกลุ่มแรงงานในระบบประกันสังคม ม.33 เพิ่มขึ้นเป็น 2.37% ประกอบกับอัตราการว่างงานเยาวชนอายุ 15-24 ปี (Youth unemployment) ยังอยู่ในระดับสูง
ที่ 5.14% สะท้อนถึงข้อจำกัดของตลาดแรงงานในการรองรับแรงงานเข้าใหม่ในช่วงเศรษฐกิจมีความไม่แน่นอนสูง และการหางานทำในกลุ่มแรงงานใหม่ที่ยังมีข้อจำกัด ทั้งนี้ข้อมูลล่าสุดยังชี้ว่า ตลาดแรงงานอ่อนแอลงต่อเนื่อง โดยอัตราการว่างงานรวมเร่งตัวต่อเนื่องสู่ 1.1% ในเดือน ก.ค. และ 1.2% ในเดือน ส.ค. สูงสุดในรอบ 26 เดือน อัตราการว่างงานเยาวชนเร่งตัวสู่ 6.9% สูงสุดในรอบกว่า 4 ปี ขณะที่อัตราการว่างงานในระบบประกันสังคม ม.33 ในช่วง 2 เดือนแรกของไตรมาส 3/2026 อยู่ที่ 2.62% และ 2.46% ตามลำดับ สูงสุดในรอบกว่า 4 ปีเช่นกัน (รูปที่ 6)
รูปที่ 6 : อัตราการว่างงานของไทยสูงขึ้นต่อเนื่องตั้งแต่ต้นปี 2026
ที่มา : การวิเคราะห์โดย SCB EIC จากข้อมูลของสำนักงานสถิติแห่งชาติ และสำนักงานประกันสังคม
2. ชั่วโมงทำงานลดลง : อีกตัวชี้วัดความเปราะบางตลาดแรงงานสะท้อนผ่านคุณภาพการจ้างงาน โดยข้อมูลในช่วงครึ่งแรกของปี 2026 พบว่าผู้ทำงานต่ำระดับ (ทำงานน้อยกว่า 35 ชม./สัปดาห์) เพิ่มขึ้น 7.4%YOY เป็น 8.2 ล้านคน ผู้เสมือนว่างงาน (0-20 ชม./สัปดาห์ ในภาคเกษตร หรือ 0-24 ชม./สัปดาห์ นอกภาคเกษตร) เพิ่มขึ้น 4.9%YOY เป็น 3.3 ล้านคน และชั่วโมงทำงานเฉลี่ยลดลง 0.4%YOY เป็น 42.4 ชม./สัปดาห์ สะท้อนว่าคนทำงานจำนวนมากมีชั่วโมงทำงานและรายได้ต่ำกว่าศักยภาพ
3. ค่าจ้างหดตัวในบางกลุ่ม และเงินเฟ้อสูงกดดันให้ค่าจ้างที่แท้จริงหดตัว : ในช่วงครึ่งแรกของปี 2026 ค่าจ้างแรงงานโดยรวมเฉลี่ย (รวมโบนัส OT) หดตัว 0.4%YOY อยู่ที่ 16,299.5 บาท/เดือน ส่วนใหญ่มาจากค่าจ้างในกลุ่มแรงงานอาชีพอิสระ ที่หดตัวถึง 2.2%YOY อยู่ที่ 16,458.8 บาท/เดือน ขณะที่ค่าจ้างแรงงานในระบบ ยังขยายตัวได้ 0.9%YOY อยู่ที่ 16,193.2 บาท/เดือน
SCB EIC ประเมินว่าค่าจ้างที่แท้จริงอาจหดตัวต่อเนื่องในช่วงที่เหลือของปี 2026 จากเงินเฟ้อเร่งตัวสูง ขณะที่ค่าจ้างปรับขึ้นช้ากว่า นอกจากนี้ การฟื้นตัวของค่าจ้างที่แท้จริงมีลักษณะเป็น K-shaped โดยค่าจ้างที่แท้จริงของแรงงานในระบบค่อนข้างทรงตัว แต่ค่าจ้างที่แท้จริงของแรงงานอิสระกลับลดลงมากกว่า 10% ใน Q2/2026
หากเทียบกับปี 2024 (รูปที่ 7) สะท้อนความเสี่ยงของแรงงานอิสระที่ไม่มีรายได้ประจำและสวัสดิการรองรับ ซึ่งจะส่งผลต่อความสามารถในการรับแรงกระแทกจากค่าครองชีพสูงและรายได้ผันผวน
รูปที่ 7 : การฟื้นตัวของค่าจ้างที่แท้จริงของแรงงานในระบบ และแรงงานอิสระมีลักษณะเป็น K-shaped
ที่มา : การวิเคราะห์โดย SCB EIC จากข้อมูลของสำนักงานสถิติแห่งชาติ
น้ำท่วมช่วง ก.ย.–ต.ค. ซ้ำเติมความเปราะบางด้านรายได้และสภาพคล่องในระยะสั้น
กรมป้องกันและบรรเทาสาธารณภัยรายงานข้อมูลในช่วง 16 ก.ย. ถึง 7 ต.ค. 2026 พบว่า ครัวเรือนไทยราว 1.48 ล้านครัวเรือน (6% ของครัวเรือนทั่วประเทศ) ได้รับผลกระทบจากน้ำท่วมครั้งนี้ โดยข้อมูล ณ วันที่ 7 ต.ค. ยังมีครัวเรือนกว่า 1.15 ล้านครัวเรือนที่ได้รับผลกระทบอยู่
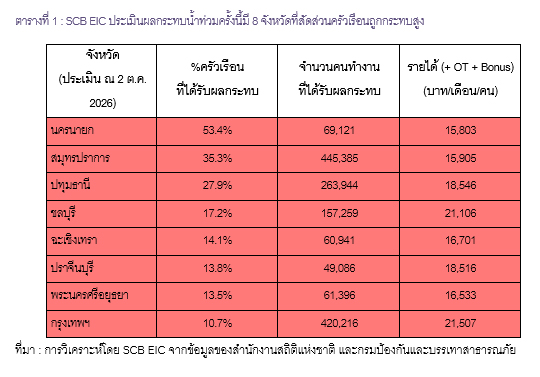
SCB EIC คาดว่าจำนวนแรงงานที่ได้รับผลกระทบจากน้ำท่วมครั้งนี้มีมากถึง 1.69 ล้านคน (ประเมิน ณ 2 ต.ค. 2026 ที่สถานการณ์รุนแรงมากที่สุดและเริ่มคลี่คลายได้ในระยะต่อมา) ส่วนใหญ่เป็นแรงงาน
ในกรุงเทพฯ และปริมณฑล โดยเฉพาะจังหวัดสมุทรปราการและกรุงเทพฯ ที่มีจำนวนแรงงานได้รับผลกระทบน้ำท่วมสูงสุดถึงราว 4.45 และ 4.20 แสนคน ตามลำดับ จังหวัดอื่นที่ได้รับผลกระทบสูงรองลงมา ได้แก่ นครนายก ปทุมธานี ชลบุรี ฉะเชิงเทรา ปราจีนบุรี และพระนครศรีอยุธยา เหตุการณ์นี้ทำให้แรงงานส่วนหนึ่งไม่สามารถเดินทางไปทำงานได้ และธุรกิจร้านค้าในพื้นที่ประสบอุทกภัยต้องปิดชั่วคราว ทำให้แรงงานเสียชั่วโมงทำงาน หรือเสี่ยงสูญเสียงานที่ทำอยู่ (ตารางที่ 1)
แรงงานที่มีความเปราะบางที่สุดจากเหตุการณ์น้ำท่วมช่วง ก.ย. – ต.ค. นี้ ส่วนใหญ่เป็นแรงงานในภาคบริการ และแรงงานนอกระบบที่รับจ้างรายวัน เนื่องจากรายได้หายไปทันทีจากสถานการณ์น้ำท่วม ขณะที่ค่าใช้จ่ายในการเดินทาง ค่าอาหาร ที่อยู่อาศัย รวมถึงค่าใช้จ่ายในการซ่อมแซมทรัพย์สินที่เสียหายจากน้ำท่วมเพิ่มขึ้นพร้อมกัน ซึ่งซ้ำเติมกลุ่มแรงงานอิสระและแรงงานนอกระบบที่ค่าจ้างหดตัวอยู่ก่อนแล้ว ยังทำให้แรงงานกลุ่มนี้มีความเสี่ยงที่จะเกิดปัญหาในการชำระหนี้ในระยะสั้นอีกด้วย
โดยสรุป สัดส่วนหนี้ครัวเรือนต่อ GDP ที่ลดลงต่อเนื่องไม่ใช่สัญญาณชี้ว่าปัญหาหนี้ครัวเรือนไทยคลี่คลายแล้ว เนื่องจากสัดส่วนหนี้ลดลงเร็วเชิงตัวเลข ท่ามกลางข้อจำกัดในการเข้าถึงสินเชื่อและรายได้ครัวเรือนที่ฟื้นตัวไม่ทั่วถึง มากกว่าจะสะท้อนความสามารถในการชำระหนี้ที่ปรับดีขึ้นอย่างชัดเจน ขณะที่ตลาดแรงงานอ่อนแอและค่าครองชีพสูงขึ้นยังคงกดดันฐานะการเงินครัวเรือน โดยเหตุการณ์น้ำท่วมเป็นปัจจัยซ้ำเติมให้ครัวเรือนบางกลุ่มเผชิญปัญหารายได้สะดุดและภาระรายจ่ายเพิ่มขึ้นกะทันหัน
ดังนั้น แม้ SCB EIC ประเมินว่าสัดส่วนหนี้ครัวเรือนต่อ GDP จะลดลงสู่ 83.5–84.5% ณ สิ้นปี 2026 แต่ความเสี่ยงด้านสภาพคล่องและความสามารถในการชำระหนี้ยังต้องติดตามอย่างใกล้ชิด โดยเฉพาะครัวเรือนกลุ่มเปราะบางที่มีความสามารถในการรองรับแรงกระแทกทางเศรษฐกิจจำกัด จึงจำเป็นต้องมีมาตรการช่วยเหลือระยะสั้นที่ตรงจุดและทันการณ์ เพื่อประคองสภาพคล่องและลดความเสี่ยงที่ปัญหาขาดสภาพคล่องระยะสั้นจะลุกลามเป็นปัญหาการชำระหนี้
ในระยะยาวได้
บทวิเคราะห์โดย... https://www.scbeic.com/th/detail/product/Household-debt-151026




ข่าวเด่น