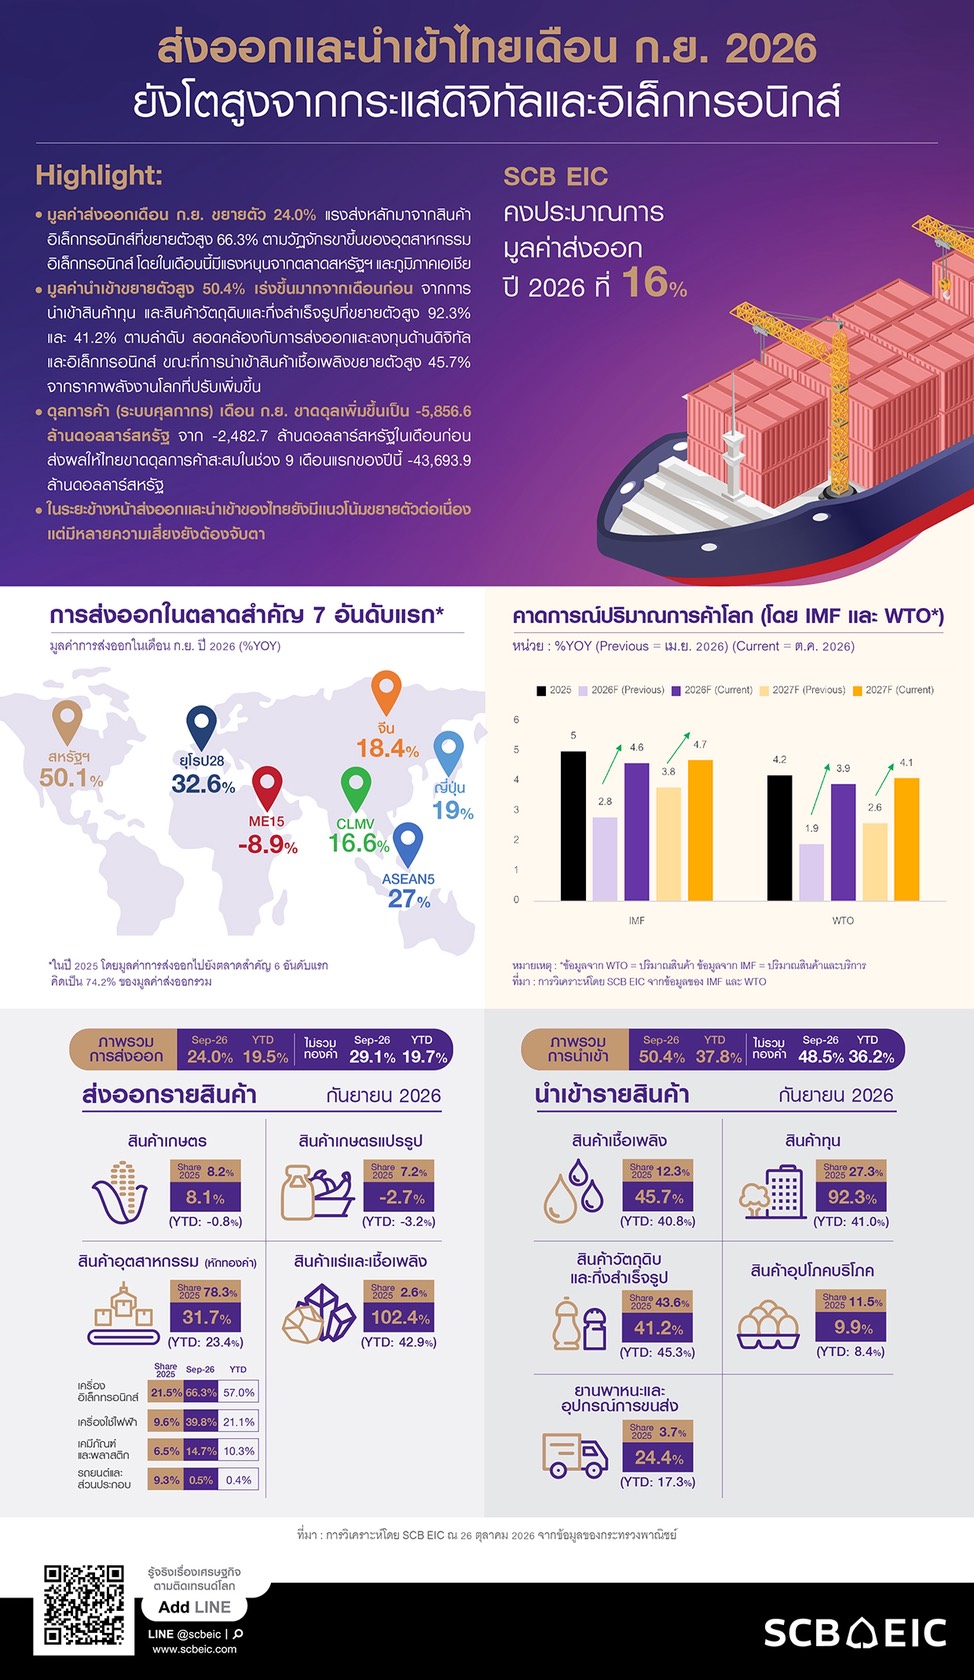
มูลค่าส่งออกไทยเดือน ก.ย. 2026 ยังขยายตัวสูงจากอิเล็กทรอนิกส์
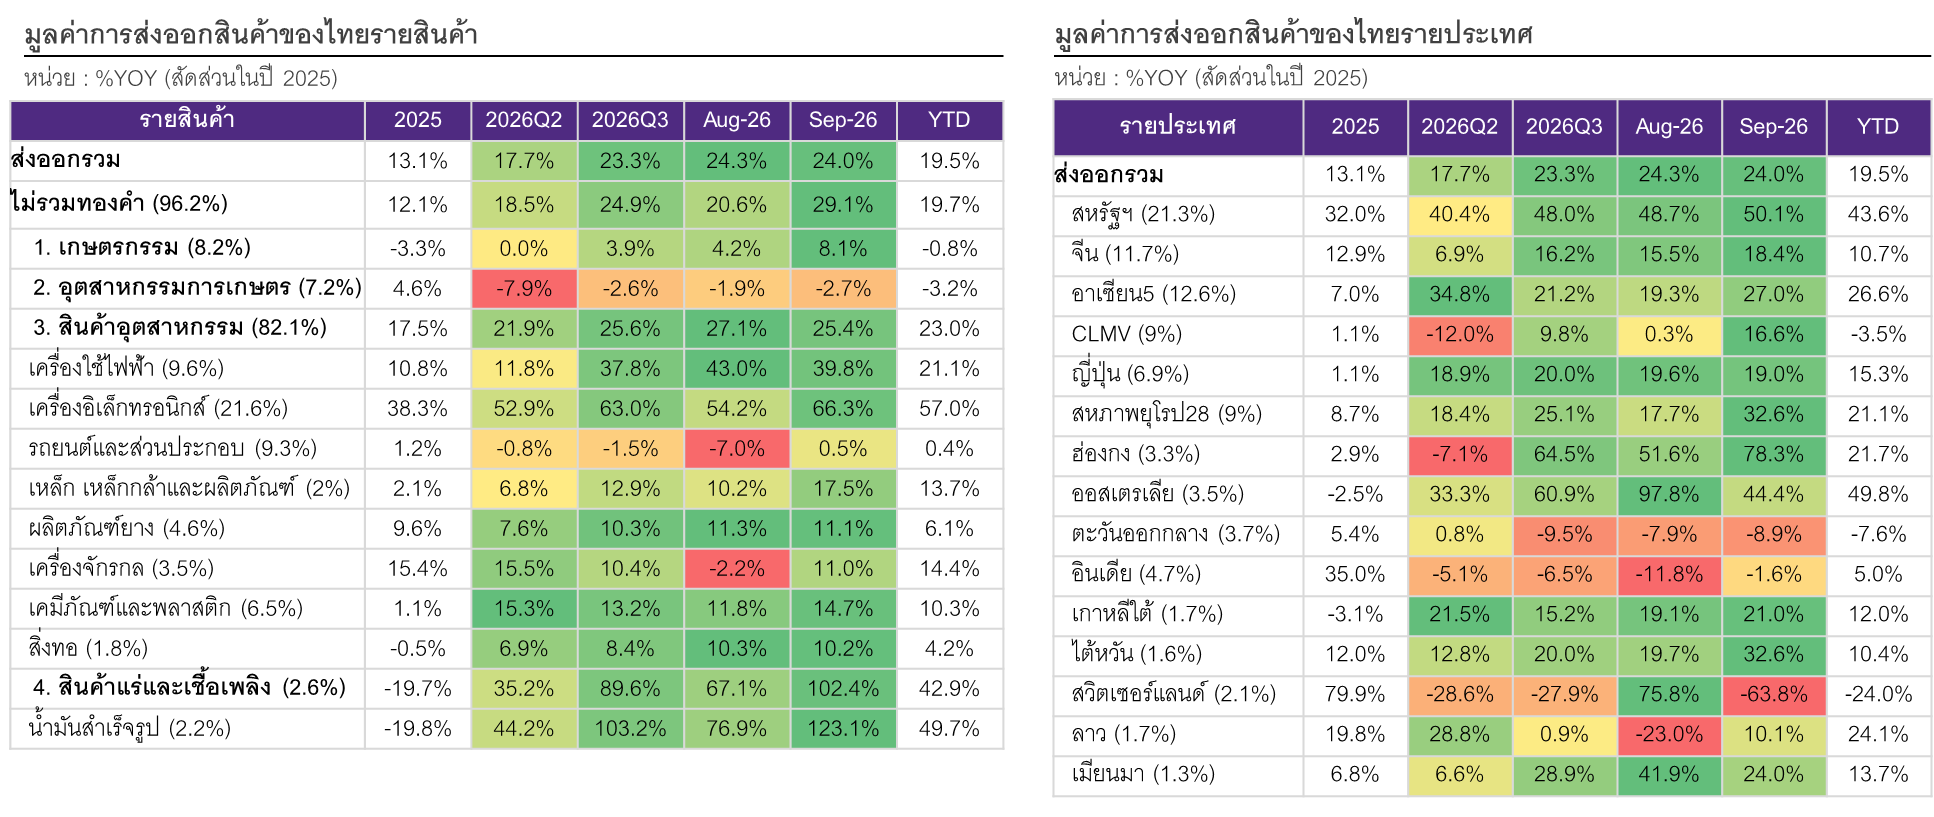
มูลค่าส่งออกเดือน ก.ย. อยู่ที่ 38,438.9 ล้านดอลลาร์สหรัฐ เติบโตสูง 24.0% ต่อเนื่องจากเดือน ส.ค. ที่ขยายตัว 24.3% โดยมูลค่าส่งออกเดือน ก.ย. ขยายตัวสูงกว่าที่ประเมินไว้ (SCB EIC ประเมิน 16.3% และค่ากลาง Reuters Poll 17.9%) มูลค่าส่งออกที่ปรับฤดูกาลแล้วขยายตัว 3.9%MOM_SA ภาพรวมมูลค่าส่งออกไทย 9 เดือนแรกของปี 2026 ขยายตัวสูง 19.5% (รูปที่ 1 และ 2)
ส่งออกเดือน ก.ย. ยังคงได้แรงส่งต่อเนื่องจากสินค้าอิเล็กทรอนิกส์และตลาดสหรัฐฯ
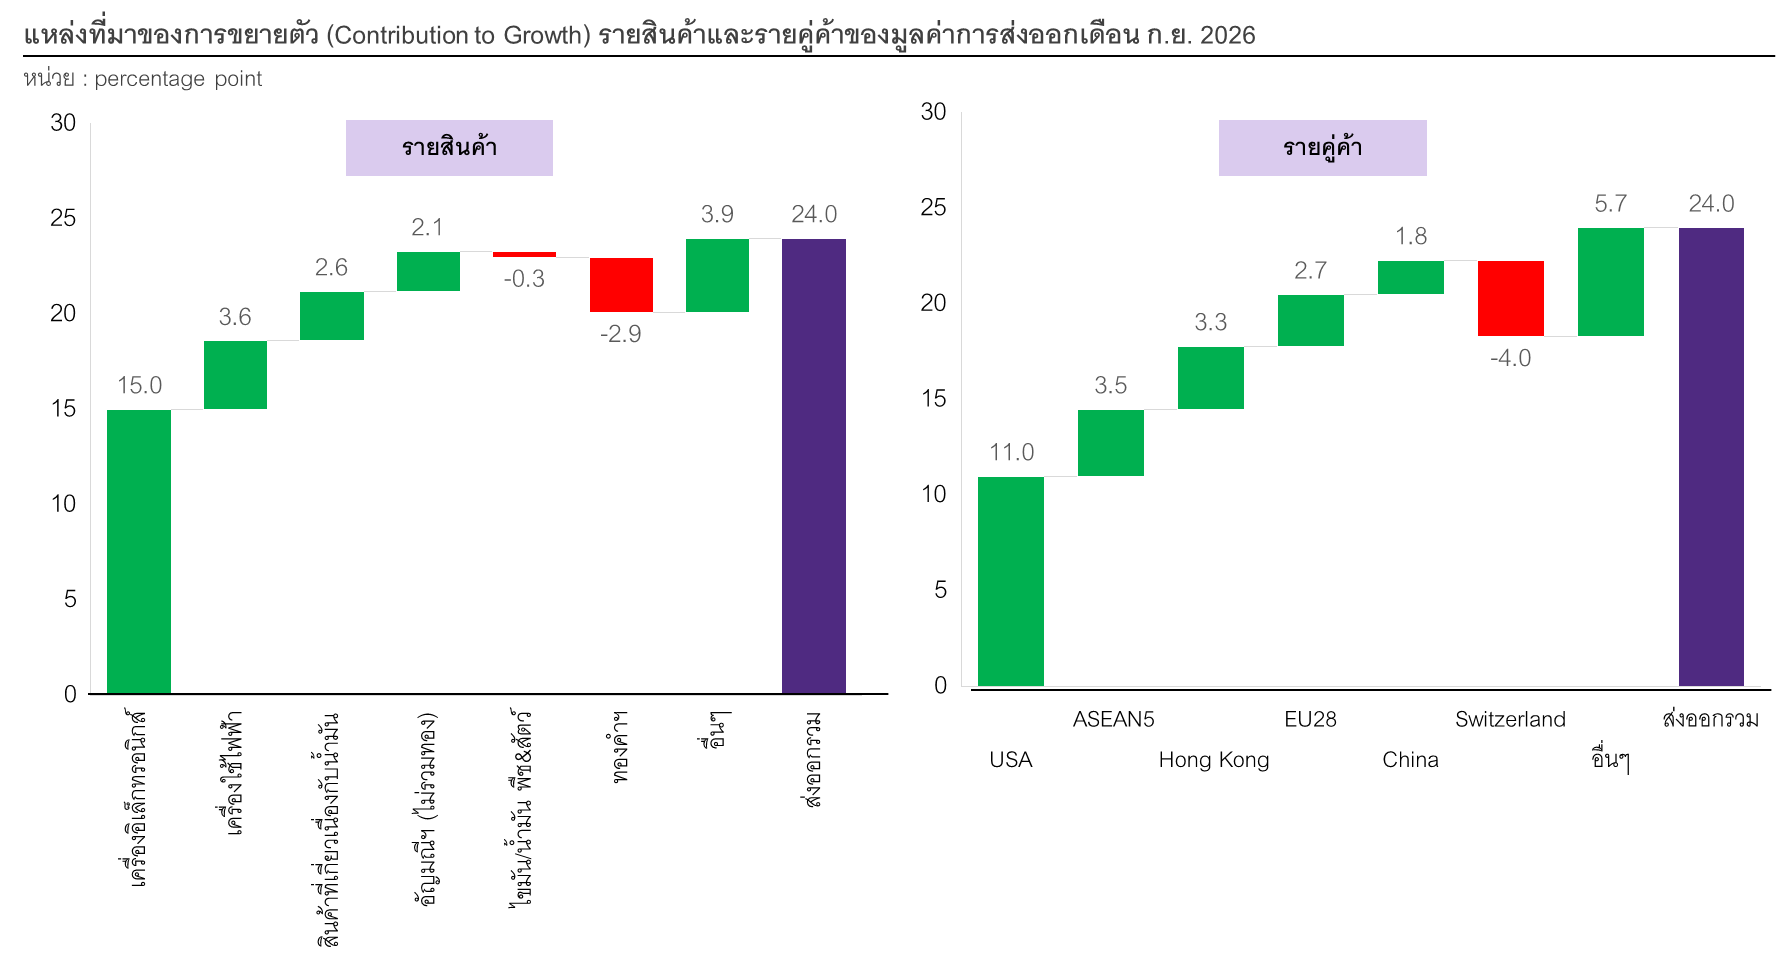
1. การส่งออกสินค้าอิเล็กทรอนิกส์ขยายตัวสูง 66.3% เร่งขึ้นจาก 54.2% ในเดือนก่อน และขยายตัวต่อเนื่องนาน 30 เดือน สินค้ากลุ่มนี้ยังคงได้รับแรงหนุนจากวัฏจักรขาขึ้นของอิเล็กทรอนิกส์ รวมถึงแนวโน้มการลงทุนอุตสาหกรรมอิเล็กทรอนิกส์และ Data center ที่ขยายตัวทั่วโลก ซึ่งไทยเป็นส่วนหนึ่งในห่วงโซ่อุปทานสินค้าที่เกี่ยวข้องกับ AI โดยเฉพาะสินค้าขั้นกลาง (Intermediate Goods) สะท้อนจากการส่งออกสินค้ากลุ่มนี้ไป 15 คู่ค้าสำคัญ (คิดเป็น 94% ของมูลค่าส่งออกอิเล็กทรอนิกส์ของไทยทั้งหมดในเดือนนี้) ที่ขยายตัวทุกตลาดติดต่อกัน 2 เดือนแล้ว ทั้งนี้สินค้าอิเล็กทรอนิกส์ช่วยให้การส่งออกไทยเดือนนี้ขยายตัวเพิ่มขึ้น (CTG) 15% จากการเติบโตรวมที่ 24%
2. การส่งออกไปตลาดสหรัฐฯ เดือน ก.ย. แตะ 10,000 ล้านดอลลาร์สหรัฐครั้งแรกเป็นประวัติการณ์ มูลค่า 10,200.5 ล้านดอลลาร์สหรัฐ ขยายตัวสูง 50.1% เร่งจาก 48.7% ในเดือนก่อน การส่งออกสินค้าอิเล็กทรอนิกส์ไปสหรัฐฯ ยังขยายตัวสูงถึง 68.2% ซึ่งเป็นกลุ่มสินค้าที่ยังไม่ถูกสหรัฐฯ เก็บภาษีนำเข้าเพิ่มเติม สำหรับสินค้ากลุ่มอื่น ๆ ขยายตัวสูงเช่นกันที่ 32.5% สะท้อนความต้องการสินค้าไทยในตลาดสหรัฐฯ ส่วนหนึ่งอาจเป็นการเร่งส่งออกสินค้าไทยไปตลาดสหรัฐฯ ท่ามกลางความไม่แน่นอนภาษีนำเข้าเพิ่มเติมภายใต้ Section 301 การส่งออกไปตลาดสหรัฐฯ มีส่วนทำให้การส่งออกเดือนนี้ขยายตัวเพิ่มขึ้น (CTG) 11% จากการเติบโตรวมที่ 24%
3. การส่งออกไปตลาดเอเชียขยายตัวสูง 21.8% เร่งจากเดือนก่อนที่ 12.4% โดยได้แรงหนุนจากการส่งออกสินค้าอิเล็กทรอนิกส์ เช่น เครื่องโทรสาร โทรศัพท์ อุปกรณ์และส่วนประกอบเครื่องคอมพิวเตอร์ อุปกรณ์และส่วนประกอบ แผงวงจรไฟฟ้าที่ขยายตัวสูง 190.9% 57.5% และ 50.6% ตามลำดับ จากความต้องการสินค้าในห่วงโซ่อุปทาน AI เพื่อลงทุนใน Data center สำหรับคู่ค้าสำคัญในภูมิภาคได้แก่ อาเซียน 5 ฮ่องกง และจีน การส่งออกไปภูมิภาคเอเชียมีส่วนทำให้การส่งออกเดือนนี้ขยายตัวเพิ่มขึ้น (CTG) 11.3 % จากการเติบโตรวมที่ 24%
มูลค่านำเข้าเดือน ก.ย. โตกว่าส่งออก และโตกว่านำเข้าเดือน ส.ค. เท่าตัว
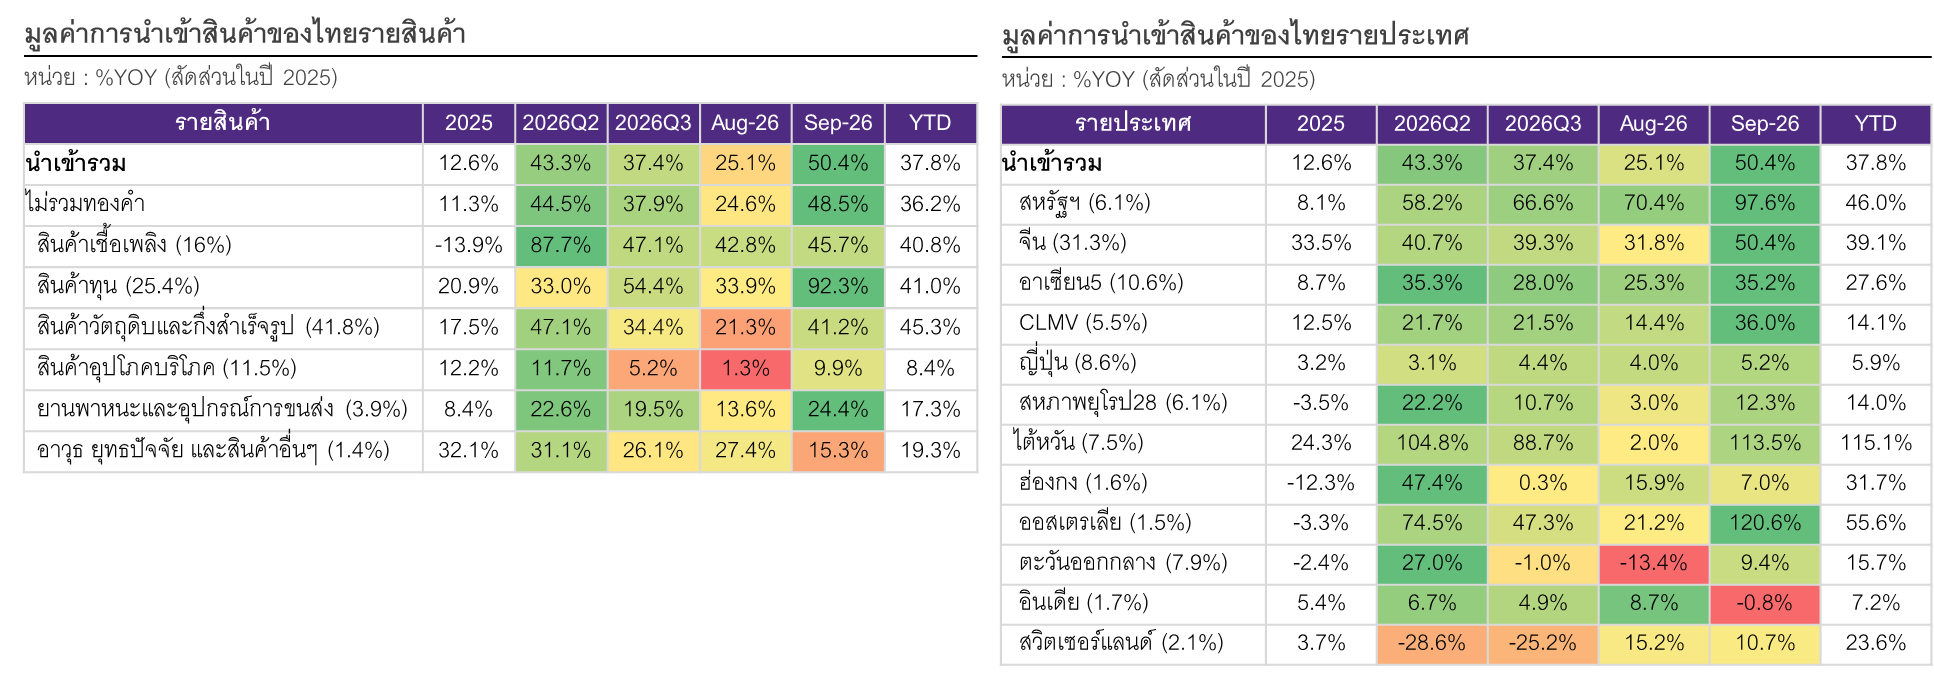
มูลค่านำเข้าเดือน ก.ย. อยู่ที่ 44,295.56 ล้านดอลลาร์สหรัฐ ขยายตัวสูง 50.4% มากกว่าเท่าตัวของ 25.1% ในเดือนก่อนหน้า และสูงกว่าประมาณการ (SCB EIC ประเมิน 31.4% และค่ากลาง Reuters Poll 31.3%) ภาพรวมมูลค่านำเข้าไทยในช่วง 9 เดือนแรกของปี 2026 ขยายตัวสูง 37.8% (รูปที่ 3 และ 4)
การนำเข้าสินค้าทุน สินค้าวัตถุดิบและกึ่งสำเร็จรูปจากจีนและไต้หวันสูงขึ้นต่อเนื่อง ขณะที่การนำเข้าพลังงานขยายตัวสูงและกระจายความเสี่ยงออกจากตะวันออกกลาง
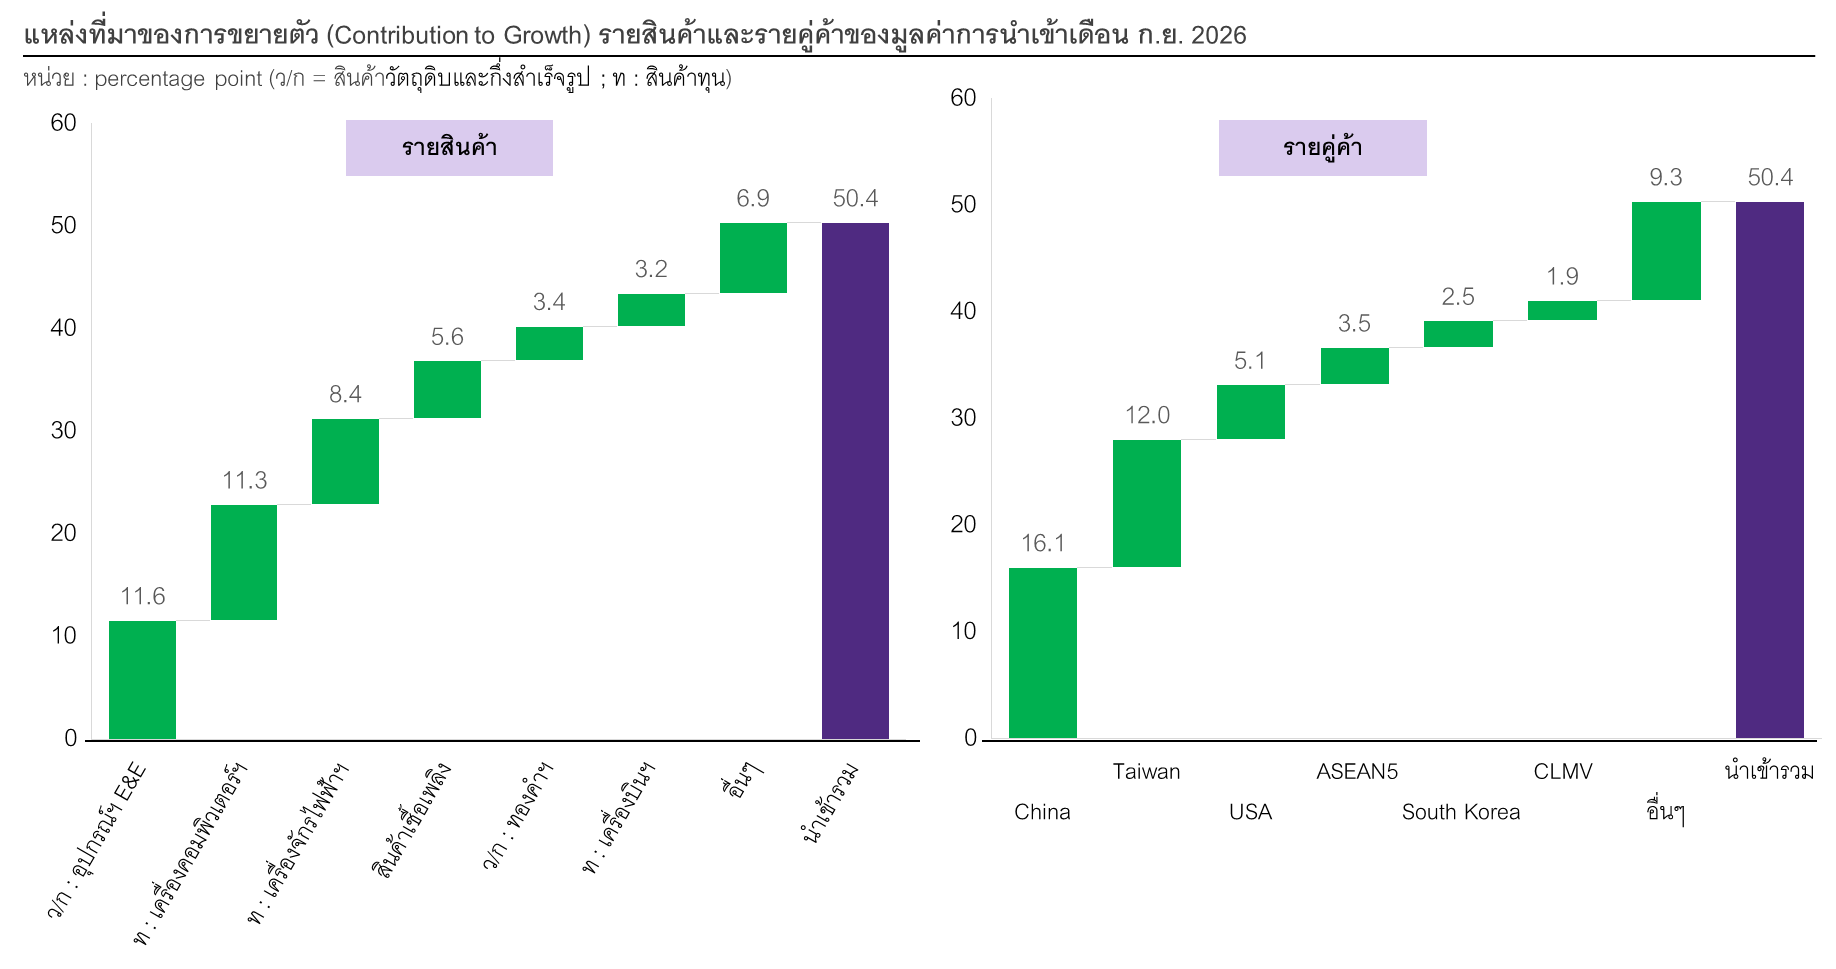
(1) การนำเข้าสินค้าทุนขยายตัวสูง 92.3% เร่งขึ้นมากจาก 33.9% ในเดือน ส.ค. การนำเข้าหมวดนี้มีส่วนให้การนำเข้าเดือน ก.ย. ขยายตัวเพิ่มขึ้น (CTG) 24.2% เกือบครึ่งจากการเติบโตรวมที่ 50.4% โดยเฉพาะการนำเข้าจากจีนและไต้หวันที่ขยายตัวสูง 67.6% และ 819% ซึ่งคิดเป็น 44.9% และ 14.9% ของมูลค่าการนำเข้าสินค้าทุนทั้งหมดของไทยในเดือนนี้ โดยสินค้านำเข้าหลัก ได้แก่ เครื่องคอมพิวเตอร์ อุปกรณ์และส่วนประกอบที่ขยายตัวสูง 317.1% เร่งขึ้นจาก 57.2% ในเดือนก่อน รวมทั้งเครื่องจักรไฟฟ้าและส่วนประกอบขยายตัวสูงเช่นกัน ทั้งนี้การนำเข้าสินค้าทุนที่ขยายตัวสูงสอดคล้องกับข้อมูลการลงทุนภาคเอกชนที่ขยายตัวสูงในช่วงที่ผ่านมา โดยเฉพาะการลงทุนเกี่ยวกับอิเล็กทรอนิกส์และดิจิทัล เช่น Data center ขณะที่ไทยผลิตได้จำกัด
(2) สินค้าวัตถุดิบและกึ่งสำเร็จรูปขยายตัวสูง 41.2% เร่งขึ้นจาก 21.3% ในเดือนก่อน การนำเข้าหมวดนี้มีส่วนให้การนำเข้าเดือน ก.ย. ขยายตัวเพิ่มขึ้น (CTG) 18.3% จากการเติบโตรวมที่ 50.4% โดยเฉพาะการนำเข้าจากจีนและไต้หวันที่ขยายตัวสูง 45% และ 55% ซึ่งคิดเป็น 25.1% และ 23.6% ของมูลค่าการนำเข้าสินค้าทุนทั้งหมดของไทยในเดือนนี้ โดยสินค้านำเข้าหลักได้แก่ อุปกรณ์ ส่วนประกอบเครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์ที่ขยายตัวสูง 69.5% (CTG = 11.6%) โดยเฉพาะแผงวงจรไฟฟ้าที่ขยายตัว 68.5% (CTG = 9.8%) สอดคล้องกับมูลค่าส่งออกสินค้าอิเล็กทรอนิกส์ที่ขยายตัวสูงมากต่อเนื่อง ขณะที่มูลค่านำเข้าทองคำขยายตัวสูง 113.1% เร่งขึ้นจาก 35.7% ในเดือนก่อน (CTG = 3.4%)
(3) สินค้าเชื้อเพลิงขยายตัวสูง 45.7% เร่งขึ้นเล็กน้อยจาก 42.8% เดือน ส.ค. การนำเข้าหมวดนี้มีส่วนให้การนำเข้าไทยเดือนนี้ขยายตัวเพิ่มขึ้น (CTG) 5.6% จากการเติบโตรวมที่ 50.4% เป็นผลจากการนำเข้าก๊าซธรรมชาติปิโตรเลียมและน้ำมันดิบที่ขยายตัวสูง 125.2% และ 32.6% (CTG : 2.8% และ 2.5%) ตามราคาพลังงานโลกที่ปรับสูงขึ้นจากสงคราม โดยการนำเข้าก๊าซธรรมชาติปิโตรเลียม จากสหรัฐฯ ออสเตรเลีย และคองโกขยายตัวสูง 805.1% 100% และ 311.1% ตามลำดับ ทดแทนการนำเข้าจากกาตาร์ที่หดตัว -48.4% หดตัวต่อเนื่อง 5 เดือน ขณะที่การนำเข้าน้ำมันดิบจากซาอุฯ และสหรัฐอาหรับเอมิเรตส์หดตัว -31.5% และ -2.2% ตามลำดับ แต่นำเข้าจากอาร์เจนตินา บราซิล และไนจีเรียเพิ่มขึ้น สะท้อนการกระจายแหล่งนำเข้าน้ำมันของไทยออกจากภูมิภาคตะวันออกกลางท่ามกลางสงครามในภูมิภาคที่มีแนวโน้มยืดเยื้อและไม่แน่นอนสูง
ดุลการค้า (ระบบศุลกากร) เดือน ก.ย. ขาดดุลสูงขึ้น -5,856.6 ล้านดอลลาร์สหรัฐ จาก -2,482.7 ล้านดอลลาร์สหรัฐ ในเดือนก่อนหน้า (SCB EIC คาดการณ์ -2,640 และค่ากลาง Reuters Poll -1,830) ในภาพรวมไทยขาดดุลการค้าสะสม 9 เดือนแรกของปีนี้ -43,693.9 ล้านดอลลาร์สหรัฐ
ในระยะข้างหน้าส่งออกและนำเข้าของไทยยังมีแนวโน้มขยายตัวต่อเนื่อง หลายความเสี่ยงยังต้องจับตา
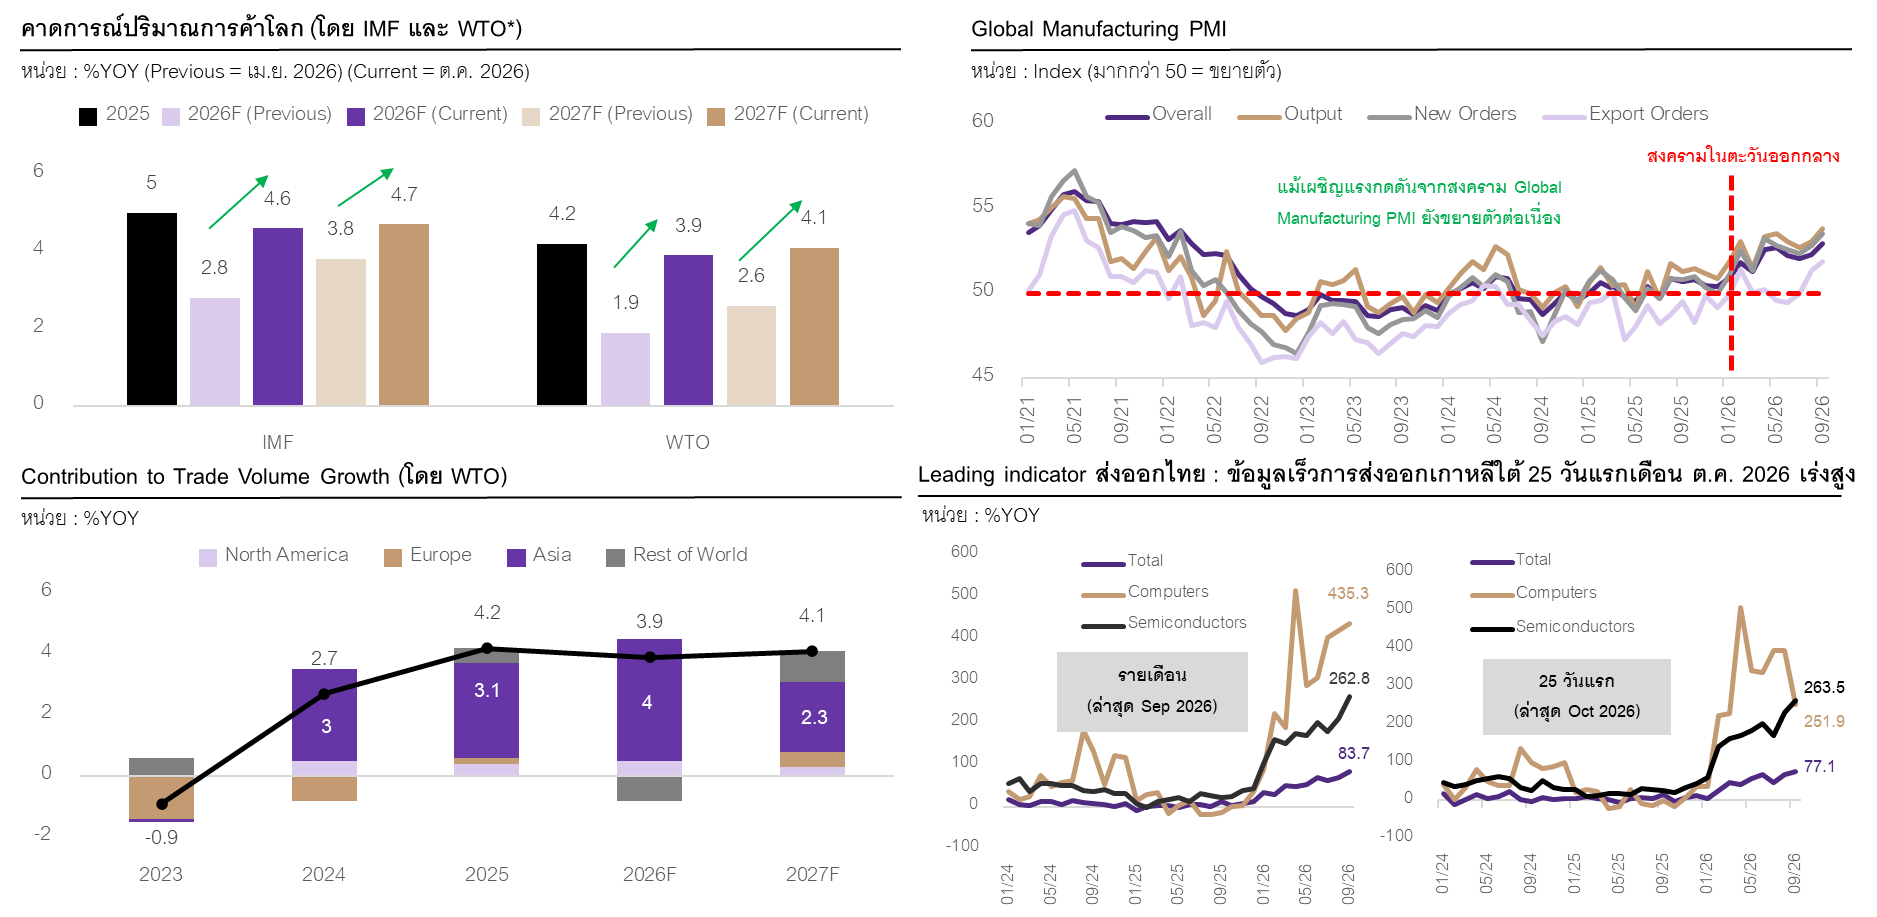
การค้าระหว่างประเทศของไทยยังมีแนวโน้มขยายตัวสูงในระยะข้างหน้า โดยเฉพาะสินค้าเกี่ยวข้องกับดิจิทัลและอิเล็กทรอนิกส์ สะท้อนจาก (รูปที่ 5)
(1) ทิศทางการค้าโลกขยายตัวต่อเนื่องและดีกว่าคาด WTO ปรับประมาณการปริมาณการค้าโลกในปี 2026 และ 2027 ขึ้นเป็น 3.9% และ 4.1% จาก 1.9% และ 3.8% ตามลำดับ ขณะที่ IMF ปรับปริมาณการค้าและบริการโลกขึ้นเป็น 4.6% และ 4.7% จาก 2.8% และ 3.8% ในปี 2026 และ 2027 ตามลำดับ เนื่องจากเศรษฐกิจโลกมีความยืดหยุ่นสูง (Resilience) แม้เผชิญสงครามยืดเยื้อ และแรงหนุนจากความต้องการและการลงทุนในสินค้า AI เพิ่มขึ้นทั่วโลก โดยเอเชียเป็นแรงหนุนหลัก
(2) ข้อมูลภาคอุตสาหกรรมโลกขยายตัวต่อเนื่อง ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) ขยายตัวต่อเนื่อง 14 เดือนที่ระดับ 53.0 สูงสุดในรอบ 55 เดือน ขณะที่ดัชนีย่อย Exports Order สะท้อนอุปสงค์การค้าระหว่างประเทศในระยะข้างหน้าอยู่ที่ 51.9 ขยายตัวต่อเนื่อง 3 เดือน และสูงสุดในรอบ 62 เดือน
(3) ข้อมูลเร็วการค้าอิเล็กทรอนิกส์จากต่างประเทศ ตัวเลขส่งออก 25 วันแรกในเดือน ต.ค. 2026 ของเกาหลีใต้ขยายตัวสูง 77.1%YOY โดยเฉพาะสินค้าอิเล็กทรอนิกส์ เช่น คอมพิวเตอร์ เซมิคอนดักเตอร์ที่ขยายตัวสูงถึง 251.9% และ 263.5% ตามลำดับ สะท้อนแนวโน้มความต้องการสินค้าอิเล็กทรอนิกส์สูงต่อเนื่อง
การเติบโตของการนำเข้าและส่งออกปีหน้ามีแนวโน้มชะลอลงมากจากปัจจัยฐานสูงในปีนี้ โดยช่วง 9 เดือนแรกของปี 2026 การส่งออกและนำเข้าขยายตัวสูง 19.5% และ 37.8% ตามลำดับ นอกจากนี้ ในระยะข้างหน้ายังมีความเสี่ยงด้านลบหลายปัจจัยที่ต้องจับตา เช่น 1) ภาษีนำเข้าเพิ่มเติมจากสหรัฐฯ ภายใต้ Sec.301 (อาจประกาศภายใน 1-2 เดือนนี้) 2) สงครามการค้าจีน - สหรัฐฯ เสี่ยงรุนแรงขึ้น หากไม่ขยาย Trade truce หลังครบกำหนด 10 ม.ค. 2027 3) ความขัดแย้งในตะวันออกกลางเสี่ยงรุนแรงขึ้น กระทบราคาน้ำมัน ค่าระวางขนส่ง เส้นทางการค้า และเงินเฟ้อ กดดันอุปสงค์โลก 4) การลงทุน AI ในโลกเสี่ยงหยุดชะงัก กระทบความต้องการสินค้าส่งออกเกี่ยวกับ AI ซึ่งเป็นสินค้าส่งออกสำคัญของประเทศในภูมิภาคเอเชียเช่น ไทย 5) ดอกเบี้ยระยะยาวสูงขึ้นทั่วโลก และความผันผวนค่าเงิน
รูปที่ 1 : มูลค่าส่งออกสินค้าไทย รายสินค้าและรายตลาดสำคัญ
ที่มา : การวิเคราะห์โดย SCB EIC จากข้อมูลของกระทรวงพาณิชย์
รูปที่ 2 : สินค้าอิเล็กทรอนิกส์และตลาดสหรัฐฯ เป็นสินค้าและตลาดส่งออกหลักในเดือน ก.ย. 2026
ที่มา : การวิเคราะห์โดย SCB EIC จากข้อมูลของกระทรวงพาณิชย์
รูปที่ 3 : มูลค่านำเข้าสินค้าของไทย รายสินค้าและรายตลาดสำคัญ
ที่มา : การวิเคราะห์โดย SCB EIC จากข้อมูลของกระทรวงพาณิชย์
รูปที่ 4 : สินค้าวัตถุดิบและกึ่งสำเร็จรูป และสินค้าทุนจากจีนและไต้หวันยังคงเป็นสินค้านำเข้าหลักในเดือน ก.ย. 2026 สอกคล้องกับข้อมูลส่งออกและการลงทุน
ที่มา : การวิเคราะห์โดย SCB EIC จากข้อมูลของกระทรวงพาณิชย์
รูปที่ 5 : มุมมองการค้าโลกของ IMF และ WTO ปรับดีขึ้น แรงหนุนสำคัญมาจากการลงทุนเกี่ยวกับ AI ในเอเชีย ขณะที่ Global Manufacturing PMI และส่งออกเกาหลีใต้ขยายตัวดีต่อเนื่อง
หมายเหตุ : *ข้อมูลจาก WTO = ปริมาณสินค้า ข้อมูลจาก IMF = ปริมาณสินค้าและบริการ
ที่มา : การวิเคราะห์โดย SCB EIC จากข้อมูลของ IMF WTO ศุลกากรเกาหลีใต้ S&P Global และ CEIC
บทวิเคราะห์โดย.. https://www.scbeic.com/th/detail/product/trade-261026



ข่าวเด่น